据证券之星公开数据整理,近期湖北能源(000883)发布2026年三季报。截至本报告期末,公司营业总收入131.59亿元,同比下降2.68%,归母净利润14.57亿元,同比下降37.66%。按单季度数据看,第三季度营业总收入44.62亿元,同比下降11.27%,第三季度归母净利润3.62亿元,同比下降73.78%。本报告期湖北能源公司应收账款体量较大,当期应收账款占最新年报归母净利润比达219.15%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率25.87%,同比减0.86%,净利率12.11%,同比减35.15%,销售费用、管理费用、财务费用总计12.01亿元,三费占营收比9.13%,同比增1.4%,每股净资产5.31元,同比减1.1%,每股经营性现金流0.83元,同比增5.91%,每股收益0.21元,同比减41.67%
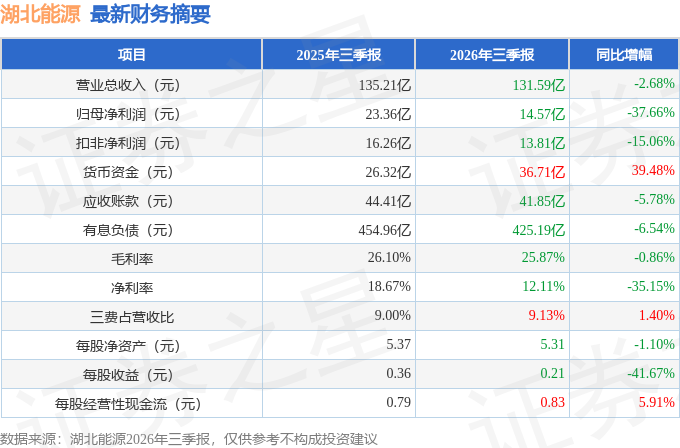
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在17.36亿元,每股收益均值在0.24元。
最近有知名机构关注了公司以下问题:
问:本次业绩说明会主要回复如下:
答:2025 年公司启动“十五五”规划编制工作,通过多轮内部研讨,规划内容现已基本拟定,将择机提交董事会审议。公司本次“十五五”规划制定继续围绕“湖北省能源安全保障平台”和“三峡集团综合能源发展平台”的战略定位,坚持“深耕湖北、点拓全国、优选海外”的布局思路,以清洁能源为主要发展方向,以可持续发展为核心主线,积极适配电力系统改革发展,科学制定各电力板块发展目标。
此外,公司将持续开展新业务、新业态方面的深入探索、聚焦主责主业转型升级、谋划发展检修检测、新型储能技术开发与应用等新兴业务,打造公司业绩新增长点。
2.请问公司如何看待“十五五”期间湖北省内电力供需关系?
根据公开数据预测,到 2030 年湖北省全社会用电量预计达到 4300 亿千瓦时,最大用电负荷达到 8600 万千瓦。同时,根据湖北省“十五五”规划,到 2030 年全省新能源装机规模将达到 8000 万千瓦,可再生能源装机占比达到 70%,并将有序建设支撑性煤电,持续增强省间电力互济能力。
公司将持续关注省内电力供需和电力市场变化,充分发挥水电、火电、新能源等多电源协同优势,加快抽水蓄能等调节性电源建设,统筹新能源项目开发规模和建设节奏,进一步优化电源结构,不断提升市场竞争力和经营质效。
3.请问公司在省外项目的开发上有哪些重要布局?
公司积极推动与湖北省电力供应相关的新能源大基地项目建设,现已建成西北新能源 210 万千瓦大基地项目。同时,公司在深入调研的基础上,深耕秘鲁,优选“一带一路”沿线政局稳定、用能增长较大的中亚等地区,探寻国际发展机遇。公司目前在秘鲁运营管理査格亚水电站,装机规模 45.6 万千瓦。
4.请介绍公司 2026 年上半年各发电板块利润情况及同比变动的主要原因?
2026 上半年,公司水电板块实现净利润 12.41亿元,同比增长 8.67 亿元,增幅 232.07%。同比增加的主要原因一是本期境内水电发电量增加,境内水电业务净利润较上年同期增加 6.53 亿元;二是本期境外现货电价上涨、容量购买成本同比减少,公司所属瓦亚加公司净利润较上年同期增加 2.05 亿元;火电板块实现净利润 0.73 亿元,同比减少 2.89 亿元、降幅 79.80%。同比减少的主要原因是火电发电量同比下降,且煤炭价格上升致火电业务净利润同比减少;新能源板块亏损 2.82 亿元,盈利同比减少 3.78 亿元,系本期新能源业务发电量同比减少所致。
5.请问电价的同比变动情况以及煤电联动机制落实情况?
2026 年上半年,公司火电结算电价同比上升0.4%,新能源结算电价同比上升约 18%,湖北省电力现货市场已建立实时现货电价与煤价、供需比挂钩机制
6.请公司介绍一下当前清江流域来水情况以及对全年来水情况的展望?
截至8月末,清江流域主要电站累计来水184.90亿立方米,同比增长 62.82 亿立方米,增幅约 50%。根据气象部门的降雨预测数据,预计清江流域全年来水较多年平均偏枯约 1 成。后续公司将通过提高来水预测的细致度和准确性,合理安排检修工期,充分利用来水资源。
7.请问公司新能源机制电价差额结算情况如何?
公司新能源机制电价差额结算按照相关政策正常结算,存量新能源项目中集中式新能源项目机制电量比例为 12.5%,分布式新能源项目机制电量比例为 80%;增量风电新能源项目机制电量比例为 30%;增量光伏新能源项目机制电量比例为 30%。
8.公司半年度报告中披露秘鲁的水电盈利同比增长主要是现货电价同比上涨和容量购买成本同比下降,请问公司境内水电项目电价是否也有变化?
公司境内水电项目均未参加市场化交易,以政府批复电价进行结算。
9.请公司介绍 2026 年上半年长协煤兑现情况及采购价格变动情况?
公司 2026 年度长协合同约 775 万吨,上半年长协煤兑现率约为 63.54%,长协煤含税到厂标煤价格同比上升 63.10 元/吨
10.请问公司 2026 年湖北省内火电项目容量电价结算情况,是否已按上调后价格结算?
随着新型电力系统加快建设,煤电已从“主要支撑性电源”向“基础保障性和系统调节性并重”转变,煤电目前按照两部制电价结算,在湖北省政策体系下,固定成本收逐步向容量电价倾斜,电量电价归变动成本属性,随着容量电价的提升,电量电价逐步下调。2026 年,容量电费补偿标准由每年 100 元/千瓦增加至每年 165 元/千瓦,目前已按该价格正常结算。
11.请问公司三个抽蓄电站的建设进度情况?
公司在建的罗田平坦原抽水蓄能电站、长阳清江抽水蓄能电站和南漳张家坪抽水蓄能电站主体工程已分别于 2023 年 7 月、2024 年 11 月、2025 年 4月相继开工,均对标核准及可研批复工期有序推进,预计将于 2027 年至2030 年期间陆续投产。
12.请问公司本年度收可再生能源补贴金额是多少?
截止 8 月底,公司本年度累计收可再生能源补贴 5.61 亿元。
本文数据来源于湖北能源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




