据证券之星公开数据整理,近期一汽解放(000800)发布2026年三季报。截至本报告期末,公司营业总收入511.85亿元,同比上升16.34%,归母净利润5.03亿元,同比上升35.08%。按单季度数据看,第三季度营业总收入136.14亿元,同比下降14.47%,第三季度归母净利润1.96亿元,同比下降44.33%。本报告期一汽解放盈利能力上升,毛利率同比增幅16.87%,净利率同比增幅13.68%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率6.31%,同比增16.87%,净利率1.05%,同比增13.68%,销售费用、管理费用、财务费用总计16.07亿元,三费占营收比3.14%,同比增9.56%,每股净资产5.39元,同比增0.49%,每股经营性现金流-0.61元,同比减184.83%,每股收益0.1元,同比增35.05%
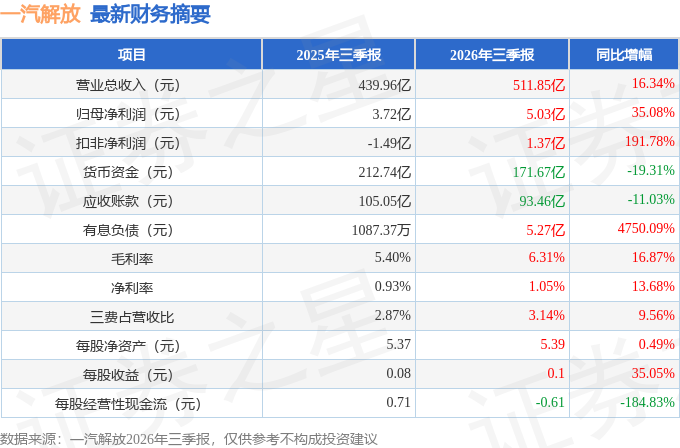
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在10.63亿元,每股收益均值在0.22元。
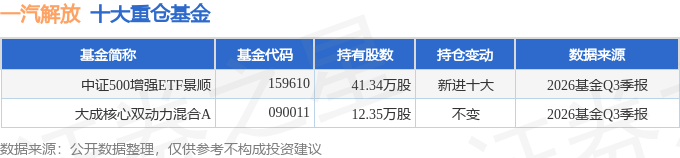
持有一汽解放最多的基金为中证500增强ETF景顺,目前规模为1.88亿元,最新净值1.0095(10月30日),较上一交易日下跌2.42%,近一年下跌10.27%。该基金现任基金经理为张晓南 郭琳。
最近有知名机构关注了公司以下问题:
问:公司管理层首先向投资者简要介绍了公司情况,随后与投资者开展沟通交流,主要内容如下:
答:四季度国内市场一方面受到国四老旧货车淘汰收尾及以旧换新补贴延续的影响,正向推动市场需求;但另一方面干线物流运价持续低迷,工程建设需求不足也导致用户换车意愿不足,两者共同影响,维持四季度相对稳定的国内需求判断。2027 年,尽管货运需求及以旧换新等政策对重卡行业的需求支撑偏弱,但国五集中更新预计即将迎来换车周期高点,部分支撑行业需求,同时叠加出口持续保持增长,预计明年整体行业需求保持平稳。
公司层面也制定了相应举措,一是稳定国内传统基盘,强化核心场景产品能力,针对弱势区域与经销商联合开发客户实现区域突破;二是加快海外布局,推进子公司属地化运营,全域建设海外营销能力,加速推进海外渠道建设;三是高质量优化产品组合,加快新能源产品上量与市场份额提升。
2、公司如何判断未来一段时间油气价差,公司天然气重卡今年以及明年的销量预判?
天然气价格短期易受多种因素扰动,四季度受供暖影响价差大概率收窄,2027 年价差中枢有望小幅修复,预计油气价差波动对需求影响弹性将逐渐减弱。一汽解放天然气重卡份额始终在 30%以上,保持行业领先地位,预计明年公司将持续提升市占率,继续扩大领先优势。
3、公司如何看待行业新能源产品的盈利改善进度,后续有哪些盈利改善举措?
由于各公司固定成本的规模不同,盈利改善进度也各有不同。一汽解放新能源产品从设计阶段即考虑提升盈利能力,今年公司在新能源产品研发降本方面做了大量工作,在单车降本上卓有成效。同时,行业新能源产品渗透率快速提升,随着新能源产品规模扩大,也会摊薄固定成本。未来随着新能源海外出口进程加快,以及全球供应链的拓展和技术持续攻坚,将进一步提升新能源产品盈利能力。
4、公司出口的主要区域以及在海外子公司布局的进展如何?海外出口的价格及盈利水平与国内相比如何?
公司目前在非洲、东南亚出口占比较多,拉美大区销售占比也在持续提升。公司在海外陆续布局子公司,其中沙特子公司已经进入实际运营阶段,乌兹、印尼、越南等子公司均已完成注册。未来随着子公司陆续成熟,公司将逐步推进海外 KD 工厂建设,深度本地化运营。价格及盈利能力方面,海外出口产品不同国家、不同区域及不同场景产品有所不同,整体出口盈利水平大幅好于国内。
5、公司三季度毛利率有明显提升,主要原因是什么?
年初以来,公司将提升经营质效作为本年度重点工作之一,围绕经营质效及毛利率提升公司做了大量工作。三季度毛利率提升一方面得益于公司产品结构优化,例如长春 J7、青岛鹰途等高端产品上量,销量贡献度提升,拉升整体毛利率;另一方面公司大力开展降本工作,通过采购降本、研发降本等多种手段多措并举,全力压降成本费用,带来整体盈利水平提升。
本文数据来源于一汽解放2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




