金元证券股份有限公司周强近期对工业富联进行研究并发布了研究报告《Q3业务环比大幅增长,公司高质量成长持续》,给予工业富联增持评级。
工业富联(601138)
前三季公司经营业绩符合预期:公司10月29日公布Q3业绩。Q3公司单季营收3835.54亿元,同比+57.73%,归母净利润166.34亿元,同比+60.35%。前三季公司总营收9414.14亿元,同比+55.88%,归母净利润403.75亿元,同比+79.55%,公司经营业绩符合预期。
公司盈利能力持续提升:受益于AI算力需求持续爆发式增长,公司近年净利润增速持续跑赢收入增长。今年前三季度公司加权平均净资产收益率达21.77%,同比+7.39pct,公司高质量增长持续。
云计算业务环比继续大幅增长:Q3云计算业务营收环比大幅增长25%,GPU及ASIC服务器业务持续放量,AI-ASIC服务器出货量环比+80%,AI-GPU机柜出货量环比+15%。此外,公司新一代AI机柜已开始出货,整体市场份额相较上代产品持续提升,Vera Rubin平台有望成为后续增长的重要支撑。
通信及移动网络设备业务同步大幅增长:Q3公司网络设备营收同比增长120%、环比增长25%。800G及以上网络交换机出货量同比增长80%、环比大幅增长25%。公司产品已覆盖多晶片平台以太网交换机、CPO交换机、NVLink交换机及SuperNIC网卡等,多业务协同增长格局进一步巩固。
维持公司增持投资评级:公司前三季度收入及业绩符合预期,Q4业务预计将进一步放量,维持公司全年业绩预期。作为算力龙头,公司股价经历调整之后,其极低的估值水平将构建较高的防御与安全边际。
风险提示:CSP资本开支变动风险、AI芯片供应风险等
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为73.8%,其预测2026年度归属净利润为盈利599.22亿,根据现价换算的预测PE为14.9。
最新盈利预测明细如下:
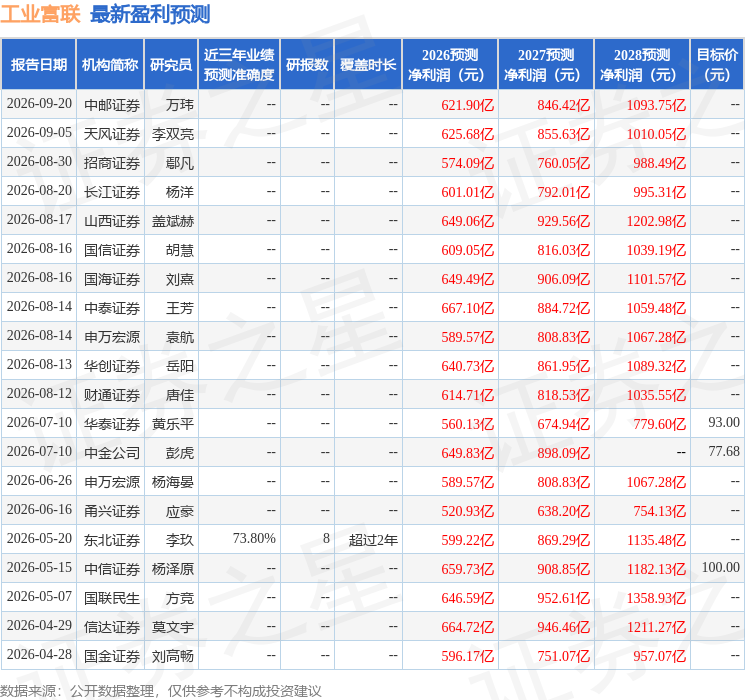
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



