据证券之星公开数据整理,近期徐工机械(000425)发布2026年三季报。截至本报告期末,公司营业总收入868.88亿元,同比上升11.17%,归母净利润56.08亿元,同比下降6.18%。按单季度数据看,第三季度营业总收入256.41亿元,同比上升9.81%,第三季度归母净利润16.46亿元,同比上升1.66%。本报告期徐工机械公司应收账款体量较大,当期应收账款占最新年报归母净利润比达758.28%。
本次财报公布的各项数据指标表现一般。其中,毛利率22.4%,同比增0.32%,净利率6.57%,同比减15.58%,销售费用、管理费用、财务费用总计85.29亿元,三费占营收比9.82%,同比增22.15%,每股净资产5.41元,同比增6.19%,每股经营性现金流0.37元,同比减23.15%,每股收益0.48元,同比减5.88%
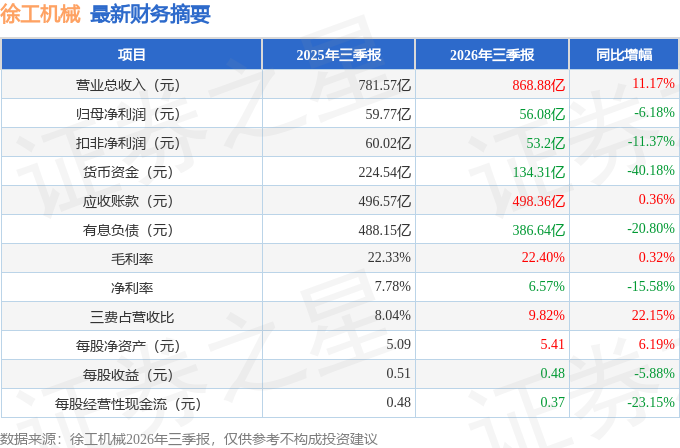
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在75.56亿元,每股收益均值在0.65元。
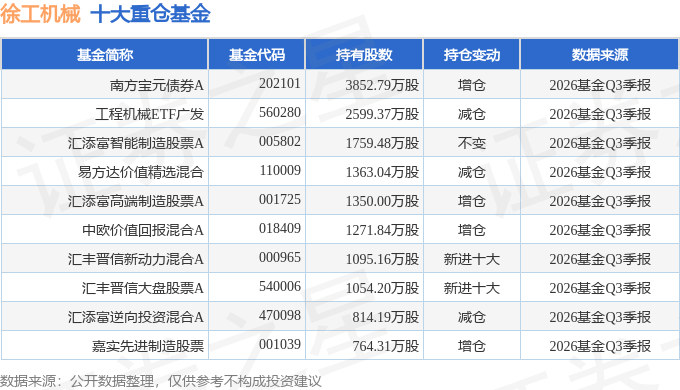
持有徐工机械最多的基金为南方宝元债券A,目前规模为101.09亿元,最新净值2.8227(10月30日),较上一交易日下跌0.27%,近一年上涨2.24%。该基金现任基金经理为林乐峰 刘益成。
最近有知名机构关注了公司以下问题:
问:(一)公司海外业务增长情况及展望?
答:上半年海外总收入 309 亿元,同比增长 21%,海外收入占比首次突破50%,海外市场整体运行向好,非洲、东南亚、南美等全球主要出口区域保持良好态势。公司拥有完善的全球布局与国际化拓展能力,营销网络覆盖 190余个国家和地区,可提供全链条产品服务与整体解决方案。伴随产品品质、渠道及后市场服务持续升级,公司海外渗透率稳步提升,叠加全球化、本地化布局提速,海外出口收入有望持续保持良好增长态势。
(二)公司如何应对出海过程中的汇兑波动影响?
上半年公司汇率损失较大,主要受人民币升值、美元强于多数出口国本币的大趋势影响。公司主动管理措施主要包括一是提升海外工厂本土化率;二是优化结算方式,推广人民币国际化结算;三是专项治理海外应收账款和库存。
(三)公司电动化布局及进展情况?公司电动化布局较早,已实现全品类覆盖,多条技术路线同步推进。上半年新能源整体收入近百亿元,同比增长 26%以上,电动装载机销量居行业首位。未来将从扩大优势品类份额、降本提毛利、海内外双线推进、电动化与智能化融合等方向持续发力。
(四)公司毛利率及盈利能力提升的主要举措?
公司通过“一稳、一降、四调整”体系积极提升盈利能力,即稳固产品售价,从采购、研发、生产多维度全域降本,同步优化产品、产业、市场、客户四大结构。公司预计 2026 年及后续较长时间,毛利率将保持逐年增长态势。
本文数据来源于徐工机械2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




