据证券之星公开数据整理,近期技源集团(603262)发布2026年三季报。截至本报告期末,公司营业总收入7.95亿元,同比下降0.28%,归母净利润9854.25万元,同比下降15.46%。按单季度数据看,第三季度营业总收入2.8亿元,同比上升19.67%,第三季度归母净利润2545.58万元,同比上升35.05%。本报告期技源集团公司应收账款体量较大,当期应收账款占最新年报归母净利润比达153.9%。
本次财报公布的各项数据指标表现一般。其中,毛利率44.28%,同比增3.11%,净利率12.54%,同比减14.79%,销售费用、管理费用、财务费用总计1.86亿元,三费占营收比23.38%,同比增13.01%,每股净资产3.88元,同比增1.27%,每股经营性现金流0.45元,同比增84.18%,每股收益0.25元,同比减21.88%
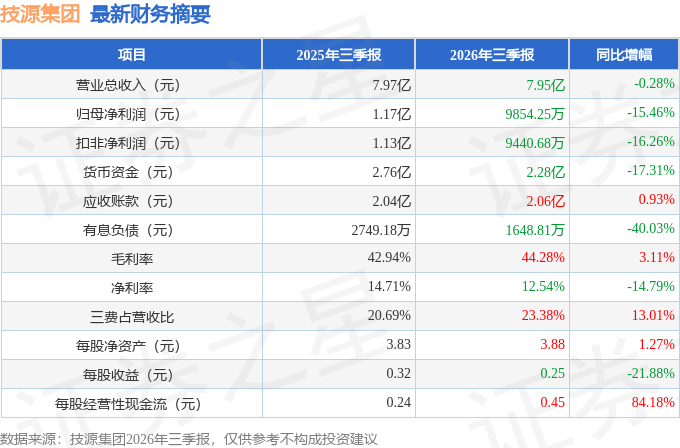
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.19亿元,每股收益均值在0.29元。
最近有知名机构关注了公司以下问题:
问:139*****462技源集团职工董事、财务总监、董事会秘书汪燕:在国内保健食品、膳食补充剂市场有哪些具体的拓展规划?
答:
尊敬的投资者您好。感谢您的提问。
公司看好国内市场的发展空间和增长潜力。从终端消费者需求来看,与社会老龄化、体重管理等相关的营养健康需求持续增长,公司也将相应加大以肌肉健康、行动力健康等营养补充剂解决方案为代表的业务拓展力度。从客户开发与服务来看,除营养补充剂品牌客户外,公司还将积极开发和服务食品饮料类品牌客户,挖掘功能性食品领域及其他能够将公司的创新能力、解决方案与食品饮料产品相结合的市场机会。
在个性化精准营养方面,国内市场是公司的主要目标市场之一。2026年,公司个性化精准营养业务正式迈入全球商业化元年。目前,该业务已覆盖美国、澳大利亚及中国国内市场。报告期内,公司已完成上述三个市场专属生产线的部署,各市场均有一条生产线建成并投入运营,标志着公司个性化精准营养业务已初步形成覆盖三大市场的全球交付能力。
2、139*****462问技源集团职工董事、财务总监、董事会秘书汪燕上半年公司营收、净利润同比下滑,主要受海外需求和汇兑损失拖累,请问管理层对北美、欧洲主要客户下半年的订单暖有怎样的判断?
尊敬的投资者您好。感谢您的提问。
2026年1-6月,公司实现营业收入51,475.78万元,同比减少8.57%,净利润7,403.69万元,同比减少24.60%。分季度看,2026年第二季度实现营业收入27,467.81万元,较第一季度环比增长14.41%。分产品大类看,营养原料销售收入为36,682.68万元,同比减少6.02%;营养制剂销售收入为14,722.86万元,同比减少14.13%。
报告期内,某北美客户备货节奏的变化是导致氨糖和硫酸软骨素销售收入同比下降的重要原因。但从整个美洲区域来看,剔除由公司总部直管的两家客户后,来自其他美洲区域客户的销售收入同比实现较大幅度增长。其中,北美仍是全球营养补充剂市场的桥头堡和风向标,与公司的发展战略和竞争优势契合度较高,公司对在北美市场的发展前景抱有信心。
报告期内营养制剂业务的收入波动主要集中于欧洲市场。一方面,受部分北欧客户自身经营因素影响,相关营养制剂销售收入同比有所下降;另一方面,部分欧洲客户及其相关业务与公司未来战略方向的契合度较低,公司已主动逐步减少资源投入,以推动业务结构向更高质量方向转型。欧洲业务尽管短期业绩承压,但更具战略价值且可规模化的业务基础正在逐步构建。商机管道开发取得积极进展,正在推进的产品管线涵盖肌酸咀嚼片及糖果类产品、高端镁解决方案、FZZR电解质概念产品、优化原料,以及面向临床定位的肌肉健康解决方案。其中多个项目正与大型消费品牌、制药企业、合同制造商及知名运动营养公司合作推进。
3、139*****462问技源集团职工董事、财务总监、董事会秘书汪燕?制剂业务目前收入占比还不高,公司制剂产能建设进度如何?
尊敬的投资者您好。感谢您的提问。
在营养制剂板块,公司具备主流剂型与微泡腾片、吸管等创新剂型的规模化生产能力,并持续强化配方、口感、包装等综合研发能力,为客户提供从全案开发到生产交付的一站式服务。
公司制剂业务当前正处于战略转型升级的关键阶段,这一进程是公司构建营养补充剂解决方案创新体系与商业化平台战略的重要组成部分。转型升级的重点工作围绕三个维度展开一是对业务体系、运营流程及组织团队进行系统性重组与再造,以提升整体运行效率;二是优化资源配置机制,强化科学决策,同时确保所开发的创新解决方案具备良好的可复制性,以支撑规模化推广;三是加快全球化、高效率的生产制造与供应链网络建设,为各主要市场客户提供更具竞争力的服务保障。
2026年上半年,在全球生产制造布局方面,公司的澳大利亚新制造工厂已建设完成,该工厂的生产能力涵盖多种剂型。国内制剂工厂的产能扩充升级和位于美国、泰国的新制造工厂建设正有序推进。随着上述产能的陆续建成投产,公司将具备向更广阔市场输出创新制剂解决方案的能力,为全球化业务拓展提供有力支撑。
本文数据来源于技源集团2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




