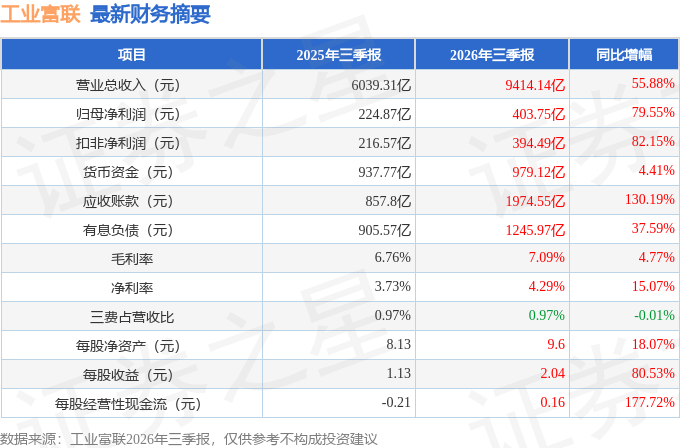
据证券之星公开数据整理,近期工业富联(601138)发布2026年三季报。截至本报告期末,公司营业总收入9414.14亿元,同比上升55.88%,归母净利润403.75亿元,同比上升79.55%。按单季度数据看,第三季度营业总收入3835.54亿元,同比上升57.73%,第三季度归母净利润166.34亿元,同比上升60.35%。本报告期工业富联应收账款上升,应收账款同比增幅达130.19%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率7.09%,同比增4.77%,净利率4.29%,同比增15.07%,销售费用、管理费用、财务费用总计91.0亿元,三费占营收比0.97%,同比减0.01%,每股净资产9.6元,同比增18.07%,每股经营性现金流0.16元,同比增177.72%,每股收益2.04元,同比增80.53%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在621.9亿元,每股收益均值在3.13元。
该公司被9位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是东吴基金的刘元海,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为136.53亿元,已累计从业14年39天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
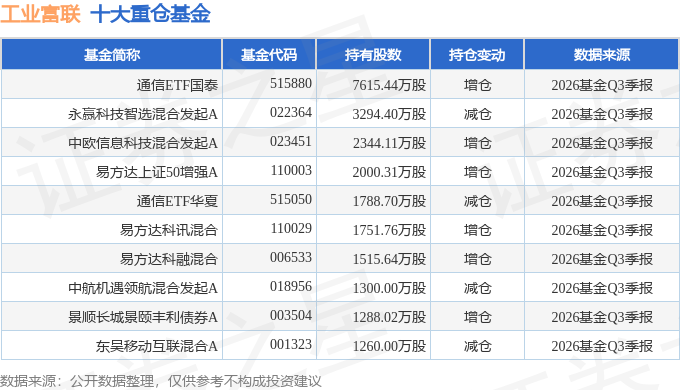
持有工业富联最多的基金为通信ETF国泰,目前规模为418.52亿元,最新净值0.4322(10月30日),较上一交易日下跌6.47%,近一年下跌9.43%。该基金现任基金经理为艾小军。
最近有知名机构关注了公司以下问题:
问:请公司评价2026年上半年经营成果,并展望下半年AI业务与消费电子业务的发展趋势。
答:
2026年上半年,公司实现营业收入5,578.61亿元,同比增长54.63%;利润总额278.17亿元,同比增长98.37%;归属于上市公司股东的净利润237.40亿元,同比增长95.99%。从业务结构看,公司云计算业务延续高速增长态势,板块营业收入同比增长75.7%,I相关业务贡献持续扩大,稳居公司业绩增长的核心引擎地位。报告期内,公司I服务器产品出货实现大幅上升,公司依托垂直整合优势,自动化水平及智能制造能力持续提升,当前已涵盖整机柜设计、液冷散热、电源管理等关键环节,可为客户提供一体化算力解决方案。
通信网络及移动网络设备业务方面,公司与全球主要客户深化战略合作,持续推进高速交换机等I相关核心产品的技术迭代与产能优化。
展望下半年,随着新产品逐步放量,加上消费电子进入传统旺季,I业务与消费电子业务有望共同发展。
问题2公司如何看待I基建的成长趋势,对I服务器需求与出货节奏有何影响?
当前,全球I基础设施投资正步入新一轮扩容周期。I应用加速渗透,推动算力需求结构性上升。全球主要云服务商及企业客户持续加大I基础设施投入,资本开支保持强劲扩张态势,GPU、SIC及自研芯片等多元算力路线协同演进。
公司依托深厚的智能制造底蕴与全球化供应链整合能力,深度绑定核心客户技术迭代节奏,在多元算力生态布局中持续巩固战略供应商地位,与全球头部客户合作关系进一步加深。公司积极投入下一代I平台产品开发,同步加速SIC新案的布局与拓展,客户结构趋于多元。同时,公司持续增强液冷散热关键零组件的自主研发与垂直整合能力,提升整体系统解决方案竞争力。公司将持续配合主要客户需求,提升交付能力与品质,把握产业机遇。
问题3公司在CPO交换机领域的进展如何?
2026年,I大模型训练与推理需求的快速增长驱动全球数据中心网络架构加速向超大规模、高带宽与低延迟方向演进,CPO(Co-Packaged Optics,共封装光学)成为业界重点关注的技术演进方向。公司在网络通信领域持续布局,积极顺应全球算力网络由低速向更高速率演进的趋势,产品结构加速向高端化迈进,当前已进行多元前沿领域的前瞻性布局,协同全球领先客户开展技术研发与产品验证。
上半年,公司CPO全光交换机已实现样机交货。公司将持续推进相关产品研发与产能准备,不断巩固在I算力网络基础设施中的领先地位。
问题4公司SIC I机柜业务发展情况如何?
上半年,公司SIC系列机柜、服务器业务同步高增,SIC I机柜出货量同比增长3倍,SIC CPU服务器出货量同比增长2.5倍。公司具备从模组到系统级的整合能力,依托自动化与规模化交付经验,持续满足客户需求。当前,公司同步加速SIC新案的布局与拓展,客户结构趋于多元,持续把握SIC在I服务器中渗透率提升带来的市场机会。
问题5除大型云服务商外,公司是否拓展新型云端客户?
除大型云服务商外,公司积极关注新兴云厂商及主权云等新应用场景客户的需求。当前,全球I基础设施投资正从传统大型云服务商向新云(NeoCloud)、主权I等多元主体持续外溢。公司具备全球化制造基地、系统整合能力与客制化交付经验,在主要客户业务持续深化扩展的同时,积极关注新兴客户群的发展机会,持续配合各类客户需求,争取把握新的客户发展机遇。
本文数据来源于工业富联2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




