据证券之星公开数据整理,近期汉马科技(600375)发布2026年三季报。截至本报告期末,公司营业总收入56.21亿元,同比上升26.19%,归母净利润132.27万元,同比下降96.74%。按单季度数据看,第三季度营业总收入17.9亿元,同比上升11.35%,第三季度归母净利润-3188.86万元,同比下降347.11%。本报告期汉马科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达3937.37%。
本次财报公布的各项数据指标表现一般。其中,毛利率6.63%,同比减22.31%,净利率-0.45%,同比减148.19%,销售费用、管理费用、财务费用总计2.47亿元,三费占营收比4.4%,同比减18.72%,每股净资产2.1元,同比增0.49%,每股经营性现金流0.27元,同比增910.6%
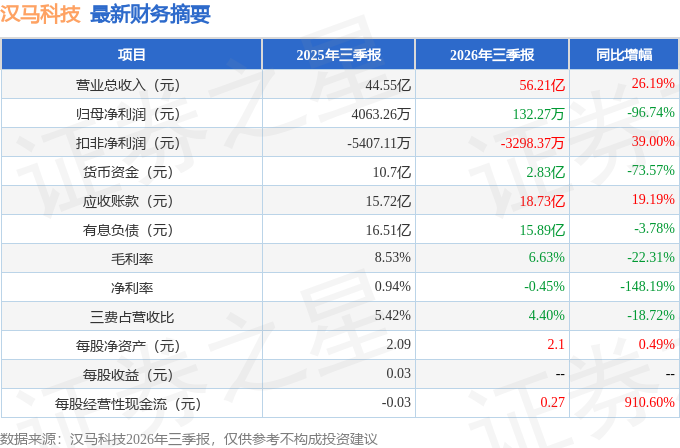
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:尊敬的投资者您好,感谢您对公司的关注。公司充分理解投资者的期待。此类工具的实施需要综合考量多方面条件一是公司现阶段的资金安排和经营发展需要;二是相关事项需经过必要的内部决策程序;三是必须符合监管要求并履行完整的信息披露义务。上述事项公司一直在积极研究论证。如相关事项形成明确方案或达到披露标准,公司将及时公告,公司指定信息披露媒体为《中国证券报》《上海证券报》及上海证券交易所网站。
2、投资者提问公司《市值管理制度》中明确提出,当公司出现股价短期连续或者大幅下跌情形时,将及时分析股价波动原因并启动相应机制。请问目前公司是否已针对近期股价表现启动相关市值管理监测及分析机制?如果已经启动,目前主要采取了哪些措施?
尊敬的投资者您好,感谢您对公司的关注。公司已建立《市值管理制度》,严格遵守《上市公司监管指引第10号——市值管理》及相关法律法规,坚持"以业绩为根本、以沟通为纽带、以合规工具为补充"的总体思路来维护股价,市值管理是一项长期系统工程,受行业周期、市场风格、资金偏好等多重因素影响。公司将以持续向好的经营业绩和更加透明的沟通,推动公司内在价值与市值的匹配。
3、投资者提问公司此前关于解决与控股股东相关业务同业竞争的问题,曾提出业务调整、资产注入等解决方案。请问目前相关工作的最新进展如何?是否已经明确具体的解决路径和时间表?
尊敬的投资者您好,感谢您对公司的关注。根据控股股东及实际控制人的承诺,解决同业竞争的方式包括但不限于资产注入、向无关联第三方转让相关资产或业务、停止相关重合业务的生产经营、委托管理等。目前尚无明确方案,如后续达到披露标准,公司将及时公告,公司指定信息披露媒体为《中国证券报》《上海证券报》及上海证券交易所网站。
4、投资者提问公司新能源重卡业务目前与控股股东及关联方存在较大规模的业务往来。随着公司新能源业务规模扩大,未来如何进一步降低对关联方销售渠道的依赖?公司目前非关联客户渠道的拓展情况如何?
尊敬的投资者您好,感谢您对公司的关注。公司与控股股东及其关联方的日常关联交易均基于正常商业需求,按照市场化原则定价,并严格履行董事会、股东会审议程序和信息披露义务,定价公允。公司关注到关联销售占比较高的情况,已在定期报告及公司《关于上海证券交易所对2025年年度报告的信息披露监管问询函的复公告》中如实披露并提示相关风险。未来公司将在继续做好与控股股东生态协同的同时,持续完善自身独立的销售渠道与售后体系,加大面向终端及非关联方客户的直销与经销网络拓展,积极拓展海外市场,稳步降低对关联渠道的依赖。
5、投资者提问公司目前重点推进“甲醇电动纯电动”路线。请问从单车盈利能力来看,甲醇电动重卡与纯电重卡目前分别处于什么水平?随着销量规模扩大,哪一类产品对公司利润增长的贡献更为明显?
尊敬的投资者您好,感谢您对公司的关注。在产品定位上,公司坚持以"甲醇电动+纯电动"为双技术路线。甲醇电动产品在中长途运输、极寒等场景具备燃料成本与续航补能优势,纯电产品在中短途及封闭场景效率突出,两类产品协同覆盖不同应用场景。随着销量规模扩大,公司将通过持续降本增效和产品结构优化,逐步提升整体盈利水平。相关经营数据请以公司定期报告披露为准。
6、投资者提问目前控股股东远程新能源商用车在新能源商用车领域拥有较完整的产品、渠道及能源生态。请问未来汉马科技与远程新能源商用车之间的战略定位和业务分工是否会进一步明确?上市公司未来的核心竞争力主要体现在哪些环节?
尊敬的投资者您好,感谢您对公司的关注。关于公司与控股股东的业务分工方面控股股东及实际控制人将就与公司相关重叠业务的同业竞争继续论证解决方案,具体措施包括厘清业务边界,通过资产交易、业务划分等方式实现业务区分,推动业务的专业化分工与互补性发展,形成协同共赢。公司将继续积极配合控股股东履行同业竞争相关承诺,具体进展请以公司正式披露的公告为准。 关于上市公司未来的核心竞争力,主要体现在以下几个方面一是"甲醇电动+纯电动"双技术路线形成的差异化产品力;二是覆盖全场景的新能源中重卡产品矩阵(星瀚H、星瀚G、远程X7等系列);三是整车及专用车的完整制造与研发体系;四是与控股股东生态的协同效应。公司将在保持经营独立性的同时,持续把上述能力转化为可持续的市场竞争力。
7、投资者提问随着公司新能源商用车业务转型,公司未来除了内生式增长之外,是否会考虑通过资产整合、产业并购、资产注入等方式进一步完善新能源商用车产业链?目前是否存在相关论证或规划?
尊敬的投资者您好,感谢您对公司的关注。公司坚持聚焦新能源商用车主业,以内生式增长为根本,同时结合行业发展趋势和公司战略需要,审慎评估各类外延式发展机会,持续完善产业链布局。 除公司已公开披露的事项外,公司目前不存在应披露而未披露的重大事项。未来如有涉及资产整合、产业并购等达到信息披露标准的事项,公司将严格按照相关规定及时履行信息披露义务。具体情况请以公司在上海证券交易所网站及指定媒体披露的公告为准。
8、投资者提问什么时候购股票,增强股东信心?
尊敬的投资者您好,感谢您对公司的关注。公司暂无股票购计划,公司指定信息披露媒体为《中国证券报》《上海证券报》及上海证券交易所网站。
9、投资者提问汉马科技是先进制造业,但股价走势却跟政策反着来,请问怎么解释?
尊敬的投资者您好,感谢您对公司的关注。公司充分理解您对股价持续下行的关注,公司管理层同样高度重视,公司股价受行业因素、市场情绪等多重影响。公司将继续聚焦主业、努力提升业绩。请您注意投资风险,理性看待股价波动。
10、投资者提问公司产品不错,但在电动重卡销排名都在第6至8名之间,请问有何举措,销售冲进前五?
尊敬的投资者您好,感谢您对公司的关注。公司将继续深耕"甲醇电动+纯电动"技术路线,通过丰富产品矩阵、完善营销与服务网络、深化场景化运营、拓展海外市场及强化与控股股东产业链协同等方式,持续提升产品销量和市场占有率。公司将努力做好经营管理工作,相关数据请以公司定期报告及产销快报披露为准。
本文数据来源于汉马科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




