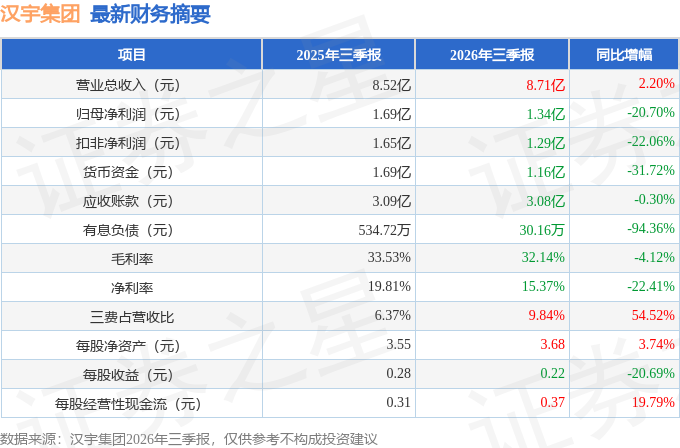
据证券之星公开数据整理,近期汉宇集团(300403)发布2026年三季报。截至本报告期末,公司营业总收入8.71亿元,同比上升2.2%,归母净利润1.34亿元,同比下降20.7%。按单季度数据看,第三季度营业总收入2.96亿元,同比上升5.96%,第三季度归母净利润4463.71万元,同比下降13.18%。本报告期汉宇集团公司应收账款体量较大,当期应收账款占最新年报归母净利润比达130.59%。
本次财报公布的各项数据指标表现一般。其中,毛利率32.14%,同比减4.12%,净利率15.37%,同比减22.41%,销售费用、管理费用、财务费用总计8568.86万元,三费占营收比9.84%,同比增54.52%,每股净资产3.68元,同比增3.74%,每股经营性现金流0.37元,同比增19.79%,每股收益0.22元,同比减20.69%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:公司结合自身优势、内外部面临的风险等因素综合确定未来增长曲线;欧佩德注入汉宇集团,将结合其自身发展情况、资本市场动态等情况综合考量,后续如有相关事项,届时请以公司披露信息为准。
2、石总您好,请问一下贵司子公司同川的情况,其实际产能和产量目前达到多少了?另,友商的的谐波减速器这两年降价都很厉害,请问同川的价格情况怎么样,何时可以扭亏?谢谢!
同川去年就扭亏了。今年增长势头良好,产量持续增长。更重要的是,其手臂总成销售势头很好。3、董事长你好,汽配业务对热管理的切入有新的方向吗?应用场景有哪些,有没有考虑人形机器人或液冷服务器的热管理业务,大家都在做系统级的方案,贵司有没有相关的整合或组装,是否结合 I赋能,对 I的参与会考虑从研发工具端结合,工作流优化,产品调研,生产质量管控,还是产品数据采集、用户交互端的呈现?
有涉猎到液冷服务器,但还没有形成产能订单,尚未产生收入,处于前期研发阶段。I的应用已经比较广泛了,不用I的管理人员,会被我降工资的。慢慢将 I系统化切入,但也要充分考虑安全的问题。我感觉,I 帮你的同时,似乎也会把你与 I交流的已经更深入的事情告诉别人(假如别人也问到这些问题的时候)。
4、董事长您好,欧佩德什么时候可以收购到上市公司里面来?谢谢
哈哈,这个嘛,水到渠成的事。
5、董事长您好,欧佩德今年经营情况怎样?
欧佩德研发的大功率伺服电机系统(5.5KW-2000KW)是代替传统的工业领域的异步电机+减速箱+变频器的动力系统。其面对的竞争对手是世界 500强国家大公司。因此,需要投入的研发资金以及业务精力也不一般。目前,在造纸行业已经是第一品牌,也得到了钢铁、化工等其他行业的认可。
我的感觉是这样汉宇集团团队前面 20 年,是与欧美中小企业竞争,终于拿到了全球单项冠军(汉宇去年拿到了工信部颁发的制造业单项冠军证书);目前,欧佩德面对的对手,不是欧美中小企业,是世界 500 强企业,也需要 20 年的时间。欧佩德会继续保持技术领先。
6、请问参股公司同川科技目前股改工作是不是已经启动有没有具体时间? 有没有继续增资 增加持股计划 ?
同川还在继续募资增资,由于同川想独立上市,由沈晓龙及团队控股。新的投资者担心实控人的问题,因此,汉宇不适宜继续增资。
7、请问公司充电桩业务和马桶业务,新能源车热管理水泵都不产生利润吗
这些业务还处于发展过程中,近年来保持稳健发展。
8、石总您好,请问优巨新材和同川、海伯森等这两年有上市计划吗?公司这两年有哪些新的投资或投资计划?谢谢
上市计划静待公告。上市不是件简单的事,需要根基稳固才能成功。目前,汉宇集团投资的项目,似乎都不错,成长得都比较好。公司会稳健投资。事实上,我们否决掉的项目远远比投资的项目多得多。
9、请问公司投资的公司优巨新材什么时候重启 IPO
关于优巨新材,我们对这个公司特别看好。优巨新材已经将高端塑料里面的 60%研发并投产了,已经投产的有 PPSU、PES、PSU、LCP、PP、PPS、HPP。随着中国工业企业的产业升级,特别是包括机器人、电动汽车等高端工业产品的应用,这些耐高温(超过 200°左右范围可以长期使用的塑料)、高强度、重量轻的高端塑料原料,其增长速度和时间会长达十几年甚至更长时间。至于什么时候重启 IPO,我觉得应该等几个品种的销售量都上到一定数量后,特别是营业额超过 10亿元利润稳定超过 2亿元后重启,成功率会高。汉宇会长期持有优巨新材的股份,如有机会,也可能增持。
10、大股东一直减持,是不是对公司的未来不看好?
有的大股东减持,是对未来不看好。但我不是,我对汉宇的未来一直充满信心。我的减持,是因为还有质押贷款,需要降低质押贷款率。你看前几年,很多大股东因为质押贷款过多,股价下跌了,就失去控股权了。像我们江门的科恒股份、佛山的雪莱特、深圳的科陆电子等等。因此,我还质押贷款是为了巩固控股权。同时,体外企业研发投入还需要不断投入,半途而废,就像孩子夭折一样,会非常可惜。放心,我减持不是为了奢侈享受。我上个月还辟谷 10天,我是可以 10天不吃饭的人。11、董事长先生你好!公司股价跌了一年多了你的有没有方案提振一下公司的股价。你本身的体外资产注入是不是可以提前了。现在对机器人公司上市收紧有没有考虑将同川并入打算?
是呀,股价低迷,我也很纳闷,汉宇集团持股人群中,我的资产跌得最多。体外资产如果需要注入,注入时机到时候会公告。同川科技如果能上市,对汉宇集团是最大的利好。只有在同川无法上市且实控人及投资者均认为有必要时,且汉宇董事会也同意时,才会考虑并入。目前,尚没有遇到这种情况。目前同川的情况还是非常好的。估值一直在提高。
12、同川精密上班年的业绩和出货量是多少
同川科技今年发展态势良好,截至今年 6月末,同川科技产品销售同比持续增长,但受新产线投产产能尚在释放阶段,净利润小幅亏损,具体可见半年报相关内容。
本文数据来源于汉宇集团2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




