据证券之星公开数据整理,近期冠昊生物(300238)发布2026年三季报。截至本报告期末,公司营业总收入2.51亿元,同比下降14.62%,归母净利润1594.51万元,同比下降40.32%。按单季度数据看,第三季度营业总收入7606.63万元,同比下降17.86%,第三季度归母净利润270.53万元,同比下降57.16%。本报告期冠昊生物公司应收账款体量较大,当期应收账款占最新年报归母净利润比达212.86%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率75.39%,同比减2.97%,净利率2.7%,同比减61.18%,销售费用、管理费用、财务费用总计1.46亿元,三费占营收比58.26%,同比增3.48%,每股净资产2.48元,同比增14.89%,每股经营性现金流-0.03元,同比减116.19%,每股收益0.06元,同比减40.38%
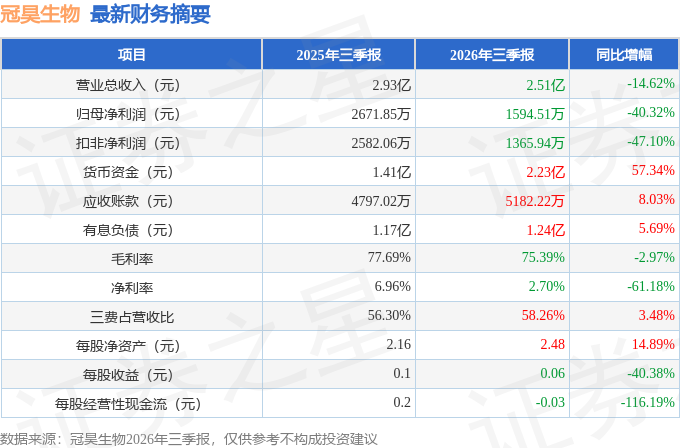
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司于 2026年 9月 15日参加“向新质重回报——2026年广东上市公司投资者集体接待日暨半年报业绩说明会活动”,通过网络远程的方式与投资者进行在线交流。经梳理、整合重复后,此次交流环节主要内容如下:
答:尊敬的投资者您好!公司简易程序再融资募投项目“生物硬脑膜修复材料(第三代硬脑膜补片)”系公司自主研发成果,目前已完成全部临床试验,正筹备注册申报文件;在药业板块,公司本维莫德特应性皮炎 III期临床试验已完成,后续将根据项目具体进展情况,严格按照监管规定及时履行信息披露义务。感谢您的关注与支持!
2、徐总您好,深交所于 2026 年 9 月 3 日关于同意冠昊生物再融资注册的批复内指出此项增发工作需要在10个工作日内完成增发对象的缴款,公司是否有信心完成此项任务?
尊敬的投资者您好!公司正稳步推进简易程序再融资项目,我们将按照注册批复的要求完成发行工作并根据该事项的进展情况及时履行信息披露义务。感谢您的关注与支持!
3、赵总您好,根据公司 2026 年 8 月 19 日公告-6-1 发行人最近一年的财务报告及其审计报告以及最近一期的财务报告申报稿冠昊生物科技股份有限公司,章节六-研发支出/2、符合资本化条件的研发项目开发支出新型小分子化学药本维莫德乳膏剂(湿疹)计划于 2026 年 12 月完成,此完成节点标准是否为 CDE评审结束?
尊敬的投资者您好!本维莫德乳膏剂(湿疹)计划完成时间的节点标准为 CED评审申报。感谢您的关注与支持!
4、张总您好,CHEN GEN HUI 先生仍持贵司子公司中昊药业股份,该信息是否属实?
尊敬的投资者您好!根据公司子公司中昊药业工商登记信息,CHEN GEN HUI 先生为中昊药业少数股东。感谢您的关注与支持!
5、定增事项执行到什么情况,市价跌破定增价格会有什么影响
尊敬的投资者您好!公司简易程序再融资项目已取得证监会的注册批复并正在积极推进发行相关工作。公司将持续聚焦主营业务经营,扎实推进募投项目建设,以持续经营成果馈投资者。感谢您的关注与支持!
本文数据来源于冠昊生物2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




