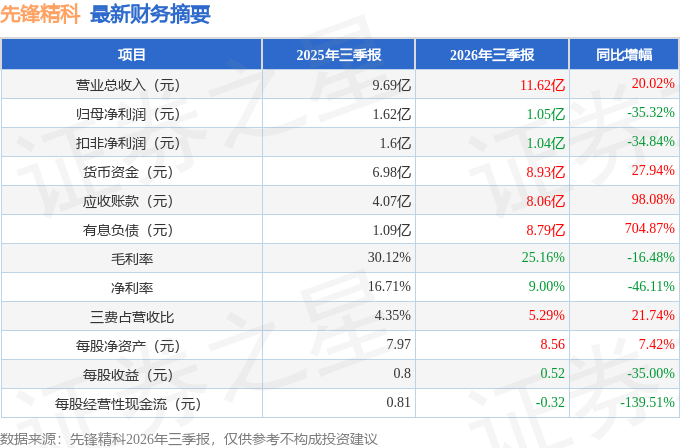
据证券之星公开数据整理,近期先锋精科(688605)发布2026年三季报。截至本报告期末,公司营业总收入11.62亿元,同比上升20.02%,归母净利润1.05亿元,同比下降35.32%。按单季度数据看,第三季度营业总收入5.0亿元,同比上升59.13%,第三季度归母净利润4963.64万元,同比下降10.8%。本报告期先锋精科应收账款上升,应收账款同比增幅达98.08%。
本次财报公布的各项数据指标表现一般。其中,毛利率25.16%,同比减16.48%,净利率9.0%,同比减46.11%,销售费用、管理费用、财务费用总计6153.67万元,三费占营收比5.29%,同比增21.74%,每股净资产8.56元,同比增7.42%,每股经营性现金流-0.32元,同比减139.51%,每股收益0.52元,同比减35.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.28亿元,每股收益均值在1.12元。
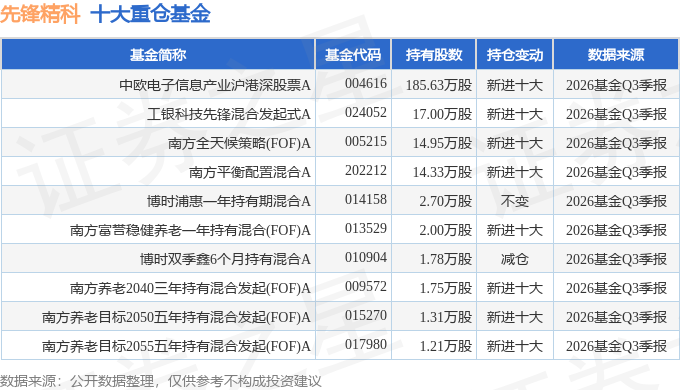
最近有知名机构关注了公司以下问题:
问:投资者关系活动主要内容
答:董事长、总经理游利尊敬的投资者,您好!公司综合运用阳极氧化、化学镀镍、先进涂层和高洁净度清洗等多项表面处理工艺,实现了先进制程设备零部件对洁净度、耐腐蚀性等性能要求的提升,并为客户提供多体系全制程涂层的一站式服务。在先进涂层领域,公司集成了PS、EBPVD、SPS、LD、LF涂层等多类核心工艺,实现从厚膜热喷涂到原子级别薄膜沉积的全工艺能力覆盖。在先进涂层粉末制备的研发方面,公司技术团队在氧化钇、氧化铝、氟化钇、氟氧化钇等粉末材料国产化开发工作实现突破,并得到终端客户的广泛认可,处于国内领先水平,是目前国内零部件企业在先进涂层方面工艺最齐全的供应商。
2、130*****120问江苏先锋精密科技股份有限公司董事长、总经理游利2026上半年公司营收小幅增长,但归母净利润同比下滑接近五成,公司解释主要来自新厂区转固折旧、人员增加、先进制程质量投入等因素,同时在手订单同比增幅超80%创历史新高。想请教管理层制造二厂、无锡先研项目后续产能利用率的爬坡节奏目标是什么?预计到哪个季度,折旧、人力等固定成本摊薄效应能够明显体现,毛利率到修复通道?另外模组业务当前毛利率偏低,后续有无产品结构优化计划?
董事长、总经理游利尊敬的投资者,您好!截至2026年上半年末,公司在手订单比去年同期增长超过80%,创历史新高,但由于新建产能释放滞后和客户对先进制程产品的工艺要求提高等原因,导致产品交付及营收未达预期。进入下半年,公司前期扩建的产能得到稳步释放,产品交付及营收同比环比将实现大幅增长,同时毛利率将逐步得到修复。制造二厂、无锡先研项目全部投产并达到满产状态后(不包括可转债募投项目),公司规划总产能将超30亿元。从产品结构方面,公司将逐步提高功能器件(金属加热器、陶瓷加热器、喷淋盘等)的收入占比,从而提高公司整体产品毛利水平。
3、151*****096问江苏先锋精密科技股份有限公司董事、董事会秘书XIE MEI截至H1末在手订单同比增长超80%且创历史新高,目前产能扩建的进度如何,H2的订单交付节奏能否支撑营收增速从H1的1.25%显著升;陶瓷加热器已通过头部设备商验证,预计何时实现正式量产并形成收入贡献,静电吸盘突破共烧技术后的客户验证进度如何
董事、董事会秘书XIE MEI尊敬的投资者,您好!截至2026年上半年末,公司在手订单比去年同期增长超过80%,创历史新高,但由于新建产能释放滞后和客户对先进制程产品的工艺要求提高等原因,导致产品交付及营收未达预期。进入下半年,公司前期扩建的产能得到稳步释放,产品交付及营收同比环比将实现大幅增长。陶瓷加热器已通过头部设备商验证,四季度将实现小批量量产并贡献收入,静电卡盘产品尚处于研发阶段,客户样品验证预计将在2027年进行。
4、130*****120问江苏先锋精密科技股份有限公司董事长、总经理游利陶瓷加热器、静电吸盘是长期由海外垄断的高附加值功能件,公司此前披露陶瓷加热器正在客户端验证,若顺利今年可贡献收入。能否游总介绍一下,目前公司陶瓷加热器对应的是哪些设备客户、适配哪些工艺环节?验证当前卡在哪个阶段?静电吸盘研发进度和验证时间表怎么安排?两类产品未来良率、成本和海外竞品的对标差距大概还有多少?
董事长、总经理游利尊敬的投资者,您好!公司陶瓷加热器产品在客户端认证已取得重大进展,已进入量产准备阶段,主要客户包括中微公司、北方华创等长期合作伙伴,主要应用在薄膜沉积等为主的设备和工艺环节。静电卡盘目前尚处于研发阶段,争取2027年出样品测试。陶瓷加热器在试验线上的良率超80%,与海外竞品相比具备成本优势。
5、130*****120问江苏先锋精密科技股份有限公司董事长、总经理游利近期国内存储厂加速扩产,刻蚀、薄膜沉积设备需求提升。想请教一下,公司零部件供给是否已经切入存储设备的先进制程产线?存储客户订单在当前在手订单中的占比变化如何?在适配更小特征尺寸、更高洁净度、更低颗粒控制要求上,公司在涂层、腔体零部件方面做了哪些工艺储备?
董事长、总经理游利尊敬的投资者,您好!公司的主要客户是中微公司、北方华创、拓荆科技等国内半导体装备厂商,公司零部件产品通过客户进入Fab厂的先进制程产线。作为零部件供应商,公司无法识别存储客户订单的占比情况及其变化。为了适配客户产品更小特征尺寸、更高洁净度、更低颗粒控制的要求,公司进行了大量工艺储备,公司综合运用阳极氧化、化学镀镍、先进涂层和高洁净度清洗等多项表面处理工艺。在先进涂层领域,公司使用阳极化+复合喷涂技术(SPS、LD、CVD等)的多层保护技术,开发产品用于更高制程,SPS涂层孔隙率达到国际先进水平,且已通过客户认证。目前,公司在国产化刻蚀反应腔体市场占主导地位。
本文数据来源于先锋精科2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




