据证券之星公开数据整理,近期安杰思(688581)发布2026年三季报。根据财报显示,安杰思净利润同比下降19.14%。截至本报告期末,公司营业总收入4.13亿元,同比下降10.04%,归母净利润1.43亿元,同比下降19.14%。按单季度数据看,第三季度营业总收入1.12亿元,同比下降28.84%,第三季度归母净利润2500.8万元,同比下降50.95%。
本次财报公布的各项数据指标表现一般。其中,毛利率70.82%,同比增0.44%,净利率34.51%,同比减10.45%,销售费用、管理费用、财务费用总计9678.76万元,三费占营收比23.42%,同比增25.57%,每股净资产31.85元,同比增3.66%,每股经营性现金流2.1元,同比增42.03%,每股收益1.77元,同比减18.81%
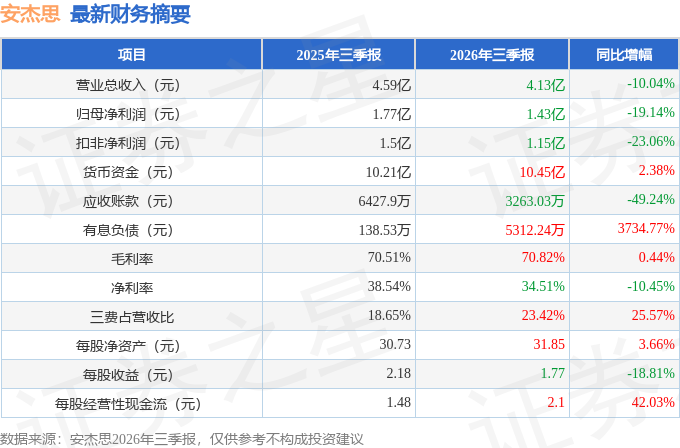
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.35亿元,每股收益均值在2.91元。
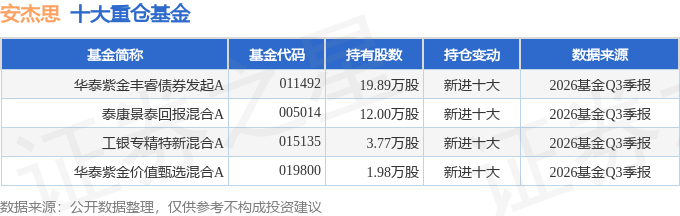
持有安杰思最多的基金为华泰紫金丰睿债券发起A,目前规模为2.17亿元,最新净值1.063(10月30日),较上一交易日下跌0.16%,近一年下跌1.05%。该基金现任基金经理为吴晖 查晓磊 袁作栋。
最近有知名机构关注了公司以下问题:
问:公司情况介绍:
答:公司泰国工厂已正式启动二期建设项目,公司已完成泰国土地购置、厂房规划设计及核心设备选型采购等前期工作,土建工程按计划有序施工,预计将于 2027 年上半年建成投产。未来,公司将持续完善全球化生产网络布局,深化本地化运营管理,为应对国际贸易环境不确定性、保障海外业务稳健增长提供坚实的产能支撑与战略保障。
Q2公司海外各区域增长情况,并购计划及进展。
公司深耕北美、欧洲等核心海外市场,基于临床需求调研制定差异化进入策略,逐步构建本地化服务体系,与海外客户建立战略协同机制。报告期内,海外业务实现销售收入 2.01 亿元,同比增长 23.81%。其中,公司在北美、亚太及大洋洲地区销售增长较快。未来,公司将持续优化全球渠道布局,加快在北美、南美及欧洲等区域销售团队的建设,进一步提升公司产品在海外市场的占有率。
Q3公司复用内窥镜产品国内外的推广销售情况和策略定位。
公司在复用内窥镜设备领域相继获得多张注册证,目前公司以内窥镜设备搭载 I 辅助诊断及早癌识别技术为研发方向,在整合专家经验的基础上推动内镜产品迭代,有效提升早癌病变识别的敏感性与特异性,为诊断准确性提供双重保障。目前,公司正积极开展复用内窥镜产品的推广工作,以国内市场为起点逐步向海外市场拓展,为提高公司复用内窥镜产品市场占有率奠定基础。公司预计将于 2026 年下半年正式上市销售,为公司贡献新的收入增量。
Q4公司海外市场渠道拓展情况,目前自有品牌海外占比?后续是否会进一步扩大海外销售团队
报告期内,公司积极拓展海外渠道建设,公司新增海外合作客户 11 家,签约的合作客户总数已经达到 153 家,自有品牌销售占比逐年提高。2026 年上半年公司海外自有品牌销售收入同比增长 45.84%,自有品牌销售占比超过 1/3。公司结合海外市场实际需求与业务发展规划,为进一步巩固和拓展海外市场份额,公司后续会加大海外销售渠道的建设力度,稳步扩充销售团队编制,吸纳更多本土员工,进而提升公司的品牌影响力和竞争力。
Q5如何看待 26 年国采后公司在国内的份额和利润率变化趋势?目前报量阶段有哪些举措?
2026 年 6 月,天津市医药采购中心牵头的国家级集中带量采购正式启动,意味着本次第七批消化内镜耗材国采从筹备进入正式落地阶段。公司将持续发挥精细化管理的优势,目标整体市场覆盖率进一步提升,同时相关产品的销售毛利率可能也会出现一定承压。报告期内,公司积极加强空白医院的产品试用推广和渠道招商工作,并积极与天津市医保局进行沟通和咨询。
Q6单双极电刀商业化进展,单院产出及对配套耗材销售的带动情况,预计何时形成利润贡献?
受我国结直肠癌、胃癌与食道癌发病率上升与老龄化加速等因素驱动,国内 ESD/EMR 手术数量持续增长。公司前瞻性布局该领域的相关产品,已完成单、双设备和器械的注册并均已获证。随着全国性集采的落地,相关产品有望为公司打开新的增量空间。
本文数据来源于安杰思2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




