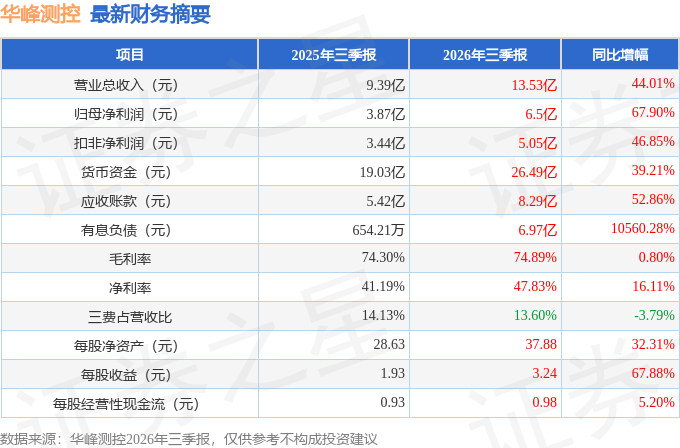
据证券之星公开数据整理,近期华峰测控(688200)发布2026年三季报。截至本报告期末,公司营业总收入13.53亿元,同比上升44.01%,归母净利润6.5亿元,同比上升67.9%。按单季度数据看,第三季度营业总收入6.14亿元,同比上升51.72%,第三季度归母净利润2.33亿元,同比上升22.13%。本报告期华峰测控应收账款上升,应收账款同比增幅达52.86%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率74.89%,同比增0.8%,净利率47.83%,同比增16.11%,销售费用、管理费用、财务费用总计1.84亿元,三费占营收比13.6%,同比减3.79%,每股净资产37.88元,同比增32.31%,每股经营性现金流0.98元,同比增5.2%,每股收益3.24元,同比增67.88%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在8.46亿元,每股收益均值在4.22元。
该公司被5位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为62.72亿元,已累计从业7年217天,擅长挖掘成长股。
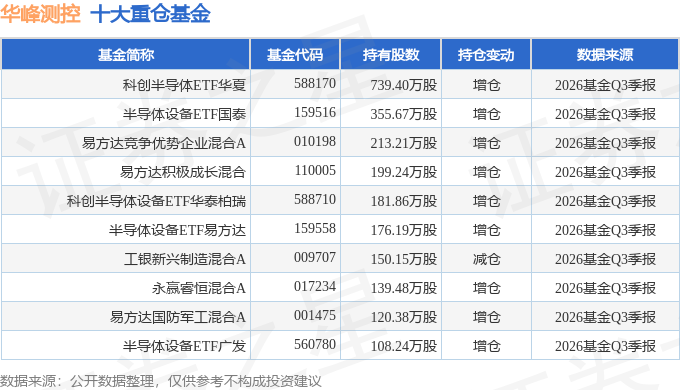
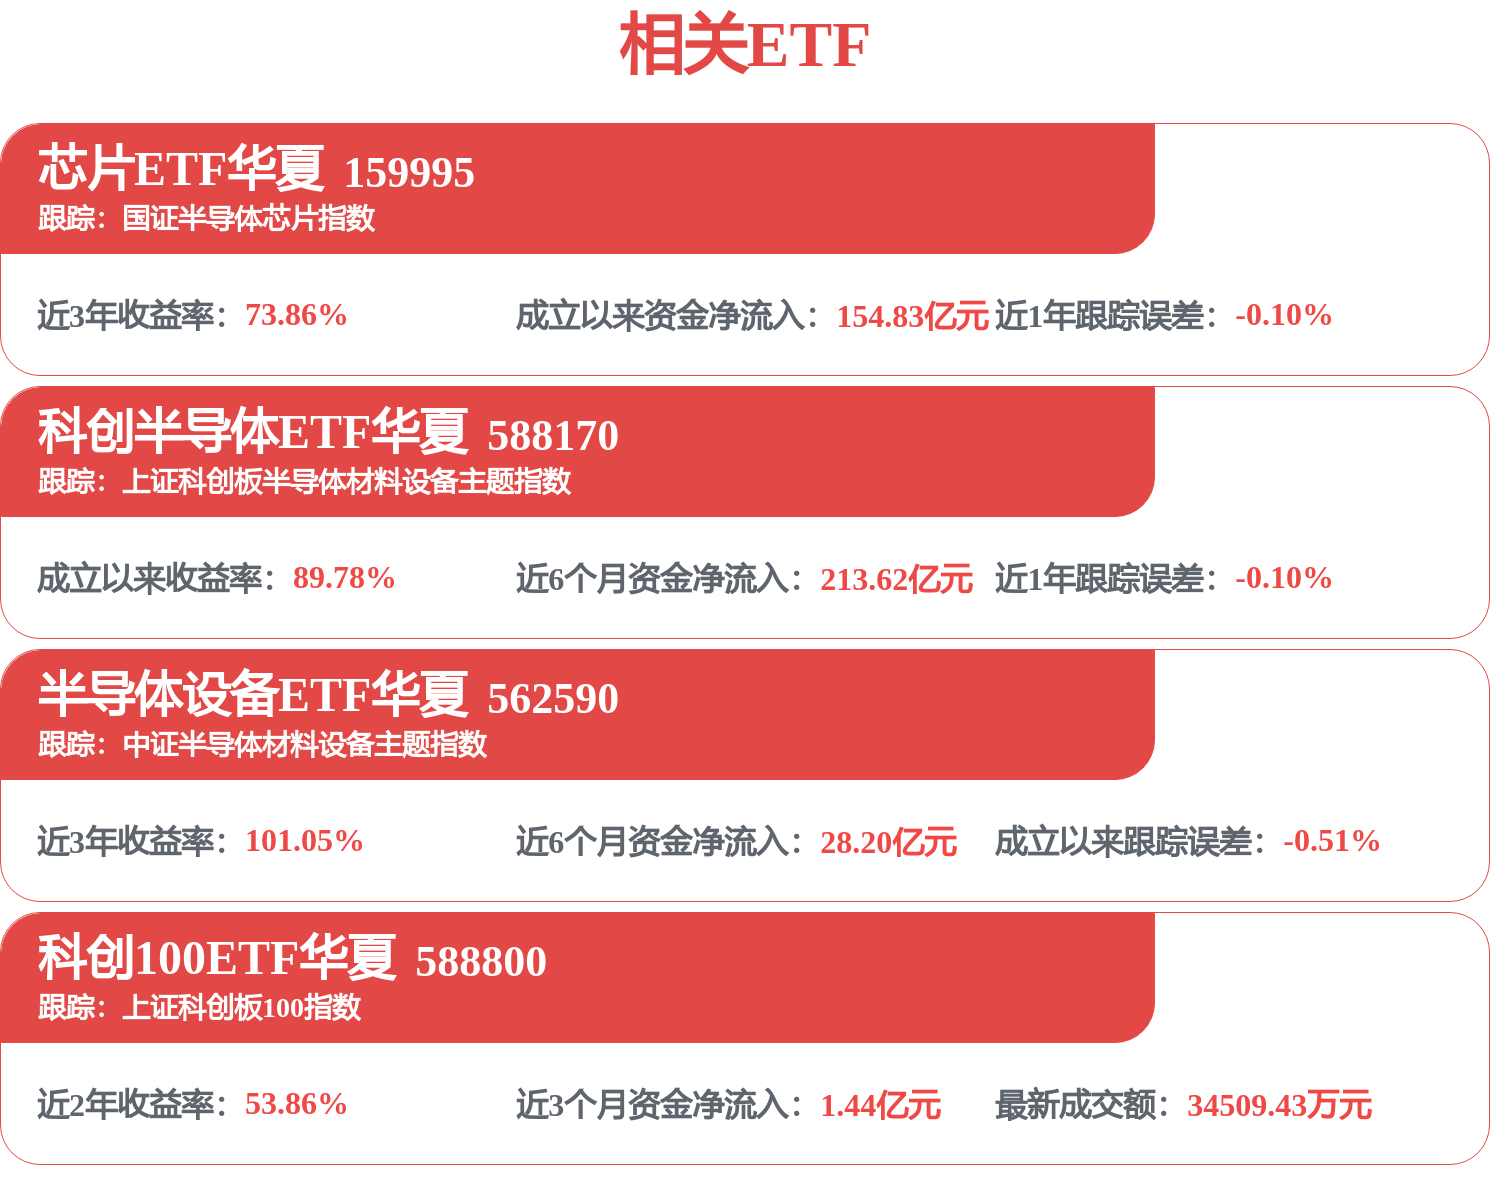
持有华峰测控最多的基金为科创半导体ETF华夏,目前规模为419.46亿元,最新净值0.5865(10月30日),较上一交易日下跌7.29%,近一年上涨19.07%。该基金现任基金经理为杨斯琪 荣膺。
最近有知名机构关注了公司以下问题:
问:传统模拟/电源类业务及海外市场未来展望?
答:传统模拟及电源类业务仍是公司现有业务的重要组成部分。目前,STS 8200和STS 8300为公司主要产品。2026年上半年,STS 8200收入占比仍略高于STS 8300,STS 8300收入占比持续提升,主要与PMIC及电源类芯片测试需求有关。海外市场方面,公司相关业务及客户拓展工作持续推进。
本文数据来源于华峰测控2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




