据证券之星公开数据整理,近期晨光新材(605399)发布2026年三季报。根据财报显示,晨光新材增收不增利。截至本报告期末,公司营业总收入10.43亿元,同比上升31.45%,归母净利润-9829.5万元,同比下降190.91%。按单季度数据看,第三季度营业总收入3.66亿元,同比上升32.55%,第三季度归母净利润-5943.4万元,同比下降101.48%。
本次财报公布的各项数据指标表现一般。其中,毛利率7.17%,同比减31.36%,净利率-9.43%,同比减120.94%,销售费用、管理费用、财务费用总计8233.72万元,三费占营收比7.89%,同比减14.78%,每股净资产6.36元,同比减7.41%,每股经营性现金流-0.11元,同比减5.76%,每股收益-0.32元,同比减190.91%
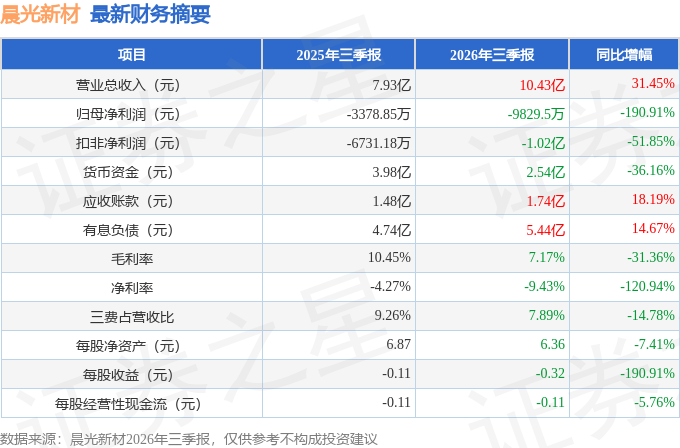
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请公司对下半年及未来经营有何展望?
答:尊敬的投资者,您好!从行业层面看,功能性硅烷是新能源、高端制造等领域重要的工业助剂,全球主要产能集中于国内,行业景气度和宏观经济相关,下游应用较为分散。行业经历前期周期调整后需求逐步修复,但通用产品仍存在同质化竞争,叠加地缘扰动,氯丙烯等上游石化原料价格波动对行业成本形成一定压力。
面向下半年及中长期发展,公司将聚焦主营业务发展,持续夯实企业经营基本面。公司已构建多基地产能矩阵,各基地均具备柔性生产能力,逐步落地公司三阶梯发展体系。考虑新建基地尚处于产能培育周期,公司将结合市场实际需求审慎把控产能释放节奏,保障装置稳定运行、供应链稳定交付。
经营层面,一是稳固基础功能性硅烷基本盘,保障主流产品市场供应;二是依托研发与各基地柔性产线,加快高端产品的客户验证与落地,提高高附加值产品占比;三是完善海外子公司本地化运营,扩大海外直销规模,培育新的增长来源。
同时客观来看,行业供需格局变化、上游原材料价格波动、新项目产能爬坡进度不及预期、海外地缘及贸易环境等因素,均可能对公司经营带来不确定性。公司董事会、管理层将密切跟踪行业动态,强化内部运营管理,做好生产排产、客户开拓与风险管控,努力提升整体经营水平。公司若发生经营重大事项,将严格按照监管规定及时履行信息披露义务。
以上内容不构成对未来业绩的预测,敬请投资者注意投资风险。感谢您的关注!
本文数据来源于晨光新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




