据证券之星公开数据整理,近期方盛制药(603998)发布2026年三季报。根据财报显示,方盛制药营收净利润同比双双增长。截至本报告期末,公司营业总收入13.84亿元,同比上升10.44%,归母净利润2.89亿元,同比上升7.6%。按单季度数据看,第三季度营业总收入4.26亿元,同比上升1.76%,第三季度归母净利润9101.75万元,同比下降8.1%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率75.14%,同比增5.42%,净利率20.96%,同比减1.0%,销售费用、管理费用、财务费用总计5.97亿元,三费占营收比43.1%,同比增2.06%,每股净资产4.05元,同比增6.47%,每股经营性现金流0.97元,同比增89.96%,每股收益0.66元,同比增8.2%
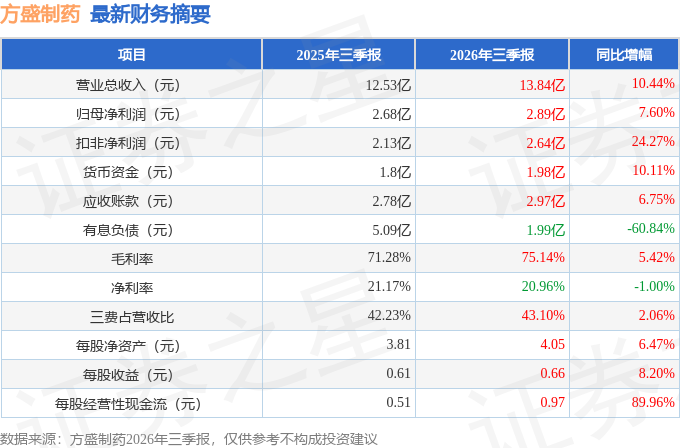
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.67亿元,每股收益均值在0.84元。
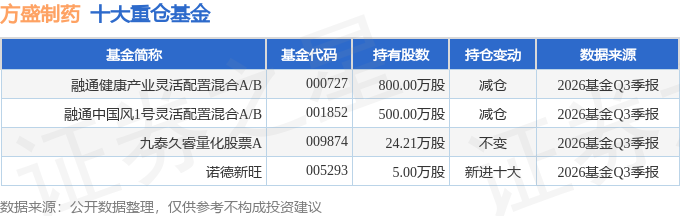
持有方盛制药最多的基金为融通健康产业灵活配置混合A/B,目前规模为10.41亿元,最新净值2.423(10月30日),较上一交易日上涨0.17%,近一年下跌11.41%。该基金现任基金经理为万民远。
最近有知名机构关注了公司以下问题:
问:公司产品集采情况如何以及对公司的影响?
答:公司产品血塞通片/分散片、藤黄健骨片、强力枇杷膏(蜜炼)中选全国中成药采购联盟集中带量采购;依折麦布片、头孢克肟片、头孢丙烯片、厄贝沙坦氢氯噻嗪片、奥美拉唑肠溶片、蒙脱石散中选集采药品协议期满品种接续采购;吲哚布芬片、比索洛尔氨氯地平片中选第十二批国家组织药品集中带量采购。近年来,集采工作进一步明确“稳临床、保质量、遏非理性竞价、防围标串标”的基本原则,优化集采价格形成规则,公司中选集采的产品接续情况较为稳定。同时公司积极把握集采中选药品“三进”带来的市场契机,大力推进渠道下沉与院内外终端布局,同时依托“三位一体”的集团化采购管理模式,提升采购供应链的协同效率与成本竞争力。随着集采药品“三进”政策持续推进,产品院外渠道覆盖有望进一步扩大,为存量品种持续释放市场潜力创造有利条件。
本文数据来源于方盛制药2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




