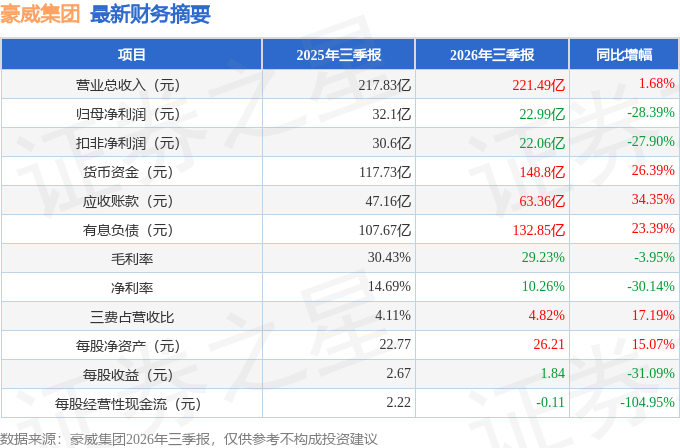
据证券之星公开数据整理,近期豪威集团(603501)发布2026年三季报。截至本报告期末,公司营业总收入221.49亿元,同比上升1.68%,归母净利润22.99亿元,同比下降28.39%。按单季度数据看,第三季度营业总收入81.24亿元,同比上升3.8%,第三季度归母净利润10.79亿元,同比下降8.74%。本报告期豪威集团应收账款上升,应收账款同比增幅达34.35%。
本次财报公布的各项数据指标表现一般。其中,毛利率29.23%,同比减3.95%,净利率10.26%,同比减30.14%,销售费用、管理费用、财务费用总计10.67亿元,三费占营收比4.82%,同比增17.19%,每股净资产26.21元,同比增15.07%,每股经营性现金流-0.11元,同比减104.95%,每股收益1.84元,同比减31.09%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在34.31亿元,每股收益均值在2.81元。
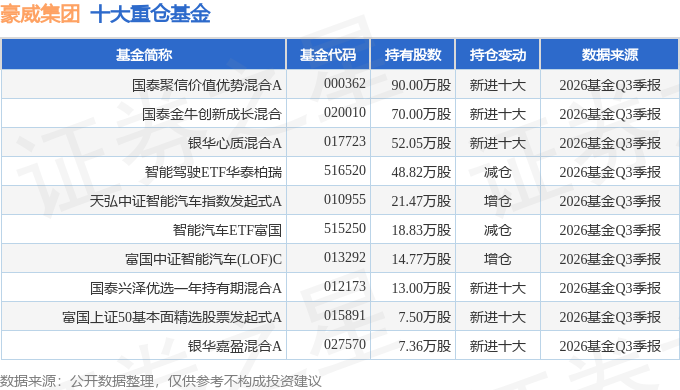
持有豪威集团最多的基金为国泰聚信价值优势混合A,目前规模为8.88亿元,最新净值2.146(10月30日),较上一交易日下跌3.38%,近一年下跌17.21%。该基金现任基金经理为程洲。
最近有知名机构关注了公司以下问题:
问:公司2026年半年度总体经营情况
答:问环节主要内容
问题一公司本次半年度报告首次对新兴市场业务进行了细分披露,请介绍该板块的整体经营情况及业务布局思路。
随着人工智能技术在终端侧的加速落地,图像传感器的产品定位正由传统影像记录器件向智能终端环境感知的核心器件演进。基于上述判断,公司于本报告期对新兴市场业务进行了进一步细分披露,主要涵盖专业影像终端、机器视觉与机器人、端侧I三个方向。报告期内,新兴市场业务合计实现收入17.26亿元,较上年同期增长47.12%,占图像传感器业务收入的比重持续提升。该板块下游应用领域覆盖面较广,与客户实际应用需求结合紧密,应用场景由智能手机、汽车向智能影像终端、机器视觉、智能眼镜及具身智能等新兴领域快速拓展,系公司中长期重点培育的业务方向。公司将围绕上述方向持续加大相关领域的研发投入及市场拓展力度。
问题二请介绍专业影像终端业务的经营情况及后续发展展望。
专业影像终端业务下游主要覆盖运动相机、全景相机、航拍无人机、口袋影像及可穿戴影像等终端设备。该类应用对图像传感器的感光面积、像素规格及宽动态性能要求较高,产品规格的提升相应带动单颗产品价值量的提升。公司在宽动态范围、低照度成像及低功耗等方面具备较强的技术积累,已进入行业主要品牌客户的产品体系。2026年上半年,公司图像传感器业务来自专业影像终端实现收入12.87亿元,较上年同期增长53.36%。随着下游终端硬件的持续迭代升级,相关产品的单机价值量仍存在进一步提升空间。
问题三机器视觉与机器人业务本次系首次单独披露,请介绍该业务的下游应用领域及报告期内进展情况。
该业务下游主要涵盖机器视觉、具身智能数据采集及人形机器人等核心方向。2026年上半年,客户对多模态数据采集的需求持续增长,采购形态由单一品类采购逐步向多模态一体化集成方案演进,对硬件在多部位同步视觉感知方面提出更高要求,单套设备对图像传感器的需求数量相应增加。人形机器人视觉方面,下游客户正由原型验证阶段逐步向工程化量产阶段推进,公司已在该方向进行重点投入。2026年上半年公司图像传感器业务来自机器视觉与机器人收入实现2.10亿元,同比增加71.15%,系新兴市场板块中增速较快的业务方向之一。
问题四请介绍公司在端侧I相关应用领域的进展情况,以及公司对该市场发展节奏的判断。
随着大模型能力持续向终端侧下沉,智能眼镜、智能可穿戴设备、轻量化机器人及空间感知类硬件等新型端侧I终端持续涌现。上述终端在定位与建图、手势识别、眼动追踪等功能的实现上均需搭载摄像头模组,对图像传感器的性能提出较高要求。公司已完成相关方向的产品布局,并与主要客户保持紧密沟通。2026年上半年,公司图像传感器业务来自端侧I终端收入实现2.30亿元,同比增加8.46%。公司看好端侧I方向的产业发展潜力,将持续跟踪下游终端形态的演进节奏,同步做好技术储备与产能规划。
问题五请介绍公司在光通信及人工智能算力基础设施领域的业务布局情况。
面向I算力基础设施对高速率、低功耗、高可靠光传输的需求,公司围绕光模块收发端核心模拟器件持续加大研发投入,同时持续迭代硅基液晶空间光调制器及配套驱动控制方案,巩固在波长选择开关核心器件领域的既有技术优势,并向骨干网、城域网及数据中心光交换等应用方向拓展。报告期内,公司完成对成都翌创微电子有限公司的控股收购,进一步补充了数字电源控制等产品能力。
问题六公司第三季度毛利率预测较上季度有所提升,请分析主要驱动因素。
2026年第三季度,凭借在视觉感知领域的技术积淀与持续的产品结构优化,公司展现出较强韧性;伴随智能驾驶、专业影像、机器视觉与机器人等产品线营收占比的持续提升,公司营业收入有望实现有序增长。公司与上游主要合作伙伴保持长期稳定的合作关系,在产能保障及成本控制方面具备较好基础;与此同时,半导体设计业务在智能驾驶及I相关应用场景的布局不断深化,高端产品份额扩大,带动毛利率环比稳步提升。公司将持续推进业务结构优化,推动整体经营质量稳步提升。
问题七公司在新兴领域的持续投入是否会对费用端形成压力?未来研发投入方向如何安排?
公司在加大新兴领域投入的同时,同步推进研发体系的提质增效,通过优化项目结构,持续提升整体研发效率。总体而言,公司将把更多资源配置至汽车电子、机器视觉与机器人、端侧I、光通信及人工智能算力基础设施等具备中长期成长空间的业务方向,推动整体经营质量稳步提升。
本文数据来源于豪威集团2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




