据证券之星公开数据整理,近期华兰疫苗(301207)发布2026年三季报。根据财报显示,华兰疫苗净利润同比下降103.36%。截至本报告期末,公司营业总收入3.01亿元,同比下降62.67%,归母净利润-445.11万元,同比下降103.36%。按单季度数据看,第三季度营业总收入2.57亿元,同比下降65.62%,第三季度归母净利润-4089.43万元,同比下降136.67%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率62.65%,同比减18.63%,净利率-1.48%,同比减109.01%,销售费用、管理费用、财务费用总计2.15亿元,三费占营收比71.56%,同比增27.25%,每股净资产8.59元,同比减9.0%,每股经营性现金流0.36元,同比增19.41%,每股收益-0.01元,同比减103.37%
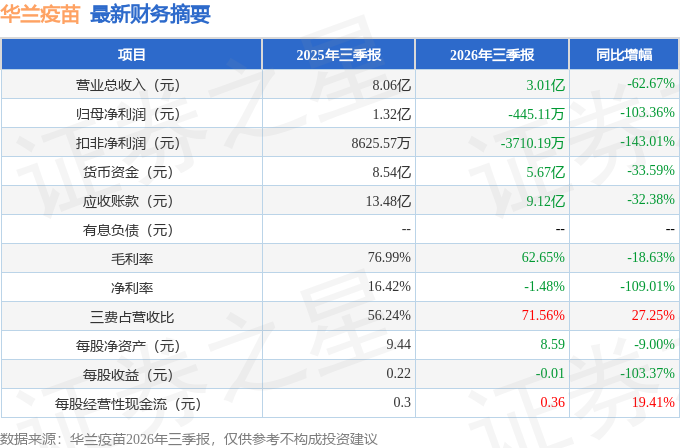
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.19亿元,每股收益均值在0.36元。
最近有知名机构关注了公司以下问题:
问:简要介绍公司 2026 年半年度整体经营情况
答:公司结合流感疫苗的季节性需求和产品生产周期,统筹做好生产组织、批签发及市场供应等工作。受流感病毒流行毒株变化影响,今年流感疫苗行业批签发节奏与上年同期存在一定差异,公司流感疫苗在2026年上半年未取得批签发。
随着后续批签发工作推进,公司有序开展产品供应。经查询中检院公开数据,截至目前,公司已取得流感疫苗批签发 30 批、冻干人用狂犬病疫苗(Vero细胞)批签发 4批。公司将持续关注各地接种需求及市场变化,合理安排生产和供应节奏,做好产品供应保障工作,积极满足市场接种需求。
问题 2推动国内流感疫苗接种需求进一步释放的主要因素有哪些?重点人群接种支持政策及支付便利性的提升将发挥怎样的作用?
国内流感疫苗接种需求的进一步释放,主要与公众预防接种意识提升、重点人群接种需求增长以及接种便利性和可及性改善等因素有关。目前,国内流感疫苗接种水平仍有较大提升空间,老年人、儿童等重点人群规模较大,为接种需求的持续释放提供了基础。
在政策支持方面,根据公开信息,国家疾控局、教育部等八部门联合印发《关于做好 2026—2027 流行季流感疫苗接种工作的通知》,部分地区已依照文件开展农村地区“一老一小”流感疫苗免费接种工作,该政策有助于减轻重点人群的接种费用负担,提高流感疫苗接种的可及性,进一步促进重点人群接种。同时,国家医保局办公室、财政部办公厅印发的《关于进一步加强定点零售药店职工基本医疗保险个人账户使用监督管理的通知》明确,允许使用职工医保个人账户支付在定点医疗机构发生的流感疫苗接种费用。该政策有利于减轻接种者的现金支付负担,提高流感疫苗接种费用支付的便利性。
随着公众对流感预防重视程度的不断提高,以及相关接种支持措施的逐步推进,国内流感疫苗接种需求有望进一步释放。公司将密切关注相关政策实施情况及市场需求变化,做好产品生产和供应工作。问题 3围绕流感疫苗业务,公司如何考虑现有产品升级与新技术路线的研发布局?
流感疫苗是公司的优势业务领域。公司在巩固现有产品优势的基础上,持续推进产品升级和新技术路线布局,不断丰富流感疫苗产品储备。
在现有技术基础上的产品升级方面,公司研发的新型佐剂流感病毒裂解疫苗近期已取得《药物临床试验批准通知书》。该产品通过引入佐剂系统,旨在增强机体免疫应,是公司推进流感疫苗产品升级的重要研发方向。
在新技术路线方面,公司研发的新型流感病毒 mRN疫苗近期也已取得《药物临床试验批准通知书》。mRN技术在抗原设计、疫苗株更新等方面具有一定的技术应用潜力,为公司流感疫苗研发提供了新的技术路径。
未来,公司将继续围绕流感疫苗领域,推动现有产品升级与新技术路线研发并行发展,持续丰富不同技术路线及不同适用人群的产品储备,进一步提升公司在流感疫苗领域的产品竞争力和持续创新能力。
本文数据来源于华兰疫苗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




