据证券之星公开数据整理,近期山水比德(300844)发布2026年三季报。截至本报告期末,公司营业总收入2.85亿元,同比下降5.84%,归母净利润-6073.59万元,同比下降61.83%。按单季度数据看,第三季度营业总收入9083.57万元,同比上升17.0%,第三季度归母净利润-2277.52万元,同比上升42.25%。本报告期山水比德公司应收账款体量较大,当期应收账款占最新年报营业总收入比达68.16%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率35.45%,同比减8.71%,净利率-21.33%,同比减77.86%,销售费用、管理费用、财务费用总计1.05亿元,三费占营收比36.91%,同比增13.18%,每股净资产8.02元,同比增1.93%,每股经营性现金流-0.75元,同比减107.3%,每股收益-0.65元,同比减58.54%
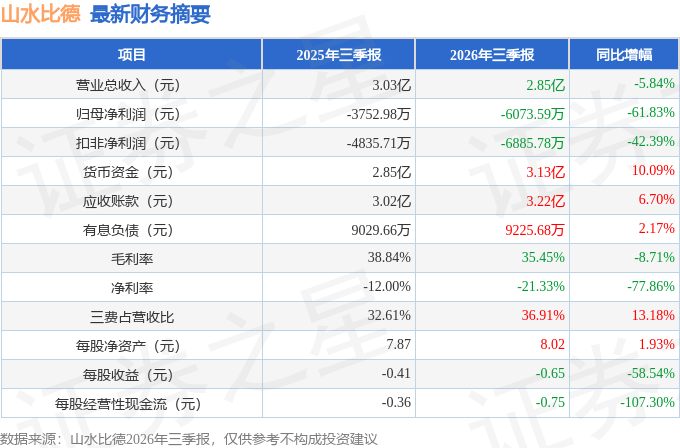
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:1.您好蔡总,在今年 5月的交流互动中我向你过今年一季度业绩降幅很大的,您也回答了因为一季度本来收入就比其他季度少,然后又增加了很多分支机构,导致增加了很多人力成本和营运成本的上升,现在已经三季度末期了,首先您对今年度的业绩扭亏为盈有没有信心?其次对新增加的这些分支机构所带来的人力成本及营运成本上升的,现在看来有没有从业绩上扭转趋势?最后是公司新签的这些项目回款有没有设置保护公司的利益?
答:1.您好蔡总,在今年 5月的交流互动中我向你提过今年一季度业绩降幅很大的问题,您也了因为一季度本来收入就比其他季度少,然后又增加了很多分支机构,导致增加了很多人力成本和营运成本的上升,现在已经三季度末期了,首先您对今年度的业绩扭亏为盈有没有信心?其次对新增加的这些分支机构所带来的人力成本及营运成本上升的问题,现在看来有没有从业绩上扭转趋势?最后是公司新签的这些项目款问题有没有设置保护公司的利益?
尊敬的投资者,您好!关于公司整体扭亏为盈,公司正通过“降本增效”与“业务结构优化”双管齐下,全力改善经营情况。市场端,我们聚焦区域城投、国央企及优质头部核心客户,深化战略合作,依托全国分子公司网络强化区域覆盖与客户粘性;业务端,坚持“景观设计主业+建筑景观一体化”双轮驱动,积极拓展建筑景观一体化设计、全过程咨询等高附加值业务,加速构建一体化服务竞争力,以质换量,提升整体盈利水平。
新增分支机构的投入是着眼长远的区域布局。公司将通过优化人员结构和管理流程,严控成本增速;随着分支机构订单和业绩的转化,成本上升的负面影响将被业绩增长所对冲。
公司高度重视现金流安全,已构建全周期的应收账款管理体系。通过项目源头筛选、客户信用评估、多部门联动、强化法律催收形成闭环管理,严格执行事前风险防范、事中过程管控与事后催收机制,最大限度维护公司资产安全,保障全体股东利益。截至半年度报告期末,合同负债(预收账款)5,440 万元,较上年报告期末增长 19.9%,显示新签订单的预收款比例有所提升,前端款保护正在加强。
结合行业特性与公司经营走势来看,设计行业具有明显的季节性特征,下半年尤其是第四季度为项目集中交付、结算款的高峰期,公司下半年经营业绩具备一定的修复弹性与增长空间。公司将继续以“品质年”为主线,审慎控制分支机构扩张节奏,强化预算与绩效考核,全力改善经营质量。感谢您的关注!
本文数据来源于山水比德2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




