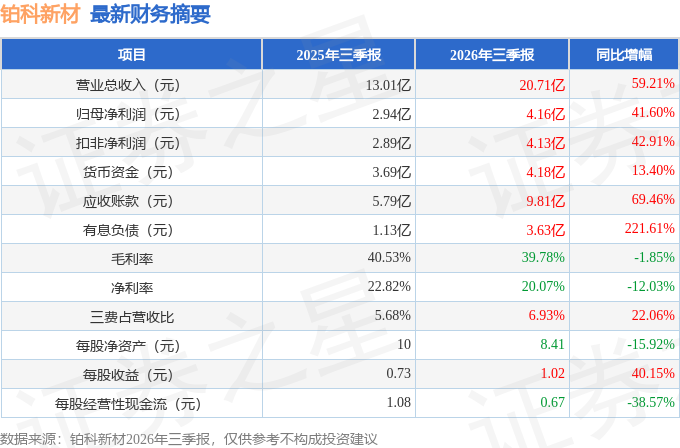
据证券之星公开数据整理,近期铂科新材(300811)发布2026年三季报。截至本报告期末,公司营业总收入20.71亿元,同比上升59.21%,归母净利润4.16亿元,同比上升41.6%。按单季度数据看,第三季度营业总收入8.88亿元,同比上升101.74%,第三季度归母净利润1.9亿元,同比上升85.81%。本报告期铂科新材应收账款上升,应收账款同比增幅达69.46%。
本次财报公布的各项数据指标表现一般。其中,毛利率39.78%,同比减1.85%,净利率20.07%,同比减12.03%,销售费用、管理费用、财务费用总计1.44亿元,三费占营收比6.93%,同比增22.06%,每股净资产8.41元,同比减15.92%,每股经营性现金流0.67元,同比减38.57%,每股收益1.02元,同比增40.15%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在6.14亿元,每股收益均值在1.51元。
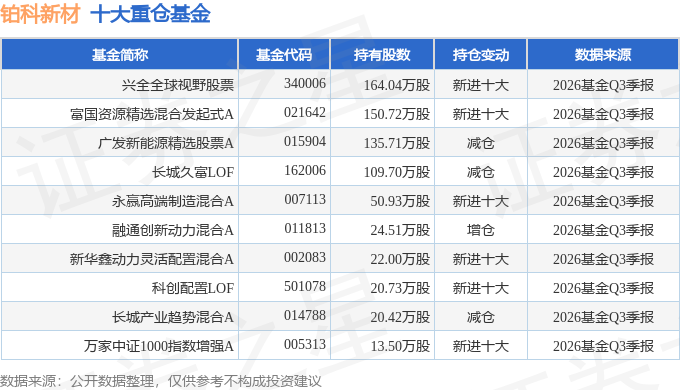
持有铂科新材最多的基金为兴全全球视野股票,目前规模为35.31亿元,最新净值2.8933(10月30日),较上一交易日下跌3.24%,近一年上涨42.88%。该基金现任基金经理为余明强。
最近有知名机构关注了公司以下问题:
问:公司 2026 年半年度经营情况介绍
答:2026年上半年,公司主要业务中金属软磁粉芯板块销售占比在 62%左右,电感元件占比在 35%左右。从季度趋势来看,芯片电感的营收权重在稳步提升,预计下半年将进一步增加,公司产品结构整体向着更均衡更全面的方向发展。
2、公司半年度净利润增速和营业收入增速同比有所区别的原因?
一方面,公司在今年 4月实施了新一期 5年期的股权激励计划,在第二季度计入股份支付费用接近 2700 万,还原后的净利润增速和营业收入的增速相近;另一方面,公司在前期披露过近几年持续加大研发投入以更好的配合行业和客户的需求,在本报告期和各季度中也有体现,上半年研发费用同比增长67.06%,公司坚信长期稳定的研发投入将带来持续的增长和利润报,为实现公司未来长期稳定的增长目标埋下种子积攒能量。
3、公司前期介绍过 VPD 电感,能否更新下这部分的具体情况?
公司在前期介绍过模块式电感的相关情况,模块式电感主要配合下游客户应用在垂直供电(VPD)的架构中,据产业链了解,目前模块式电感主要应用于 SIC、GPU等终端领域。一般而言,模块式电感与分立式电感相比,单位价值量是 2倍到 3倍,与产品性能、生产难度、方案设计等各方面相关。TLVR 电感相比传统电感难度与价值量也更高。长期来看,公司芯片电感产品的单位价值量会受益于上述技术趋势。
公司统计今年上半年电感元件营收中模块式电感占比 70%以上,在下半年将进一步加速渗透。
4、市场关注到公司 TLVR 电感的业务,半年度来看有何新进展?
公司上半年 TLVR电感占 I芯片电感销售收入比例已超过 30%,出货类型主要是模块式电感。同时结合公司目前阶段的了解判断,今年估计可维持在 30%-40%占比区间。
5、芯片电感的扩产进展情况,产能利用率情况?
公司目前惠东一期新产能已经投入使用,目前的爬坡情况很顺利,设备在持续不断的进场安装调试,下半年会对公司的业务端有产出贡献,公司会全力的提高产能投放速度和产出效率。目前芯片电感订单端比较饱满,公司将全力交付。
6、芯片电感的在手订单情况如何?能否支撑即将释放的产能
公司芯片电感目前的在手订单 9 亿+,所以公司正全力提高产能交付水平。
7、合金软磁粉芯业务上半年的经营情况?尤其是光伏和储能领域
磁粉芯业务上半年营收同比增幅大概 10%多点,这个有去年同期高基数的因素(光伏抢装)。具体到季度来看,今年第二季度磁芯的营收环比有 30%+的增长,其中光储、服务器电源和车载领域起到了主要增长贡献。
8、公司在一次和二次电源领域的业务开展情况如何?
这个就是公司分类下的服务器电源领域,主要应用在 I服务器二次电源和一次电源场景下,公司在前期判断该行业会是今年磁芯下游中增速最快的一块,今年上半年来看该领域营收增长幅度超过 100%。
本文数据来源于铂科新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




