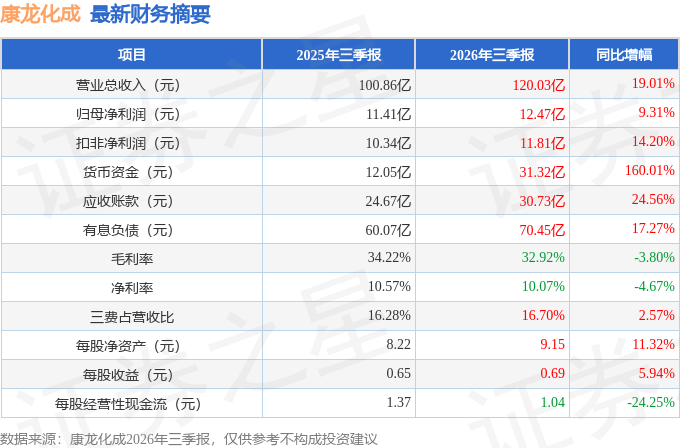
据证券之星公开数据整理,近期康龙化成(300759)发布2026年三季报。截至本报告期末,公司营业总收入120.03亿元,同比上升19.01%,归母净利润12.47亿元,同比上升9.31%。按单季度数据看,第三季度营业总收入44.08亿元,同比上升20.94%,第三季度归母净利润4.97亿元,同比上升13.06%。本报告期康龙化成公司应收账款体量较大,当期应收账款占最新年报归母净利润比达184.67%。
本次财报公布的各项数据指标表现一般。其中,毛利率32.92%,同比减3.8%,净利率10.07%,同比减4.67%,销售费用、管理费用、财务费用总计20.05亿元,三费占营收比16.7%,同比增2.57%,每股净资产9.15元,同比增11.32%,每股经营性现金流1.04元,同比减24.25%,每股收益0.69元,同比增5.94%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在20.07亿元,每股收益均值在1.09元。
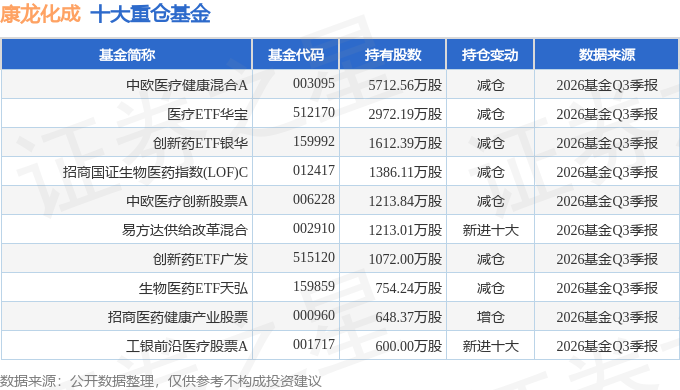
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是易方达基金的杨宗昌,在2025年的证星公募基金经理顶投榜中排名前十,其现任基金总规模为268.78亿元,已累计从业7年192天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
最近有知名机构关注了公司以下问题:
问:第一部分:公司管理层对 2026年三季度报告进行分析解读。
答:第二部分问环节
问2026年前三季度公司 Top20药企收入增速从上半年的 32.0%提升至 52.5%、欧洲地区客户收入增速从上半年的 6.0%提升至 30.1%,该变化的主要原因是什么?欧洲地区客户相关贡献主要体现在实验室服务还是小分子 CDMO业务?
2026年第三季度,部分欧洲制药客户的后期项目实现大额交付与收入确认,直接带动 MNC客户、欧洲客户的整体收入增速加快。相关贡献来自小分子 CDMO业务。
问实验室服务板块 2026年三季度订单明显加速的主要驱动是什么
?公司实验室服务业务在规模已处于全球行业领先的情况下,过去一直保持高于行业的增速。订单驱动主要包括第一,在传统小分子优势基础上抓住新机会,包括复杂小分子、PROTC、分子胶等,以及复杂大分子偶联、环肽、小核酸等发展较快领域;第二,战略客户持续取得进展,来自美国、欧洲及亚太地区 MNC客户的收入持续增加;第三,客户结构多元化。
问2026年生物科学服务经营强劲,生物科学与实验室化学服务各自增速如何?
2026年前三季度,实验室化学服务实现稳定增长,生物科学板块较实验室化学更快增长,且第三季度加速更加明显。生物科学服务高速增长的驱动因素包括一是公司在能力和效率方面始终保持全球行业领先水平,具备较强的行业竞争力;二是在小分子增长基础上,新分子类型业务取得较好发展;三是抓住了 I赋能类新型公司带来的业务机遇,上述因素共同推动生物科学板块持续高速增长。
问公司小分子 CDMO服务板块新签订单的增长趋势如何?从后期项目及新签订单储备来看,未来对业绩贡献较大的项目主要集中在哪些细分领域?
在新签订单方面,前三季度,公司 CDMO板块新签订单同比增长超过 40%,延续了强劲增长的趋势。2026年第三季度,公司位于宁波的 PI生产车间再次通过 FD现场检查,为公司持续服务美国及全球市场的商业化创新药生产提供有力保障。
公司小分子 CDMO业务整体具备增长延续性。公司 CRDMO管线每年服务近千个研发项目,伴随着小分子 CDMO管线的持续推进,我们预计,未来临床中后期和商业化生产项目的需求将持续保持强劲增长。问临床板块毛利率持续环比提升,SMO、临床 CRO、海外临床各自的量价情况和毛利率趋势有何差异?未来临床板块的经营节奏有何预期?
前三季度,临床服务新签订单同比增长超过 25%,保持了快速增长的趋势。2026年前三季度,海外临床、中国 CRO、中国 SMO服务均呈现稳健增长。
康龙临床在行业竞争最激烈的时期,保持并加强了核心竞争力,市场份额持续提高。毛利率方面,中国市场经历几年的激烈行业竞争后逐步出现拐点,预计中国区临床业务毛利率有望逐步改善。
问公司 2026年前三季度资本开支达到 22亿元且同比增长明显,本轮资本开支主要投向哪些业务板块?
公司 2026年资本开支预计超过 30亿元人民币。资本开支核心投向 CDMO服务板块的产能建设。同时,第三季度,实验室服务订单和收入加速,公司将在新实验室扩建、人才储备方面持续投入。
本文数据来源于康龙化成2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




