据证券之星公开数据整理,近期星辉娱乐(300043)发布2026年三季报。截至本报告期末,公司营业总收入7.96亿元,同比下降53.92%,归母净利润1.58亿元,同比下降41.25%。按单季度数据看,第三季度营业总收入2.78亿元,同比下降52.94%,第三季度归母净利润6510.3万元,同比下降42.46%。本报告期星辉娱乐盈利能力上升,毛利率同比增幅4.05%,净利率同比增幅27.36%。
本次财报公布的各项数据指标表现一般。其中,毛利率59.44%,同比增4.05%,净利率19.8%,同比增27.36%,销售费用、管理费用、财务费用总计2.41亿元,三费占营收比30.26%,同比减23.73%,每股净资产1.38元,同比减0.2%,每股经营性现金流0.14元,同比减58.84%,每股收益0.13元,同比减40.91%
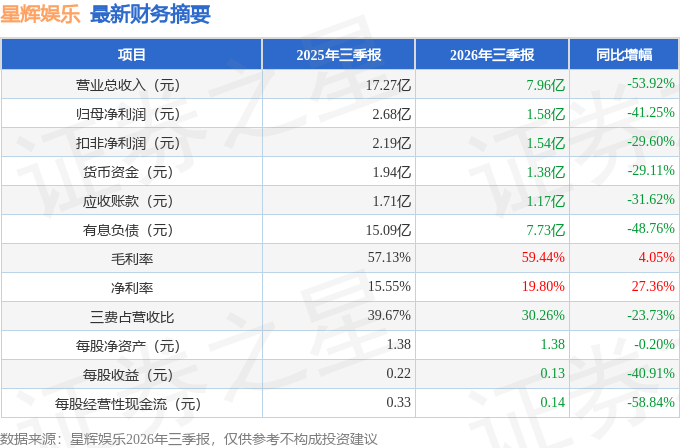
证券之星价投圈财报分析工具显示:
财报体检工具显示:
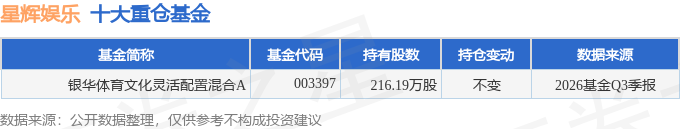
持有星辉娱乐最多的基金为银华体育文化灵活配置混合A,目前规模为0.92亿元,最新净值1.286(10月30日),较上一交易日下跌4.17%,近一年下跌26.91%。该基金现任基金经理为唐能。
最近有知名机构关注了公司以下问题:
问:为便于广大投资者更深入全面地了解公司情况,公司积极响应中国证券监督管理委员会广东监管局、广东上市公司协会安排,于 2026年 9月 15日下午参加了投资者网上集体接待日活动,利用网上路演平台与投资者进行了沟通交流。主要内容如下:
答:感谢您的关注!公司玩具业务在深耕合金及遥控车模的同时,也围绕市场需求进行创新,开拓了拼装积木类等新品类玩具。未来,公司也将继续借助名车企 IP,持续优化产品结构,有序拓展玩具新品类。谢谢!
二、请问陈总,公司游戏收入规模一直不大,可有游戏并购项目的计划。最近可有收购大的游戏 ip。
感谢您的建议!公司持续关注游戏行业发展机会,在稳定发展的基础上,对有助于主业发展相关资源进行审慎评估,匹配公司资源情况,后续如有相关的安排公司将严格按照信披规则及时进行信息披露。借助顶级 IP 为游戏产品赋能是公司游戏业务坚持的发展方向,公司已拥有《三国群英传》《冒险岛》《斗破苍穹》《仙境传说》《盗墓笔记》《庆余年》等多款能适配全球多地区的 IP授权。根据优质 IP研发出的《三国群英传-霸王之业》《枫之谷 R经典新定义》等多款精品游戏取得良好成绩,巩固了公司与 IP 授权方的合作关系,形成良好的行业合作口碑,既确保了 IP 授权使用的持续性,同时也为争取新的优质 IP授权奠定基础。公司坚持优质 IP赋能的产品策略,积极开展游戏 IP 的授权洽谈,相关情况请关注公司官方新闻及公告的披露。谢谢!
三、请问公司游戏斗破苍穹和庆余年计划什么时候上线
感谢您的关注,公司将按照经营计划稳健推进游戏上线事宜,游戏新品情况敬请关注公司公告及星辉游戏官方新闻发布。谢谢!
公司严格按照《信息披露管理制度》等规定,保证信息披露的真实、准确、完整、及时、公平,没有出现未公开重大信息泄露等情况。
本文数据来源于星辉娱乐2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




