据证券之星公开数据整理,近期伟测科技(688372)发布2026年三季报。截至本报告期末,公司营业总收入16.81亿元,同比上升55.27%,归母净利润2.47亿元,同比上升21.94%。按单季度数据看,第三季度营业总收入6.09亿元,同比上升35.86%,第三季度归母净利润8754.19万元,同比下降13.63%。本报告期伟测科技应收账款上升,应收账款同比增幅达30.2%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率33.03%,同比减14.6%,净利率14.69%,同比减21.46%,销售费用、管理费用、财务费用总计1.71亿元,三费占营收比10.18%,同比减23.87%,每股净资产25.72元,同比增35.18%,每股经营性现金流4.94元,同比增47.32%,每股收益1.52元,同比增10.95%
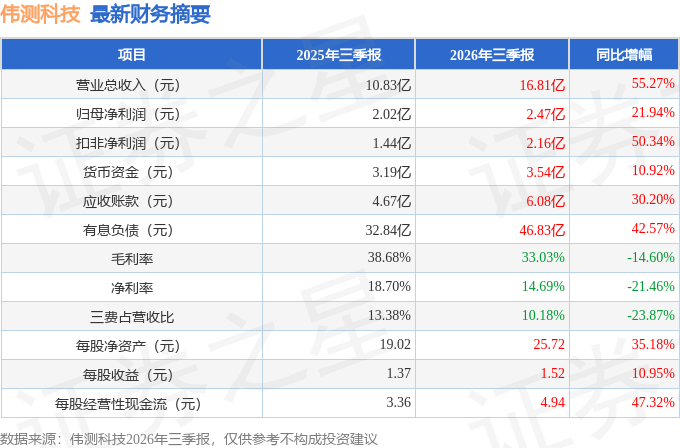
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.13亿元,每股收益均值在2.44元。
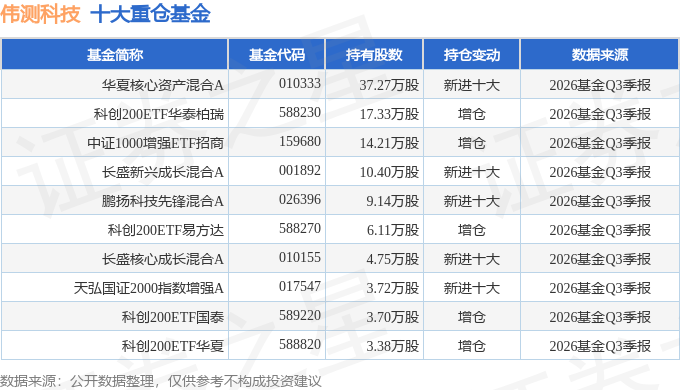
持有伟测科技最多的基金为华夏核心资产混合A,目前规模为15.56亿元,最新净值0.6112(10月29日),较上一交易日下跌1.28%,近一年下跌10.89%。该基金现任基金经理为林晶。
最近有知名机构关注了公司以下问题:
问:董事、副总经理、董事会秘书、财务总监王沛女士介绍公司2026年半年度业绩与经营情况
答:随着国内主流算力类客户放量,公司算力类业务的营收占比预计将持续提升,短期可能会受不同客户自身业务节奏、产业链短期产能问题而有所影响。
2、公司2026年三季度单季毛利情况?
2026年三季度产能利用率不及去年同期水平,主要是受存储涨价导致消费电子类(如手机)产品出货量下滑影响,今年消费电子传统旺季表现不及预期,头部手机厂商的销量预测均有下调,同时新的算力客户尚未大幅起量。2026年三季度毛利预计短期存在压力。
3、公司2026年上半年智驾业务的收入?
公司未将智驾业务从车规业务中单独拆分披露,2026年上半年车规业务整体收入约1.6亿元,包含智驾、车载MCU、车载自动控制类相关产品的测试收入。目前除原有核心智驾客户外,公司同步加大拓展其他新兴智驾客户。
4、公司整体毛利率趋势?
2026年上半年,公司FT业务占比提升至51%。因FT业务材料成本、人工成本更高,导致FT业务毛利率低于CP业务;FT业务占比提升会对整体毛利率形成一定压力。另一方面,SLT、burn-in测试作为FT业务的配套服务,主要作用是绑定核心客户,可满足客户全流程服务需求,避免客户订单外流。公司可通过该类业务切入汽车电子、算力芯片等领域客户,但该类业务自身毛利率不高,会小幅拉低整体毛利率。
长期来看,毛利率提升主要取决于产能利用率水平,当前不同设备平台的产能利用率存在分化,尚未达到所有机台满负荷运转的状态,毛利率会存在一定波动;公司当前资本开支投入以高端设备为主,将持续优化产品结构、提升高端业务占比,后续产能利用率提升后毛利率将有所改善。
5、公司2026年折旧规模?
2026年全年整体折旧测算约7.7亿元,其中设备类折旧约6.9亿元,折旧规模会随设备采购和转固节奏有所调整,整体属于刚性支出,后续将持续增长。
6、公司的SLT和老化测试业务主要配套哪些客户?
该类业务主要覆盖车规级高可靠芯片与I级大功耗芯片的客户。
7、公司2026年全年的资本开支计划?
公司整体capex投入维持在较高水平,2025年设备加土建投资将近30亿,2026年下半年capex略有放缓,但全年capex预计和2025年基本持平,具体会结合整体市场情况以及公司自身资金情况调整。
8、测试设备的采购周期及转固节奏?
在建工程中的测试设备是滚动采购的,设备从采购进场,到布局、安装、调试的周期为1-5个月不等,转固周期约为3-4个月。在建工程余额是滚动变动的,会有新采购的设备计入在建,同时也有调试完成的设备转固,因此三季报时在建工程仍可能保持十几亿的设备余额。
9、公司的测试机在CP和FT业务之间、算力业务和消费电子业务之间,是否可以实现同一设备的产能协调?
可以实现产能协调,CP和FT业务使用的测试机是相同的,仅需为测试机搭配不同的探针台(CP业务使用)或分选机(FT业务使用)即可。公司内部探针台加分选机的数量大于测试机的数量,具备一定的灵活度,可以实现CP和FT之间的产能调整。相同设备在不同产品之间也可以调整,若配置不同仅需加减板卡即可;比如消费电子客户和算力客户都使用相同机型的情况下,相同机型的机台可以互相转用,仅需要一定的调整时间,没有明显障碍。
10、公司人员增长趋势?
公司会提前进行人员储备,每年三季度、四季度一般是行业旺季,公司会提前两三个月招聘人员,相关成本会提前体现;公司年底人员数量会比较多,应对春节期间的人员离职高峰,春节后一季度人员数量相对较少,二季度、三季度逐步增加人员。
本文数据来源于伟测科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




