据证券之星公开数据整理,近期北特科技(603009)发布2026年三季报。截至本报告期末,公司营业总收入18.84亿元,同比上升10.04%,归母净利润1.03亿元,同比上升11.22%。按单季度数据看,第三季度营业总收入6.79亿元,同比上升13.47%,第三季度归母净利润3994.4万元,同比上升6.04%。本报告期北特科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达636.56%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率20.25%,同比增1.96%,净利率5.65%,同比减0.3%,销售费用、管理费用、财务费用总计1.53亿元,三费占营收比8.15%,同比增1.28%,每股净资产5.98元,同比增17.94%,每股经营性现金流0.28元,同比增4.81%,每股收益0.3元,同比增8.99%
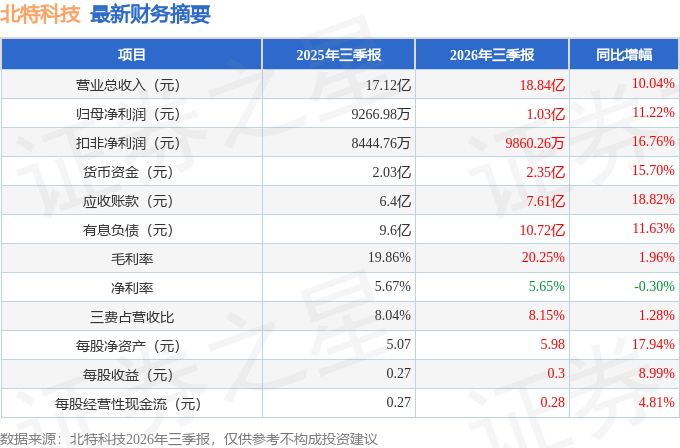
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.48亿元,每股收益均值在0.42元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为106.78亿元,已累计从业8年266天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
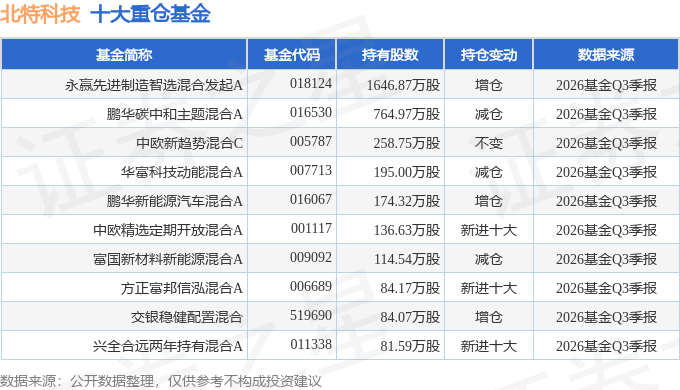
持有北特科技最多的基金为永赢先进制造智选混合发起A,目前规模为22.01亿元,最新净值1.9809(10月30日),较上一交易日下跌3.75%,近一年下跌13.26%。该基金现任基金经理为张璐。
最近有知名机构关注了公司以下问题:
问:本次业绩说明会在上证路演中心(http://roadshow.sseinfo.com/)举行,公司参会人员简述了公司2026年上半年经营情况,并线上回答了投资者出的相关。
答:本次业绩说明会在上证路演中心(http//roadshow.sseinfo.com/)举行,公司参会人员简述了公司2026年上半年经营情况,并线上了投资者提出的相关问题。
2026年上半年经营情况
2026 年上半年,公司实现营业收入 12.04 亿元,同比 +8.20%,归母净利润 6,312.77 万元,同比 +14.78%,主要得益于空调压缩机业务表现突出,电动重卡及电动工程机械用集成式热管理系统订单稳步释放,叠加商用车用电动压缩机订单也快速放量,共同带动了公司业务的增长。
投资者提问及公司复情况
问1面对当前宏观经济环境,公司在下半年面临的毛利率压力主要来自哪些环节?公司目前是否有具体的措施(如产品结构调整或成本转移)来维持或提升盈利水平?
尊敬的投资者您好!毛利率压力主要还是来自下游客户的降价,上游原材料供应的涨价,还有人力成本的提高等环节。面对日益激烈的市场竞争,公司持续推进降本增效工作。一方面,从供给侧优化供应链与工艺标准,通过节能降耗与关键耗材(刀辅料)寿命管理,挖掘成本空间;另一方面,从管理侧强化质量体系与全员成本管控机制。通过技术与管理双轮驱动,公司运营效率显著改善,盈利韧性进一步增强。感谢您的提问!
问2请问公司如何鼓励科研人员创新?在激励制度方面做了哪些工作?能否简单介绍一下?谢谢
尊敬的投资者您好!公司严格按照《薪酬管理规定》进行员工激励工作,旨在吸引和留住优秀人才。在客观评估员工业绩的基础上,公司实施薪酬的整体调整与个别调整,确保薪酬体系兼具公平性、激励性和竞争性,充分发挥薪酬的积极作用。通过将薪酬与绩效管理紧密结合,公司奖励先进、鞭策后进,形成了以选拔、竞争、激励和淘汰为核心的用人机制。对于科研人员在创新上的贡献,公司会给予针对性的专项奖励。感谢您的提问!
问3针对精密丝杠业务,公司目前在客户送样、测试认证阶段,整体推进是否顺利?目前是否有进入小批量供货阶段的客户?
尊敬的投资者您好!关于丝杠业务,2026年上半年,公司紧密围绕客户需求,重点推进丝杠产品的样件开发与规模化量产工作,并通过持续优化生产工艺流程,全面提升产品性能与质量稳定性。同时,公司稳步推进江苏昆山及泰国丝杠生产基地项目的投资建设工作。截至目前,昆山生产基地厂房主体工程已施工完毕,上海产线已搬迁至该生产基地;泰国项目,在原投资额度基础上增加不超过55,000万元人民币或等值外币的投资额度,并已完成该投资额度中30,925.65万元人民币的境外投资备案登记及外汇登记手续,其工厂主体工程正有序施工建设中。 风险提示由于相关配套产业仍处于早期发展阶段,下游客户的产品技术方案、实际市场需求,以及具体量产时间、规模、价格等方面均存在不确定性,截至目前,公司丝杠产品对公司业绩未形成明显影响,因此,特别提醒广大投资者防范潜在的市场风险,谨慎投资决策。感谢您的提问!
本文数据来源于北特科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




