据证券之星公开数据整理,近期通策医疗(600763)发布2026年三季报。截至本报告期末,公司营业总收入25.01亿元,同比上升3.67%,归母净利润6.7亿元,同比上升21.72%。按单季度数据看,第三季度营业总收入9.15亿元,同比上升2.93%,第三季度归母净利润2.12亿元,同比上升3.21%。本报告期通策医疗盈利能力上升,毛利率同比增幅4.27%,净利率同比增幅15.85%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率43.47%,同比增1.93%,净利率31.18%,同比增15.16%,销售费用、管理费用、财务费用总计2.79亿元,三费占营收比11.17%,同比减3.98%,每股净资产9.57元,同比减1.44%,每股经营性现金流1.77元,同比增6.27%,每股收益1.5元,同比增21.95%
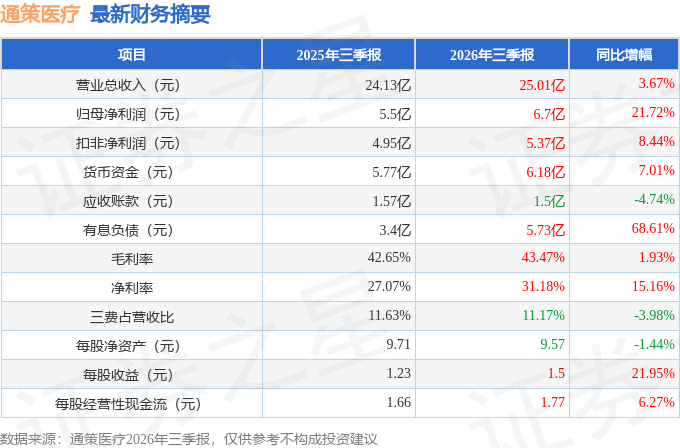
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在6.24亿元,每股收益均值在1.4元。
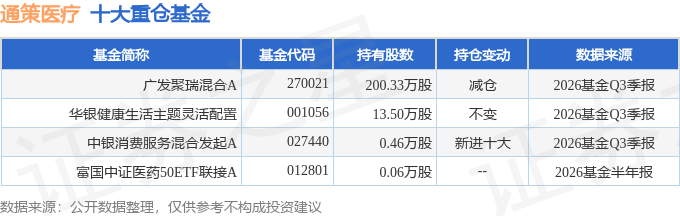
持有通策医疗最多的基金为广发聚瑞混合A,目前规模为10.14亿元,最新净值3.1987(10月30日),较上一交易日下跌4.14%,近一年下跌37.13%。该基金现任基金经理为费逸。
最近有知名机构关注了公司以下问题:
问:2026 年 1-9 月,公司实现营收 25.01 亿元,同比增长 3.67%;实现归属于上市公司股东的净利润6.70亿元,同比增长21.72%;实现归属于上市公司股东的扣非后净利润5.37 亿元,同比增长 8.4%。
答:网格化渠道是公司深入社区的长期战略布局,核心是建立深入社区的分销和服务体系,主要应对低价竞争、平台业务渗透以及公立医院经营压力等市场挑战。该计划目前由体系内各家分院主导实施,公司不要求急于求成或设定硬性目标,而是在当前消费市场环境下稳步推进,希望未来成为连接社区医院的重要桥梁。截至目前,公司已覆盖院区 67 家,基本实现下属院区全覆盖。目前网格化已形成覆盖院区、招募网格员、触达客户并产生业务的完整链路;下一步公司重点是提升网格员的数量和活跃度。
Q公司对 2026年四季度及今明两年的收入利润有何展望?
公司认为,2026 年前三季度整体业务及发展态势符合当前大环境下行业政策和消费市场承压的现状,是团队努力的成果。四季度是全年业务的关键季和收官季,公司将全力推进各项业务平稳发展,保持并超出前三季度的发展态势,并希望通过四季度全员努力,为股东创造更多利润、报投资人和股东。
Q在当前行业趋势下,公司如何看待未来自建与并购的扩张机会?
省外层面,公司将视大环境、大市场和行业发展变化,顺势而为,不冒进,也不错失机会。省内层面,公司仍将按照五年“百家机构、百亿收入”战略有序推进网点布局,稳扎稳打,确保发展布局质量,做好已投网点机构的经营发展。
同时,公司将做好目前在建的紫金港总院二期、城西新总院和未来科技城总院区的投建运营工作,未来五年仍坚持该发展战略并有序推进。
Q 蒲公英医院目前的盈利爬坡情况如何,未来哪些机构有望实现收支平衡或正面盈利?公司未来是否会继续加大蒲公英建设投入?
浙江省内新建蒲公英方面,目前浙江省内新增衢江、嵊州、绍兴镜湖三家,这三家年内建成并投入运营。蒲公英投资布局仍将坚持五年发展战略,即实现“双百计划”的战略目标;公司将根据市场发展变化动态,把控投资节奏、确保投资质量,当前关键是把已投存量蒲公英机构运营好、发展好。
目前49 家蒲公英医院整体发展良性,其中盈利 36 家、占比 73%,亏损医院主要为2025 年投运,未来发展空间值得期待。
Q 惠民种植开展后对整体利润率是否有拖累?后续种植业务的发展策略如何?
惠民种植并非单纯的低价种植推广活动,公司希望通过该活动覆盖所有种植价格区间,结合现有种植业务服务不同消费能力的客户,力求在细分市场占据主导地位,核心目标是未来一半的种植业务由通策医疗所属医院完成,通过全价格带动布局、以优质服务提升市场渗透率。惠民种植主要定位为公益性项目,针对种不起牙或需要帮助的弱势群体,并非低价种植。
Q 公司 2026 年前三季度股东报情况如何?后续分红政策如何展望,分红率是否会维持在 30%左右,未来是否有进一步提高分红比例的可能性?
2026 年前三季度,公司算上购注销再加上分红,合计报约 3 亿元。 公司会在合理安排资本性投资、确保日常经营发展资金需求的前提下,有计划地安排年度分红或年中分红,以报股东。
Q公司儿牙业务的发展规划?
儿牙业务主要包括儿牙基础治疗、儿童早期矫正以及三叶儿童口腔板块。公司主要通过设立儿科大部制提升儿牙业务一是通过大数据管理整合客户资源,结合三叶儿童口腔的客户管理体系打造国际儿科,将会员管理的先进理念和资源向所辖院区扩展;二是通过儿科大部制分级管理,配套系统的儿牙培训体系,助力年轻儿科医生成长;三是通过学习交流国内外先进的儿牙管理理念,引入泡沫洁牙、SPOM 龋病管理体系等可开展的新项目,拓宽临床服务能力;四是将更多资源集中于优秀的儿科大医生和团队,拓宽多学科联诊、转诊联动,链接集团内外更多儿童资源。
本文数据来源于通策医疗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




