据证券之星公开数据整理,近期百花医药(600721)发布2026年三季报。截至本报告期末,公司营业总收入2.31亿元,同比下降22.79%,归母净利润1681.97万元,同比下降48.52%。按单季度数据看,第三季度营业总收入7318.68万元,同比下降24.17%,第三季度归母净利润205.95万元,同比下降71.36%。本报告期百花医药公司应收账款体量较大,当期应收账款占最新年报归母净利润比达323.68%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率43.99%,同比减10.51%,净利率7.3%,同比减33.33%,销售费用、管理费用、财务费用总计5066.63万元,三费占营收比21.98%,同比增26.82%,每股净资产2.09元,同比增1.12%,每股经营性现金流0.05元,同比增64.24%,每股收益0.04元,同比减48.59%
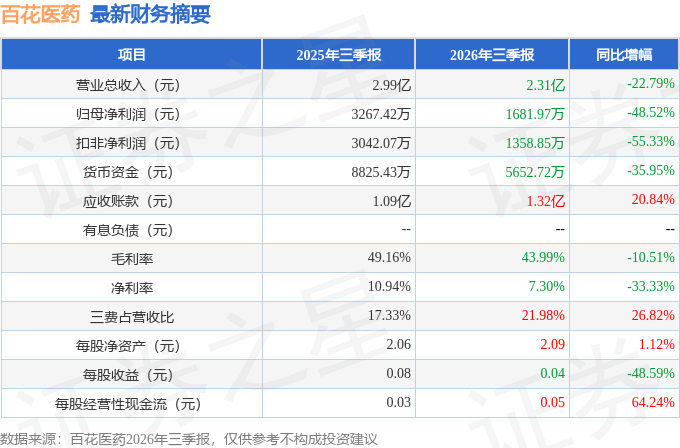
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司多次公告,及市盈率等相关指标显著高于行业整体估值水平。请管理层,认为百花医药的合理估值是多少呢?
答:
尊敬的投资者,您好!从外部环境看,CRO行业正迎来景气修复升。中信建投研报指出,2026年国内CRO/CDMO行业新签订单及业绩将加速增长,带动CXO产业链进入新一轮发展周期。从政策层面看,仿制药CRO面临监管趋严、传统业务模式转型压力。整体看,行业呈现景气修复与结构性整合并行、具备一体化服务能力与高技术壁垒的CRO企业竞争优势进一步凸显的格局。公司作为依托药学研究、临床试验及生物分析检测一体化CRO服务企业,业务覆盖新药早期发现与筛选、药物CMC开发、临床试验、注册申报等全链条,随着项目逐步推进交付、新签订单陆续转化,并叠加行业景气度影响,以及市场关注度、资本市场资金供给等,均会影响行业整体估值并随之波动。感谢您的关注。
本文数据来源于百花医药2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




