据证券之星公开数据整理,近期晋西车轴(600495)发布2026年三季报。截至本报告期末,公司营业总收入11.42亿元,同比上升31.01%,归母净利润3088.93万元,同比上升39.68%。按单季度数据看,第三季度营业总收入4.79亿元,同比上升81.42%,第三季度归母净利润1111.43万元,同比上升35.32%。本报告期晋西车轴公司应收账款体量较大,当期应收账款占最新年报归母净利润比达2218.05%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率12.73%,同比减5.6%,净利率2.7%,同比增6.62%,销售费用、管理费用、财务费用总计7810.4万元,三费占营收比6.84%,同比增6.95%,每股净资产2.72元,同比增0.58%,每股经营性现金流0.14元,同比增259.05%,每股收益0.03元,同比增44.44%
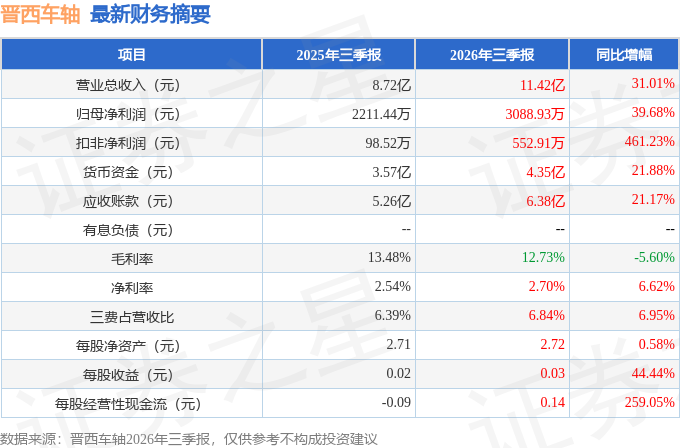
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司去年扣非净利润亏损,今年有何改善?全年业绩预期如何?
答:公司2026年上半年扣非净利润已实现扭亏为盈,经营质效呈现持续向好趋势;今年已签订国铁铁路货车订单2400辆,超过该类产品上年全年规模,按照合同约定将在年内全部交付,同时铁路车轴等零部件订单也有所增长,为完成年度经营目标提供了坚实支撑。
2. 公司未来分红方面有什么规划?
公司高度重视投资者合理报,近年来分红比例持续保持较高水平且稳步提升,未来将在持续提升经营业绩、优化经营性现金流的基础上,继续保持分红政策的连续性、稳定性和可预期性,与全体股东共享公司经营发展成果。
3. 公司订单情况如何,还有没有承接新订单的空间?
公司目前铁路货车、车轴、摇枕侧架等主要产品订单比较充足,正在按合同节点全力组织生产交付。公司密切关注各类产品国内外市场需求动态,在高质量完成现有订单交付的同时积极开拓新的市场、争取新的订单,努力保持订单的连续稳定。
4. 公司新业务拓展方面有什么进展?
公司聚焦轨道交通装备高端化发展的同时,立足自身优势积极拓展特种防务装备和应急装备等新业务板块,2025年业务规模占比得到明显提升。今年以来新业务板块在市场拓展和项目推进方面不断取得新成效,加快推动公司形成铁路装备、新兴产业协同发展的新格局。
5. 公司如何应对钢材等原材料价格波动影响?有什么降本增效措施提升毛利率水平?
公司建立原材料价格常态化监测预警机制,通过集中采购、长协锁价、结合订单节奏合理管控库存等方式控制采购成本。围绕业务提质、管理提效、成本压降三条主线,公司制定了年度提质增效工作方案,从价值创造、科技赋能、严控成本、完善治理、品牌打造等方面细化工作措施,推动公司全面提升效率效益水平,进一步筑牢高质量发展根基。
本文数据来源于晋西车轴2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




