山西证券股份有限公司陈振志,徐风近期对温氏股份进行研究并发布了研究报告《Q3肉鸡业务环比回暖,生猪业务仍承压》,给予温氏股份买入评级。
温氏股份(300498)
公司披露2026年3季报。公司2026年前3季度实现营业收入721.97亿元,同比-4.74%,归母净利润-49.61亿元,同比-194.40%,EPS-0.75元,加权平均ROE-12.87%,同比下降25.27个百分点。单季度业绩角度,公司2026年Q3实现营业收入254.50亿元,同比-1.88%,归母净利润-5.96亿元,同比-133.44%。截止2026年3季度末,公司资产负债率约为59.15%,环比2026Q2末的58.94%轻微回升。
Q3肉鸡业务环比回暖。根据公司披露的销售情况简报,公司2026年1-9月销售肉鸡9.96亿只(含毛鸡、鲜品和熟食),同比约+5%。价格方面,7、8、9月的毛鸡销售均价分别为11.49元/公斤、12.89元/公斤、14.2元/公斤。在成本端,公司上半年毛鸡出栏完全成本约5.8元/斤,受饲料原料价格上涨、
行情回暖代养费略有提升等因素影响,8月出栏完全成本为5.8-5.9元/斤。
猪价低迷,生猪业务承压。根据公司披露的销售情况简报,公司2026年1-9月销售肉猪2651.17万头(含毛猪和鲜品)。在成本端,公司上半年肉猪养殖账面综合成本为6.1元/斤,剔除肉猪跌价准备影响后约6元/斤,8月肉猪养殖综合成本降至6元/斤以下。在价格端,公司Q3毛猪销售均价环比Q2略有回升,但仍处低位,生猪业务承压。
投资建议
我们预计公司2026-2028年归母净利润-42.62/65.04/110.23亿元,对应EPS为-0.64/0.98/1.66元,当前股价对应2026年PB为2.9倍,维持“买入-B”评级。
风险提示
生猪和家禽疫情风险、原材料涨价风险、养殖基地遭遇自然灾害风险。
最新盈利预测明细如下:
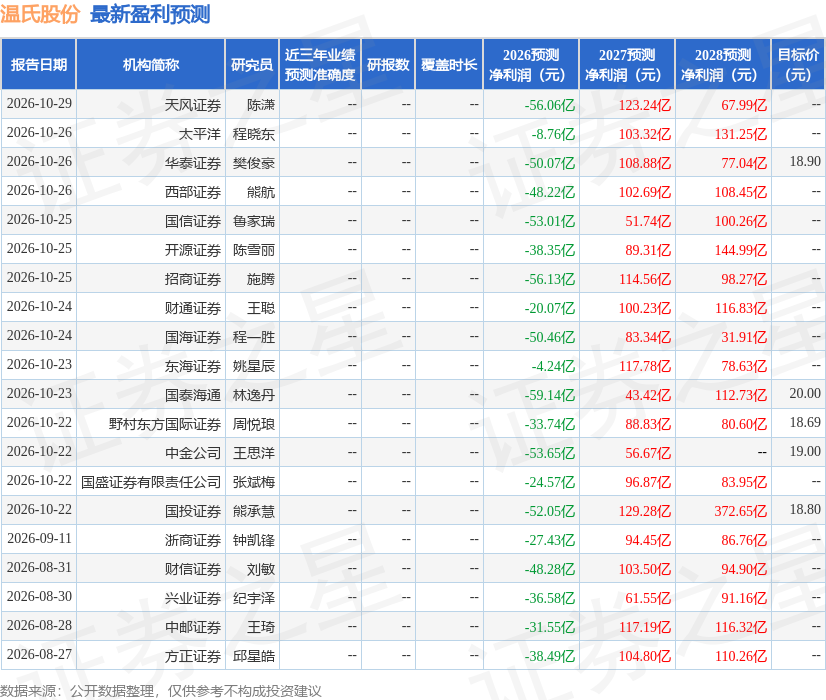
该股最近90天内共有23家机构给出评级,买入评级20家,增持评级3家;过去90天内机构目标均价为18.76。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



