开源证券股份有限公司齐东,胡耀文近期对滨江集团进行研究并发布了研究报告《公司信息更新报告:投资强度增强,三季度结算规模下降》,给予滨江集团买入评级。
滨江集团(002244)
收入利润下滑,杭州优质土储助力盈利修复,维持“买入”评级
滨江集团发布2026年三季报。受结转规模下降影响,公司收入利润双降,但投资强度有所加强,并且在三季度首次进入上海市场成功拿地,前期滞重项目已基本出清,通过牺牲短期规模增速,换取资产负债表的极致安全。我们维持盈利预测,预计公司2026-2028年归母净利润为24.1、27.1、25.1亿元,EPS为0.77、0.87、0.81元,当前股价对应PE为12.2、10.9、11.7倍。公司投资聚焦长三角优质城市,看好高价地结转后盈利修复可期,维持“买入”评级。
三季度业绩下降
2026年前三季度,滨江集团实现营业收入435.46亿元,同比下降33.53%;实现归属于上市公司股东的净利润为19.05亿元,同比下降20.45%;其中单三季度实现营业收入114.35亿元,同比下降43.01%,实现归母净利润2.80亿元,同比下降49.66%,业绩下降主要由于结算规模下降。
杭州市场整体降温,公司销售亦有所下降
根据普睿数据,2026年前三季度,滨江集团实现签约销售规模663.0亿元,同比下降15.7%;实现签约销售面积106.6万方,同比下降46.8%。杭州市场2026年推盘规模有所下滑,根据我们统计,2026年1-10月杭州市场新开盘及加推308次,同比下降4.3%;合计推盘1.73万套,同比下降31.9%,首开去化率亦下滑至46%。
投资强度维持高位,首次进入上海
2026年1-9月公司拿地13宗,总建筑面积91.1万平米,总地价393.6亿元。公司重点布局核心城市,其中11宗地位于杭州,1宗位于上海,1宗位于湖州,杭州及上海合计投资占比达98.7%。2026年1-9月公司投资强度59.4%,超出2025年全年的38.9%水平。
风险提示:销售回暖不及预期、杭州市场去化不及预期、公司拿地不及预期。
最新盈利预测明细如下:
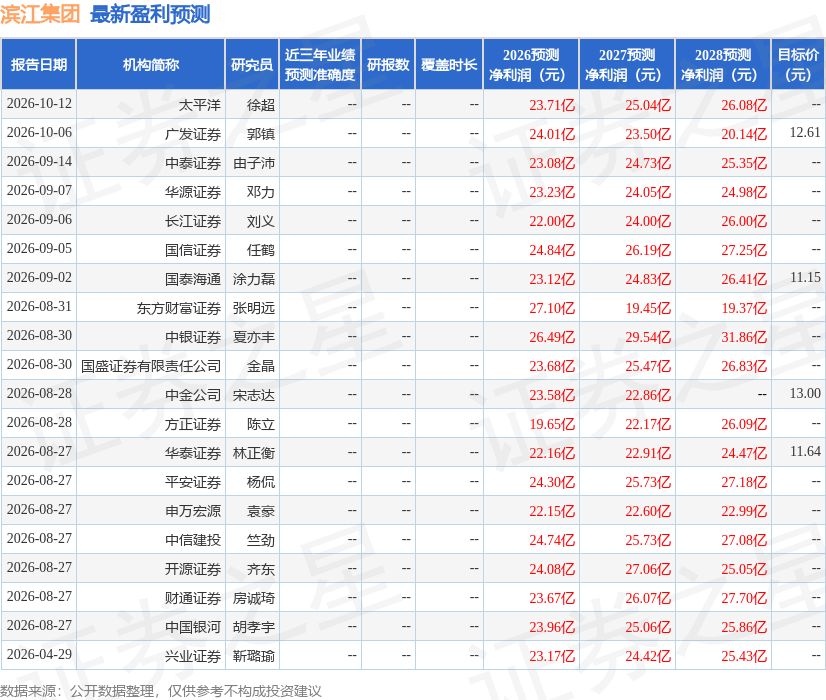
该股最近90天内共有19家机构给出评级,买入评级16家,增持评级3家;过去90天内机构目标均价为12.42。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



