开源证券股份有限公司余汝意,阮帅近期对通策医疗进行研究并发布了研究报告《公司信息更新报告:2026前三季度业绩稳健增长,盈利能力持续回升》,给予通策医疗买入评级。
通策医疗(600763)
2026年前三季度业绩稳健增长,盈利能力持续提升
2026前三季度公司实现营收25.01亿元(同比+3.67%,下文都是同比口径),归母净利润6.70亿元(+21.72%),扣非归母净利润5.37亿元(+8.44%),毛利率43.47%(+1.78pct),净利率31.18%(+4.27pct)。2026Q3公司实现营收9.15亿元(+2.93%),归母净利润2.12亿元(+3.21%),扣非归母净利润2.12亿元(+12.86%)。考虑公司盈利能力持续恢复,我们上调公司2026-2028年盈利预测,预计公司2026-2028年归母净利润为7.71/8.35/9.21亿元(原预测公司2026-2028年归母净利润为6.24/7.33/8.83亿元),当前股价对应PE为19.7/18.2/16.5倍,考虑公司口腔品牌实力及新院开业带来的增量,维持“买入”评级。
惠民种植覆盖全价格带,儿牙业务强化体系化运营
种植业务方面,“惠民种植”作为公益性项目,覆盖所有种植价格区间,结合现有种植业务服务不同消费能力的客户,通过全价格带动布局、以优质服务提升市场渗透率。儿牙业务方面,公司通过设立儿科大部制整合客户资源,结合三叶儿童口腔的会员管理体系推进国际儿科建设。
网格化渠道深化社区渗透,蒲公英医院经营稳步爬坡
网格化渠道的核心是建立深入社区的分销和服务体系,由体系内各家分院主导实施,目前已覆盖67家院区,基本实现下属院区全覆盖,并形成“院区覆盖—网格员招募—客户触达—业务转化”的完整链路。蒲公英投资布局仍将坚持五年发展战略,目前49家蒲公英医院中36家实现盈利,盈利占比73%,亏损机构主要为2025年投运。2026年前三季度公司销售费用率、管理费用率、研发费用率、财务费用率分别为1.06%、8.84%、1.64%、1.26%,同比-0.11pct、-0.35pct、-0.24pct、-0.13pct。
风险提示:医疗差错、术后感染、神经损伤等医疗风险、市场竞争加剧的风险、种植牙及正畸耗材集采的风险等。
最新盈利预测明细如下:
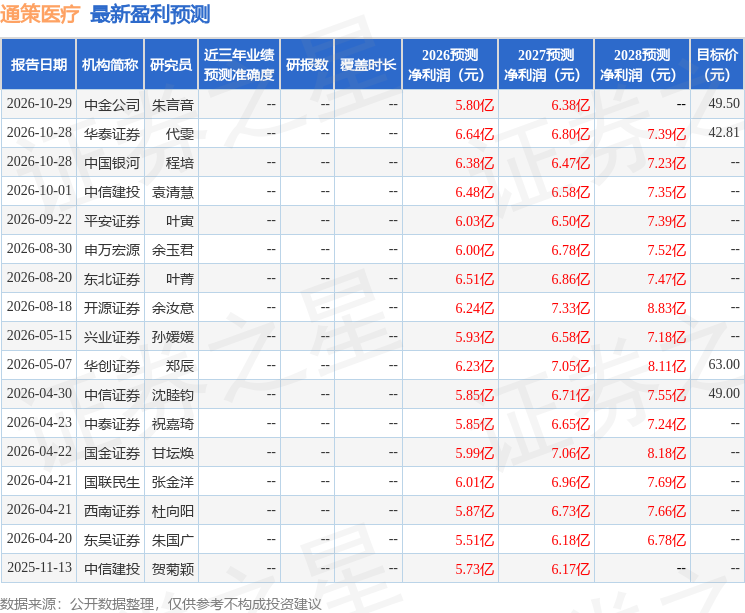
该股最近90天内共有12家机构给出评级,买入评级8家,增持评级4家;过去90天内机构目标均价为46.16。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



