浦银国际证券有限公司林闻嘉,何丽敏近期对伊利股份进行研究并发布了研究报告《4Q26收入有望加速增长,业绩确定性领先行业;维持“买入”》,上调伊利股份目标价至37.5元,给予买入评级。
伊利股份(600887)
浦银国际观点:乳制品行业是我们消费板块的首选。随着奶价逐步回升,乳制品行业竞争格局有望持续改善,市场需求有望向头部玩家集中。作为乳制品行业龙头,伊利强大的品牌力、产品研发和创新力、发达的渠道网络和深厚的奶源布局都将支持伊利在各个细分赛道取得优于行业的销售表现,并在深加工业务上取得突破。我们预测伊利4Q26收入相较3Q26加速增长,且2027年依然有较强的业绩增长确定性。我们预计伊利FY27E收入/利润分别为人民币1,284亿/139.5亿元,同比+6.5%/+39%,对应PE为13.3倍、股息率5.5%。我们维持伊利“买入”评级,目标价上调至人民币37.5元(基于17倍2027E P/E)。
3Q26收入保持稳定增长,利润率持续同比扩张:3Q26收入同比增长2.4%至292.5亿元,核心经营利润同比增长8.5%,核心经营利润率同比扩张0.6ppt。分板块看,液奶收入同比增长1.7%,常温液奶保持稳健,金典鲜活带动金典增长,安慕希降幅收窄、逐步企稳,低温持续推进鲜奶、酸奶新品及新渠道布局;奶粉及奶制品收入同比增长3.8%,剔除大包粉外售减少影响后增长接近双位数,其中成人营养品同比+双位数,澳优渠道调整后收入表现改善。冷饮受备货节奏及同期高基数影响承压,下半年收入占比较小。公司保持高质量运营,管理层表示产品新鲜度达到历史最好水平、终端动销优于报表端。
对4Q26及2027维持较为乐观的展望:管理层预计新鲜度调整成果将在4Q26有所体现。基于4Q26较低的基数(公司4Q25开始新鲜度管理)以及明年春节相较今年有所提前,我们预测4Q26液奶收入增速有望环比提升。管理层维持2026全年集团收入同比增长中单位数(意味着4Q26收入同比增长中到高单位数),核心经营利润率同比扩张的目标。婴配粉全年收入增长有望达到中到高单位数,成人粉和奶酪全年有望同比增长双位数。展望2027年,管理层预计上游供需将趋于平衡,液奶行业竞争格局有望随着奶价的持续回升而进一步改善,并表示有信心公司在2027年实现比行业更好的增长。
未来的主要增长驱动力是什么?我们认为伊利未来的增长主要来自于以下几点:(1)基于强大的产品研发和市场营销能力,常温液奶、婴配粉等核心品类有望实现产品结构升级以及市场份额的持续提升。(2)基于冷链物流的持续完善,低温产品进一步向三四线城市拓展,同时推出渠道定制化产品对新兴渠道进行深度渗透。(3)公司依托稳定奶源、技术积累及客户合作,持续完善深加工业务的布局,计划2027年提升原制奶酪、脱盐乳清、乳铁蛋白等高附加值产品的量产规模,并推进国内、海外To B深加工原料业务双百亿元的长期收入目标。
投资风险:行业需求放缓、国内品牌竞争加剧、原奶价格大幅上升。
证券之星数据中心根据近三年发布的研报数据计算,诚通证券陈文倩研究员团队对该股研究较为深入,近三年预测准确度均值为78.77%,其预测2026年度归属净利润为盈利101.24亿,根据现价换算的预测PE为18.84。
最新盈利预测明细如下:
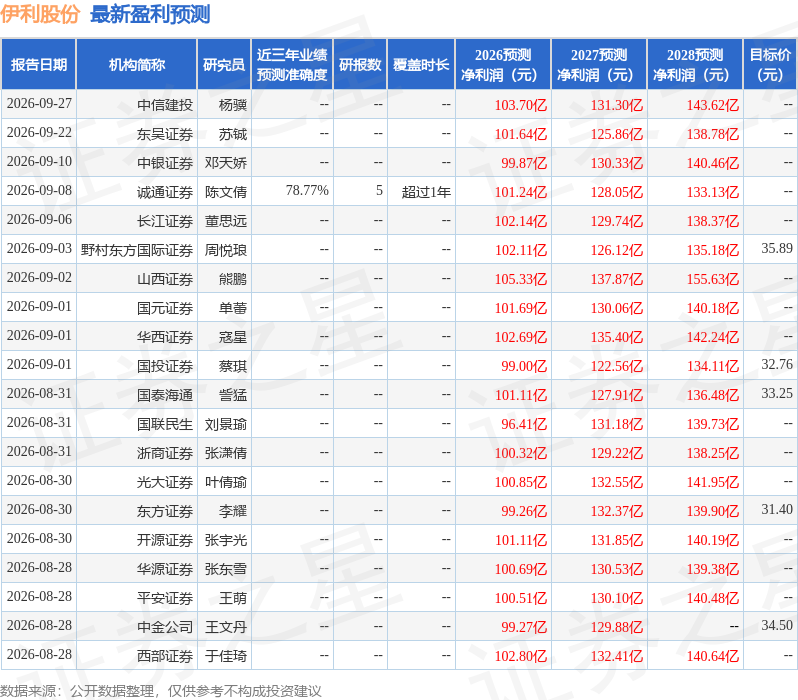
该股最近90天内共有32家机构给出评级,买入评级27家,增持评级5家;过去90天内机构目标均价为33.52。
本文数据来源于浦银国际证券有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



