开源证券股份有限公司齐东,胡耀文近期对招商积余进行研究并发布了研究报告《公司信息更新报告:收入增长利润微降,资产出表有望贡献利润弹性》,给予招商积余买入评级。
招商积余(001914)
营收保持双增,资产出表有望贡献利润弹性,维持“买入”评级
招商积余发布2026年三季报,公司前三季度营收增长利润下降,市拓能力不断提升,资产出表有望贡献利润弹性。我们维持盈利预测,预计2026-2028年归母净利润分别为9.86、10.50、11.60亿元,EPS分别为0.94、1.00、1.10元,当前股价对应PE为8.9、8.3、7.6倍,伴随公司业务结构调整及降本增效措施,盈利能力底部回升趋势明显,未来业绩有望持续释放,维持“买入”评级。
收入增速回落至个位数,Q3单季归母净利转负
2026年前三季度公司实现营业收入148.52亿元,同比+6.10%,Q3单季营收50.81亿元,同比+5.08%;前三季度归母净利润6.79亿元,同比-4.29%,扣非归母6.63亿元,同比-0.80%;Q3单季归母1.81亿元,同比-14.70%,扣非1.76亿元,同比-14.37%,三季度是全年盈利的转折点。毛利率同步走弱,1-9月综合毛利率10.24%,同比-1.49pct,其中Q3单季8.81%,同比-1.67pct、环比上半年10.98%下降2.17pct。经营活动现金流净额-17.80亿元,同比多流出5.63亿元。
费用端仍在托底,应收账款激增
公司前三季度管理费用3.69亿元,同比-17.49%;财务费用201万元,同比-80.55%;研发费用0.42亿元,同比-18.61%;期间费用率降至3.31%,同比-0.82pct;加权平均ROE6.20%、同比-0.43pct。截至9月末,应收账款46.75亿元,较年初的24.41亿元增加22.34亿元、同比+91.52%,主要系物管业务以非住宅项目为主,在规模扩张与竞争加剧背景下甲方结算周期延长;预期随着项目结算推进及四季度集中清收,余额将逐步下降。
商业不动产REITs获证监会注册批复,资产出表有望贡献利润弹性
公司9月22日公告,参与申报的“招商资管招商蛇口REIT”已同时取得深交所无异议函与证监会注册批复,基金合同期限28年,准予募集份额总额10亿份,正式进入募集发行阶段。若Q4完成发行并按公允价值重估,有望形成一次性投资收益,是全年利润重要的弹性来源。
风险提示:第三方项目拓展放缓、关联公司经营不及预期、房地产销售下行。
最新盈利预测明细如下:
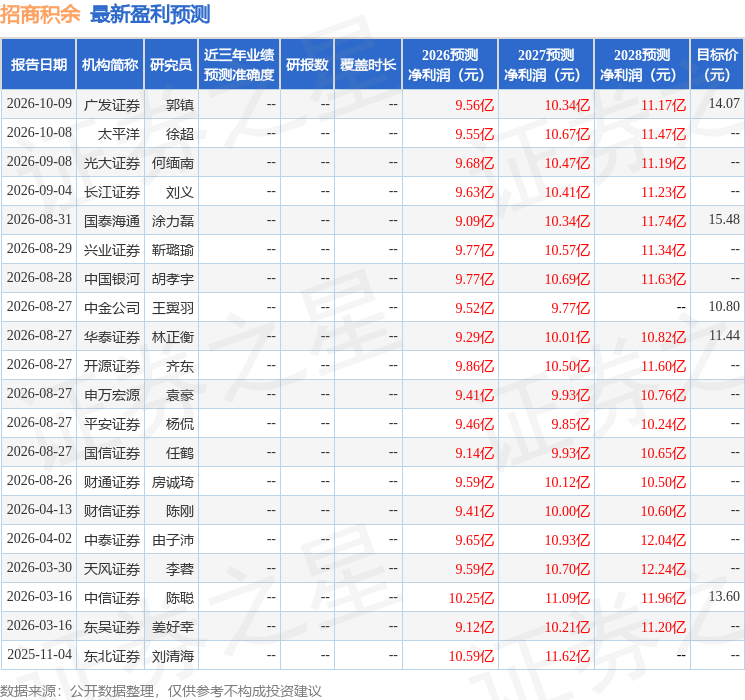
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为12.06。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



