国金证券股份有限公司谷亦清,于健近期对安克创新进行研究并发布了研究报告《Q3收入增长季节性波动,产品升级进展加速》,给予安克创新买入评级。
安克创新(300866)
10月29日公司发布2026年三季报,公司2026Q3实现营收95.35亿元,同比增长16.96%;归母净利润5.59亿元,同比下降27.04%;扣非归母净利润8.40亿元,同比增长61.23%。表观利润下滑主要系持有的南芯科技等交易性金融资产公允价值变动损失3.47亿元,属非经常性扰动,公司主业盈利能力持续增强。
经营分析
Q3增速放缓,主系线上渠道受Prime Day错期拖累。拆分渠道看,Q3线上收入60.39亿元同比仅增长5.6%,较上半年的30.8%大幅回落;线下收入35.07亿元同比增长44.2%;官网直营收入11.71亿元同比增长47.7%。2026年亚马逊Prime Day从7月提前至6月,导致Q3线上基数相对偏高。而线下与DTC渠道高增长验证公司从亚马逊依赖向全渠道转型的成效。
在海运、汇率及原材料成本扰动下仍实现毛利率提升,产品结构升级与规模效应显现。Q3公司毛利率46.02%,同比提升1.42个百分点。费用端,销售、管理、研发、财务费用率分别同比-2.36/+0.02/+1.08/-0.28pct,品牌合一战略下销售费用投放ROI持续优化。
主动备货致存货高增,减值计提压力收敛。三季度末公司存货83.90亿,较同期大幅提升约22.4亿元,预计主要系应对成本波动主动囤货及Q4备战,Q3资产减值损失0.42亿,同比去年Q3的0.53亿下降20%,环比Q2的3.77亿大幅回落,存货周转情况改善。
IFA2026密集发布,AI中枢与健康品类打开新空间。三季度公司在柏林IFA展会上发布多款重磅新品,其中智能创新领域发布家庭本地AI中枢Anker MindBase、全球首款VR可视门铃、全球首款带自动跟踪灯的安防摄像头,验证公司AI终端产品能力;健康领域发布首款采用公司ThusAI芯片助听器产品,正式切入智能健康赛道。
盈利预测、估值与评级
公司三季度收入增速放缓系短期季节性扰动,多品类增速驱动持续,看好Q4低基数下的增长修复。我们预计公司2026-2028年归母净利润分别32.5/41.74/52.70亿元,当前对应pe分别20/16/13x,维持“买入”评级。
风险提示
海外需求不及预期;新品拓展不及预期;欧美关税及贸易监管政策加码;汇率波动风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李强研究员团队对该股研究较为深入,近三年预测准确度均值为74.31%,其预测2026年度归属净利润为盈利34.07亿,根据现价换算的预测PE为18.71。
最新盈利预测明细如下:
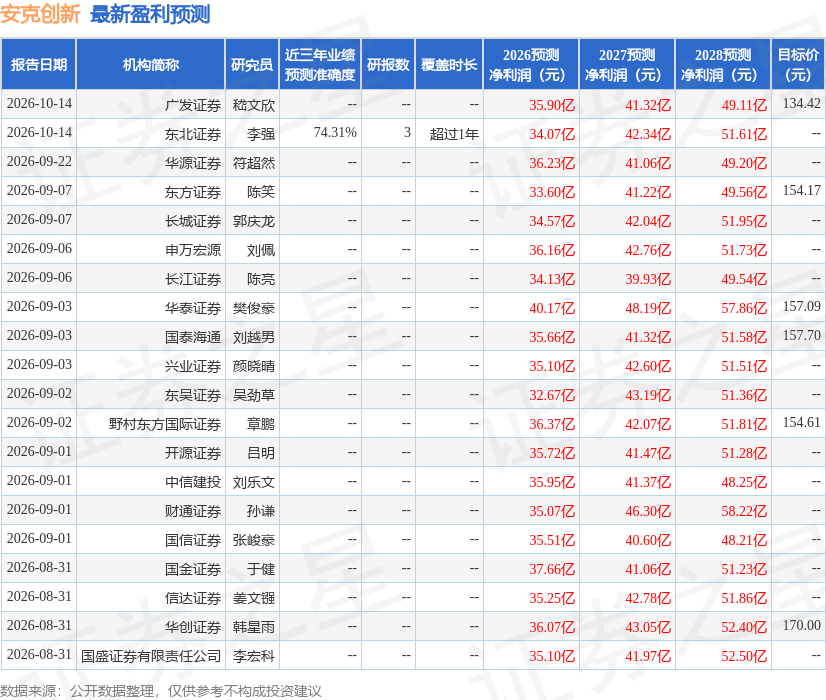
该股最近90天内共有19家机构给出评级,买入评级16家,增持评级3家;过去90天内机构目标均价为153.47。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



