中银国际证券股份有限公司余嫄嫄近期对卫星化学进行研究并发布了研究报告《轻烃成本优势稳固,公司竞争能力提升》,给予卫星化学买入评级。
卫星化学(002648)
2026年前三季度,公司实现营业收入464.14亿元,同比增加33.49%;实现归母净利润90.59亿元,同比增加141.24%;实现扣非归母净利润90.22亿元,同比增加112.89%。2026年Q3,公司实现营业收入157.00亿元,同比增加38.81%;实现归母净利润28.32亿元,同比增加180.03%;扣非后归属母公司股东的净利润为29.69亿元,同比增加121.28%。看好公司轻烃一体化工艺路线优势,维持买入评级。
支撑评级的要点
公司财务指标优化明显,期间费用率同比下降。2026年前三季度公司毛利率为27.99%,同比+7.28pct,净利率为19.52%,同比+8.72pct;第三季度公司毛利率为27.79%,同比+6.78pct,第三季度公司净利率为18.04%,同比+9.09pct。前三季度销售/管理/研发/财务费用率分别为0.21%/0.91%/3.27%/1.24%,分别同比-0.04pct/-0.21pct/-0.30pct/-0.71pct。
盈利优势凸显,供给优化强化一体化壁垒。从价差角度,Q3布伦特原油均价97.17美元/桶、同比+40.25%,环比-6.89%,而美国乙烷均价仅483.19美元/吨、同比+0.44%,环比+6.43%。根据百川盈孚数据,2026Q3,气头乙烯毛利均值约2440.47元/吨,毛利率为75.33%,与油头乙烯和煤头乙烯路线毛利均值相比分别高3115.99元/吨、2854.39元/吨。行业层面,2026年以来,全球化工行业处于供需再平衡、格局重构与技术升级的叠加周期,受地缘局势扰动、区域产业政策调整影响,行业分化持续加剧,高成本石化产能加速出清。根据公司2026年半年报,欧洲已陆续关停多套石脑油裂解装置,合计产能约450万吨/年;韩国、日本持续关停压减乙烯供给。产能加速向具备原料成本、产业一体化、技术储备与市场空间协同优势的区域集中。同时,先进制造及民生消费等产业的发展,带动高端化、定制化化学品需求快速增长,上游产品赋能下游客户助力公司产品溢价增值。公司是全球唯一打通“乙烷、丙烷资源—码头—船队—接收设施—C2/C3深加工”全链条的新材料科技公司。凭借全链条优势,公司成本及规模效益有望进一步凸显。海外产能退出将强化公司一体化路线的相对竞争力,公司作为乙烷裂解龙头有望持续受益于供给格局优化。
在建项目有序推进,产品结构升级可期。截至三季度末,公司在建工程金额为47.84亿元,占总资产5.85%,比2025年末39.85亿元增加20.07%,主要是连云港石化高端新材料项目增加投资所致。公司卫星未来研发中心项目持续推进,绿色化学新材料产业园已完成建设,α-烯烃、高端聚乙烯/聚乙烯弹性体、催化剂等高附加值新材料产品有望优化企业现有产品结构,提升产品盈利水平,为公司中长期发展注入强劲动力。
估值
公司一体化产业链优势突出,轻烃工艺盈利能力提升,调整盈利预测,预计公司2026-2028年归母净利润分别为113.22亿元、117.78亿元、129.92亿元,预计每股收益分别为3.36元、3.50元、3.86元,对应的PE分别为7.6倍、7.3倍、6.6倍,看好公司轻烃产业链一体化优势,维持公司买入评级。
评级面临的主要风险
乙烷价格剧烈波动;经济大幅下行;政策风险导致生产受限或需求不及预期等,在建项目投产进度不及预期。
最新盈利预测明细如下:
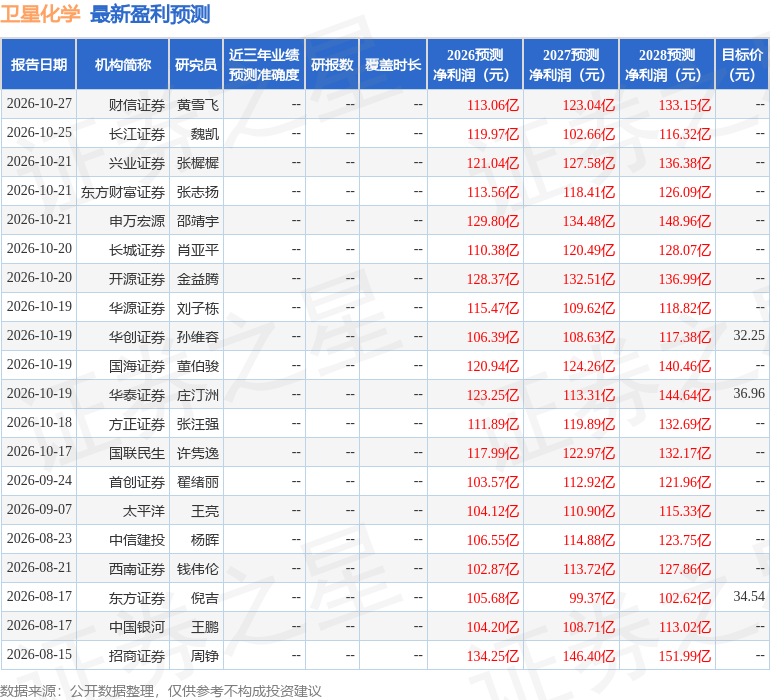
该股最近90天内共有24家机构给出评级,买入评级21家,增持评级3家;过去90天内机构目标均价为34.86。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



