中银国际证券股份有限公司余嫄嫄,范琦岩近期对皇马科技进行研究并发布了研究报告《原材料价格单边上涨、传导滞后影响利润,第三工厂建设有序推进》,给予皇马科技买入评级。
皇马科技(603181)
公司发布2026年三季报,26年前三季度实现营收20.03亿元,同比增长10.06%;实现归母净利润3.16亿元,同比下降6.26%。其中26Q3实现营收6.85亿元,同比增长9.50%,环比增长3.68%;实现归母净利润0.84亿元,同比下降29.07%,环比下降29.60%。看好公司第三工厂投产后带来的增量,维持买入评级。
支撑评级的要点
26Q3公司销量环比增长,原材料价格单边上涨、传导滞后影响利润。根据公司主要经营数据公告,26Q3公司主要产品销量5.17万吨(同比-0.28%,环比+17.17%),收入6.84亿元(同比+9.51%,环比+3.68%),单价1.32万元/吨(同比+9.82%,环比-11.52%)。其中,战略性新兴板块销量1.70万吨(同比+0.25%,环比+27.06%),收入2.08亿元(同比+9.41%,环比+3.91%),单价1.22万元/吨(同比+9.13%,环比-18.23%),该板块均价环比下降主要系产品结构变化所致,例如板块内光伏、风电相关系列产品价格受供需关系影响,价格竞争相对充分。从主要原材料价格来看,26年前三季度公司环氧乙烷平均采购价为6,317.78元/吨(同比+10.85%),环氧丙烷平均采购价为8,653.86元/吨(同比+27.18%)。根据三季报,26Q3公司营收、销量环比增长较好,而利润端环比下滑,主要因原材料价格(主要系环氧乙烷、环氧丙烷)从2026年7月初至9月末出现单边较大涨幅,且即时订单客户下单与公司实际生产存在时间差,而环氧乙烷、环氧丙烷系危化品不可长期备库储存,公司难以即时锁定主要原材料价格,导致单季度利润同环比下滑。公司预计此次由中东冲突等引发的原材料极端波动行情后续有望逐渐缓和,主要原材料单边上涨行情预计不会持续,且10月以来主要原材料价格已处于窄幅震荡行情。从利润率来看,26年前三季度公司毛利率为26.97%(同比+0.62pct),净利率为15.79%(同比-2.75pct),期间费用率为8.43%(同比+1.80pct);26Q3公司毛利率为23.27%(同比-1.66pct,环比-6.12pct),净利率为12.29%(同比-6.69pct,环比-5.81pct)。
公司第三工厂建设有序推进。根据公司2026年中报,公司具有年产近30万吨特种表面活性剂生产能力,是目前国内生产规模较大、品种较全、科技含量较高的特种表面活性剂龙头。根据公司2025年年报,2025年绿科安厂区设计产能9.55万吨/年,产能利用率82.03%;皇马尚宜新材料厂区设计产能13万吨/年,产能利用率89.82%。公司互动问答显示,公司2026年产销量增长指标均来源于现有两个生产基地(皇马尚宜和绿科安公司)的产销量增量目标,26年前三季度两大工厂净利润同比均取得较好增速,通过项目技改、增收节支等方式,预计2027年仍有增利空间;公司互动问答显示,第三工厂皇马开眉客年产33万吨高端功能新材料项目(包含一期、二期)产能爬坡预计从2027年开始,其中部分车间预计四季度实现联调联试。公司第三工厂投产后有望贡献较大增量。
估值
考虑到原材料价格波动以及传导滞后对公司利润的影响,调整盈利预测,预计2026-2028年归母净利润分别为4.64/5.65/6.41亿元,每股收益分别为0.79/0.96/1.09元,对应PE分别为12.9/10.6/9.4倍。公司为特种表面活性剂龙头企业,看好第三工厂投产后带来的增量,维持买入评级。
评级面临的主要风险
市场竞争风险,原材料价格波动风险,下游需求低迷风险。
最新盈利预测明细如下:
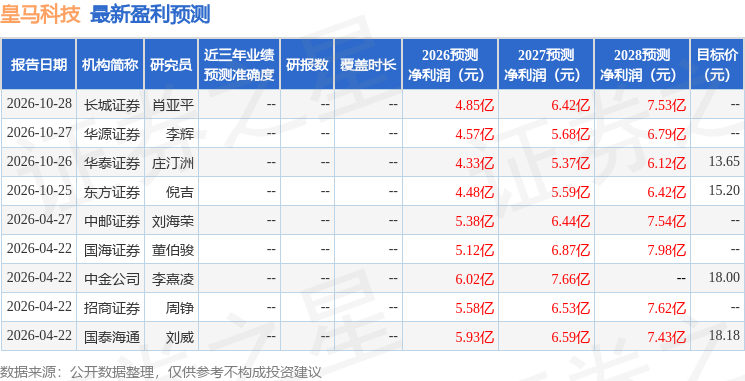
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为14.43。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



