西南证券股份有限公司郑连声近期对中国重汽进行研究并发布了研究报告《2026年三季报点评:出口表现好,盈利能力提升》,给予中国重汽买入评级。
中国重汽(000951)
投资要点
事件:公司发布26年三季报。26Q1-3实现营收535.0亿元,同比+32.1%,归母净利润14.4亿元,同比+37.2%,扣非归母净利润14.0亿元,同比+42.1%。其中,26Q3营收150.9亿元,同比+5.3%,环比-19.5%,归母净利润4.7亿元,同比+22.8%,环比-9.6%,扣非归母净利润4.6亿元,同比+28.0%,环比-9.2%。
量稳利增,盈利能力显著提升。受行业销量同比回落影响,26Q3公司营收同比+5.3%至150.9亿元,增速有所放缓;归母净利润同比+22.8%至4.7亿元,利润增速显著高于收入增速。盈利能力方面,26Q3公司毛利率为8.8%,同环比+1.7/+1.7pp;净利率为4.3%,同环比+0.5/+0.2pp,盈利能力提升,主要受益于出口占比提升以及供应链降本。从费用端看,26Q3销售/管理/研发费用率分别为0.7%/0.4%/1.9%,同比+0.1pp/持平/+0.1pp,环比+0.1pp/+0.1pp/+0.8pp,费用管控整体稳健,研发投入持续加大。
出口延续高增长,新能源重卡持续放量。1)根据第一商用车网数据,26年1-9月重汽集团批销27.7万台,同比增长23%,市场份额29.8%,同比提升约2.4pp,总销量与出口销量均稳居行业第一;其中9月批销2.83万台,同比逆势增长1%,蝉联月度销冠。2)出口端,目前公司产品畅销150多个国家和地区,连续多年稳居行业出口第一。26H1重汽港股出口10.8万台,同比高增57%;依靠非洲、东南亚、中亚、中东等“一带一路”地区的需求支撑,公司出口依靠产品与渠道优势保持快速增长,我们预计全年出口仍将保持快速增长。3)新能源方面,9月行业新能源重卡终端销量超3.3万辆,同比增长37.3%,1-9月新能源渗透率达38.1%,公司在新能源重卡市场持续发力,份额持续提升。
控股子公司济南车桥业绩保持较快增长,贡献增量归母净利。因25Q4济南车桥获高新技术企业认证,企业所得税降低10%,对应2025-27年度,叠加重汽集团重卡销量增长等因素,25年济南车桥净利润同比增长95.6%至15.2亿元。按少数股东权益倒推,26Q3济南车桥净利润3.6亿元,同比+8.0%;26Q1-3累计净利润14.1亿元,同比增长59.3%,保持较快增长。
盈利预测与投资建议:预计公司26/27/28年归母净利润为20.1/24.1/28.0亿元,对应PE为12/10/8倍,维持“买入”评级。
风险提示:内销不及预期风险;海外竞争加剧风险;原材料涨价风险。
最新盈利预测明细如下:
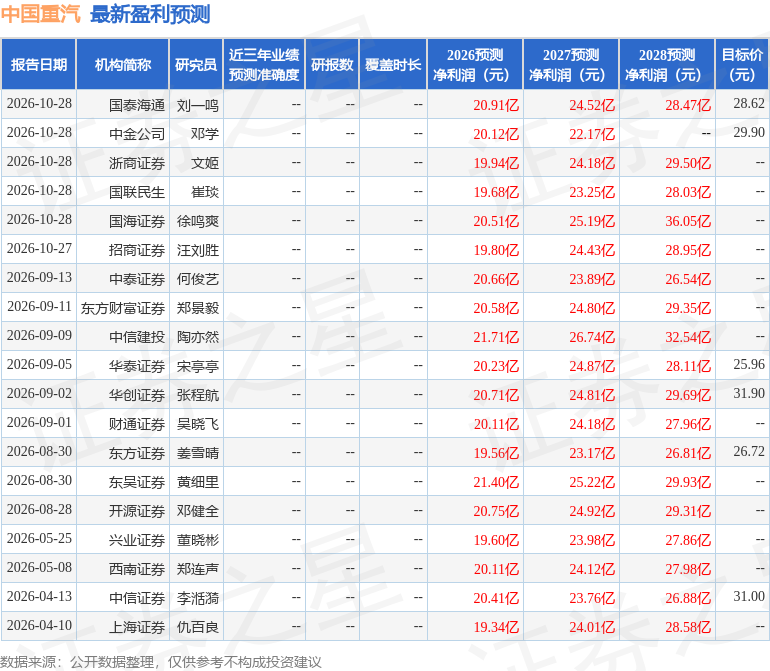
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为28.02。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



