国金证券股份有限公司吴晋恺近期对云铝股份进行研究并发布了研究报告《高盈利持续兑现,充裕现金支撑回报》,给予云铝股份买入评级。
云铝股份(000807)
2026年10月29日,公司发布2026年三季报,前三季度实现营收526.16亿元,同比+19.39%;归母净利润116.12亿元,同比+164.01%;扣非归母净利润115.37亿元,同比+163.45%。分季度看,2026Q3实现营收176.35亿元,环比-5.2%,同比+17.6%;归母净利润39.28亿元,环比-3.8%,同比+140.9%。
经营分析
铝价高位叠加原料成本低位,盈利同比大幅增长。2026Q3长江有色铝均价23718元/吨,环比-2.2%,同比+14.5%;全国氧化铝均价2718元/吨,环比-0.2%,同比-14.6%,吨铝利润同比显著扩张。Q3公司实现毛利润57.20亿元,环比-4.1%,同比+112.5%;毛利率达32.43%,环比提升0.36pct,同比提升14.48pct。前三季度公司综合毛利率达32.04%,同比提升16.65pct,较上半年提升0.20pct,盈利能力维持高位。
盈利增长驱动现金流显著改善,充裕现金支撑股东回报。前三季度公司经营活动现金流净额141.31亿元,同比+102.5%;截至三季度末,公司货币资金193.71亿元,较年初增长186.2%,资产负债率进一步下降至15.27%,较年初下降4.57pct,资产质量保持优异。公司此前公布2026年中期利润分配预案,每10股派发现金红利8.87元,分红金额30.76亿元,占上半年归母净利润约40.0%,延续近年来较高的分红比例,充裕现金流为持续提升股东回报提供支撑。
资源保障持续强化,绿电优势进一步夯实长期竞争力。2026H1公司生产用电结构中绿色能源比例约88%,绿色铝碳排放约为煤电铝的20%,绿电铝成本及低碳属性优势持续凸显。资源端,公司持续推进矿产资源获取、探转采及勘探增储,上半年自产矿量同比增长约14%,进一步提升铝土矿资源保障能力。同时,公司深化全要素对标管理,成费比同比优化18%,产业链协同及精益管理有望持续巩固成本竞争优势。
盈利预测、估值与评级
考虑到公司有望持续受益铝价上行,绿电铝优势夯实盈利底盘,我们预计公司2026-2028年营收分别为704/714/721亿元,归母净利润分别为155.59/162.83/172.44亿元,对应EPS分别为4.49/4.70/4.97元。当前股价对应PE分别为6/6/5倍,维持“买入”评级
风险提示
产品价格大幅波动;电解铝限产风险;生产成本大幅上涨。
最新盈利预测明细如下:
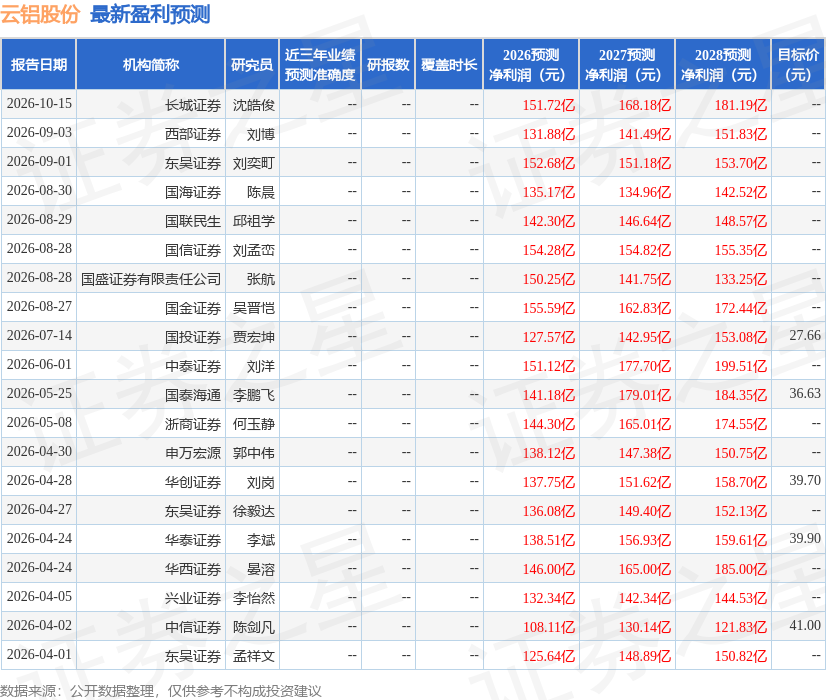
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为33.92。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



