国金证券股份有限公司陈传红近期对拓普集团进行研究并发布了研究报告《Q3业绩阶段性承压,关注人形机器人执行器放量》,给予拓普集团增持评级。
拓普集团(601689)
2026年10月30日,公司发布2026年三季报,2026年前三季度实现营业收入226.15亿元,同比+8.06%;归母净利润16.62亿元,同比-15.48%;扣非归母净利润15.11亿元,同比-16.84%。其中,2026Q3实现营业收入84.16亿元,同比+5.28%;归母净利润6.40亿元,同比-4.78%;扣非归母净利润6.03亿元,同比-7.91%。
经营分析
(1)收入:2026年前三季度公司实现营业收入226.15亿元,同比+8.06%;其中,2026Q3单季度实现营业收入84.16亿元,同比+5.28%,单季度营收稳步增长,业务规模持续扩大。
(2)毛利率:2026年前三季度营业成本184.21亿元,同比+8.94%,高于营收增速;销售毛利率为18.55%,同比-0.66PCT,成本增长较快对短期内的毛利率表现形成一定压力。
(3)费用率:2026年前三季度销售、管理、研发、财务费用率分别为0.89%/2.70%/5.40%/1.2%,同比变化-0.06/-0.09/+0.21/+1.05PCT。其中,研发费用同比+12.53%,财务费用由上年同期的0.32亿元增至2.71亿元,费用端的增长,也让公司的利润表现阶段性承压。
(4)净利润:2026年前三季度归母净利润16.62亿元,同比-15.48%;扣非归母净利润15.11亿元,同比-16.84%。归母净利率为7.36%,同比-2.05PCT。此外,前三季度资产减值损失为1.25亿元,上年同期为0.39亿元,拖累短期利润表现。
盈利预测、估值与评级
我们预计2026-2028年公司利润分别33.70/42.33/51.69亿元,同比+21.26%/+25.62%/+22.11%,当前市值对应2026-2028年PE分别29.69/23.64/19.36倍;公司是国内汽车零部件平台型龙头,底盘与热管理业务稳步发展,同时积极布局人形机器人执行器等核心零部件,未来有望受益于机器人产业化带来的新增成长空间,维持“增持”评级。
风险提示
客户销量放缓压制规模效应、新品毛利下滑拖累盈利水平、宏观波动影响海外需求。
最新盈利预测明细如下:
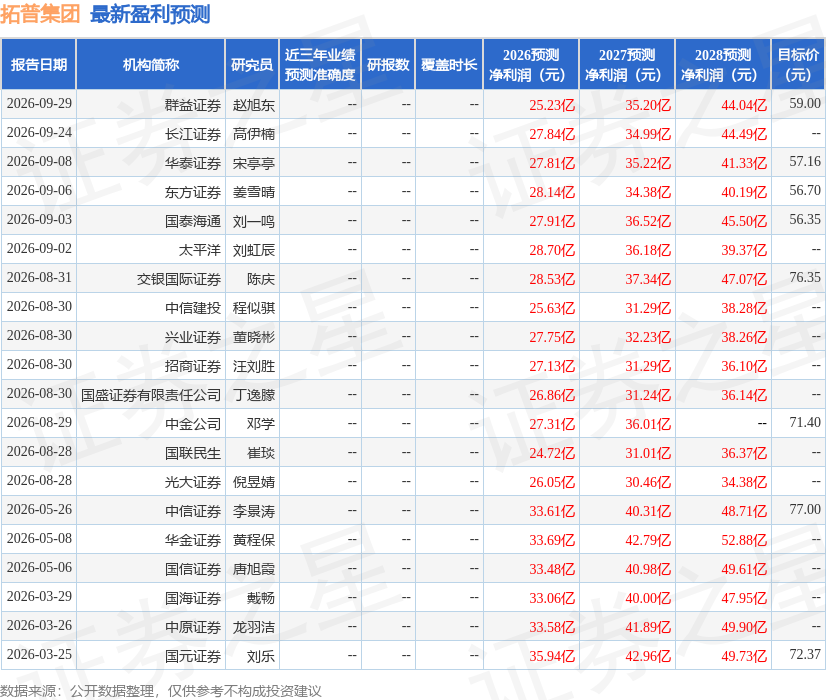
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为66.86。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



