国金证券股份有限公司于健近期对首旅酒店进行研究并发布了研究报告《26Q3盈利保持韧性,国庆RevPAR同比转正》,给予首旅酒店买入评级。
首旅酒店(600258)
10月29日,公司发布2026年第三季度报告,整体业绩符合预期。
26年前三季度实现营业收入55.73亿元/-3.61%,归母净利润8.22亿元/+8.87%,扣非归母净利润7.46亿元/+10.46%;其中26Q3实现营业收入19.94亿元/-6.01%,归母净利润3.81亿元/+6.54%,扣非归母净利润3.78亿元/+11.27%。
经营分析
暑期需求承压,国庆RevPAR同比转正。26Q3公司不含轻管理酒店RevPAR186元/-2.4%,ADR256元/-1.2%,OCC72.6%/-0.9pct;成熟店RevPAR同比-7.8%,降幅较Q2扩大1.7pct。暑期需求承压叠加直营规模收缩,拖累收入表现。国庆期间不含轻管理酒店RevPAR为268元,可比口径同比+4.5%。
直营持续收缩,管理业务增长提速。前三季度直营酒店平均可售房量同比下降9.6%,酒店运营收入同比-11.07%;酒店管理收入同比+11.59%,增速较上半年提升1.77pct。酒店业务利润总额9.69亿元/+14.64%,景区业务利润总额1.73亿元/-6.42%,酒店主业贡献主要利润增量。
结构优化与费用下降支撑利润增长。前三季度公司综合毛利率42.53%/+1.83pct,销售及财务费用分别同比减少0.48亿元、0.52亿元。直营店减少及OTA客源占比下降带动销售佣金节约。管理业务增长叠加费用下降,Q3扣非归母净利润同比+11.27%,归母净利率19.11%/+2.25pct。
Q3开店保持增长,标准店储备回落。Q3新开酒店406家/+4.9%,其中标准店209家、占比51.5%;前三季度累计新开1,012家。截至9月末,公司酒店总数8,169家,较6月末净增156家;储备店1,595家,其中标准店1,122家、占比70.3%,分别较6月末减少46家、89家。
盈利预测、估值与评级
公司通过扩大加盟管理业务、优化直营规模及降低费用,在收入承压下实现利润增长。预计2026—2028年归母净利润分别为9.03/10.11/11.18亿元,同比+11.36%/+11.92%/+10.60%,对应EPS为0.809/0.905/1.001元。以股价11.30元计算,对应PE为13.97/12.48/11.29倍,维持“买入”评级。
风险提示
需求恢复不及预期;竞争加剧;加盟拓展受阻。
最新盈利预测明细如下:
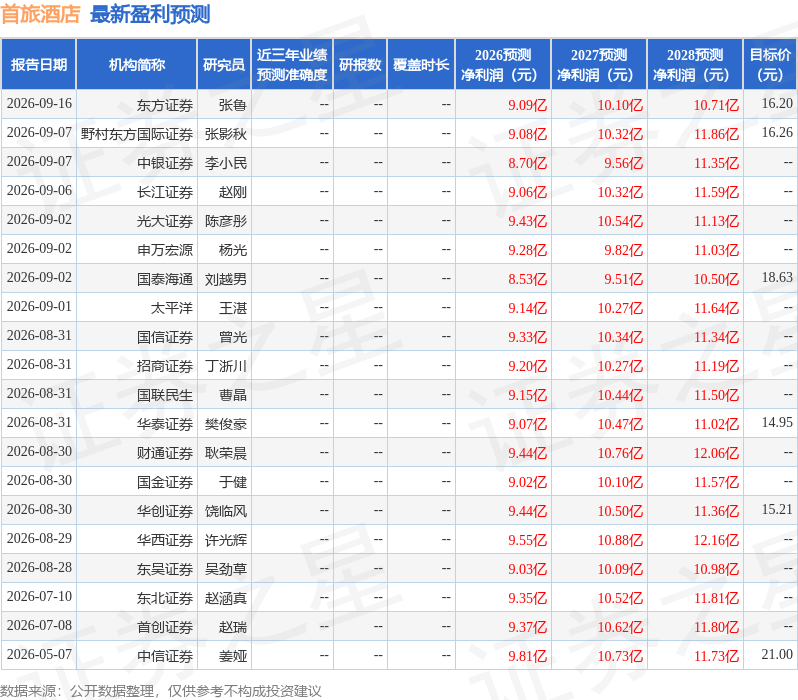
该股最近90天内共有21家机构给出评级,买入评级12家,增持评级9家;过去90天内机构目标均价为16.54。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



