国金证券股份有限公司樊志远,丁彦文近期对华勤技术进行研究并发布了研究报告《业绩符合预期,算力业务加速放量》,给予华勤技术买入评级。
华勤技术(603296)
2026年10月28日,华勤技术发布2026年三季报,2026年前三季度实现营收1660.14亿元,同比+28.81%;归母净利润43.23亿元,同比+39.53%。其中,单三季度实现营收722.95亿元,同比+60.86%;归母净利润13.24亿元,同比+9.43%。
经营分析
算力业务加速放量,超节点产品贡献明显。分业务,报告期内,移动终端业务收入687.84亿元,同比增长15.60%,主要系移动终端业务市场份额扩大及渗透率提升带动;计算及数据业务收入827.06亿元,同比增长39.00%,主要系国内AI算力需求爆发推动AI服务器、交换机及超节点产品爆发式增长,且深度绑定国内头部云服务商客户;AIoT业务收入91.96亿元,同比增长68.40%,主要系智能家居、车载及游戏掌机等多品类持续上量;创新业务收入41.20亿元,同比增长119.30%,主要系汽车电子业务获得新势力车厂定点带动。
规模效应与结构优化驱动费用率下降。报告期间,公司毛利率7.59%,同比下降0.25pp;归母净利率2.60%,同比增长0.20pp;利润率变化原因主要系产品结构优化带动盈利能力改善及产业链上下游投资贡献利润;销售/管理/财务/研发费用率分别为0.19%/1.54%/0.00%/3.41%,同比变化分别为0.00pp、-0.12pp、+0.09pp、-0.17pp,管理费用率下降主要得益于规模效应显现,财务费用率上升受汇率波动及利息支出变化影响。其中,单季度归母净利率1.83%,同比下降0.86pp;销售/管理/财务/研发费用率分别为0.17%/1.24%/-0.10%/2.91%,同比变化分别为-0.02pp、-0.51pp、-0.30pp、-0.78pp。
公司深化多产品、多客户战略并加速向AIoT与创新业务转型,推动计算及数据、AIoT和创新业务收入分别实现39.0%、68.4%和119.3%的显著增长,带动整体营收规模同比增长28.81%至1660.14亿元,实现了业务规模扩张与盈利质量优化的双重突破。
盈利预测、估值与评级
预测2026-2028年归母净利56.15/70.77/85.37亿元,同比增长38.48%/26.05%/20.63%,对应PE为17/14/11x,维持买入评级。
风险提示
AI服务器竞争加剧风险、智能终端需求波动风险、宏观经济复苏不及预期风险。
最新盈利预测明细如下:
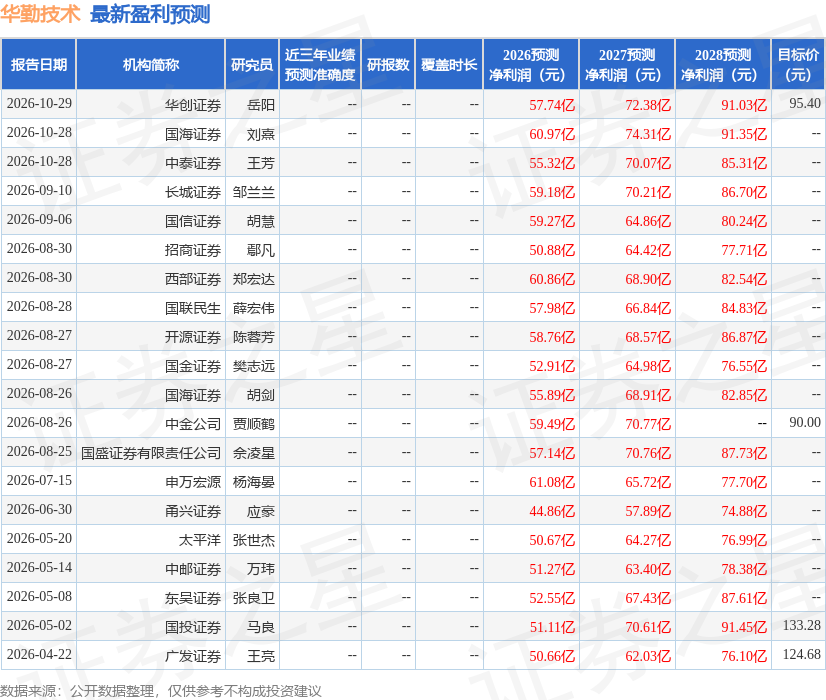
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为90.44。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



