中邮证券有限责任公司陈基赟,刘卓近期对联德股份进行研究并发布了研究报告《业绩稳健增长,静待大马力发动机产品放量》,给予联德股份买入评级。
联德股份(605060)
事件描述
公司发布2026年三季报,实现营收11.34亿元,同增21.87%;实现归母净利润2.20亿元,同增23.54%;实现扣非归母净利润2.16亿元,同增25.08%。其中,单Q3公司实现营收4.03亿元,同增17.25%;实现归母净利润0.80亿元,同增17.08%;实现扣非归母净利润0.80亿元,同增19.65%。
事件点评
单Q3收入、归母净利润增速较上半年有所回落,主要受前置备货影响。分季度来看,公司Q1-3分别实现营收3.37、3.94、4.03亿元,同比增速分别为22.42%、26.47%、17.25%;实现归母净利润0.62、0.77、0.80亿元,同比增速分别为35.07%、22.12%、17.08%。从增速来看,Q3较Q1、Q2均有所走弱,主要原因为公司调整排产计划,增加北美中间仓备货,收入确认有所延后。
毛利率同比提升,费用率受财务费用影响有所增长。2026Q1-3公司毛利率同增0.94pct至38.13%。费用率方面,2026Q1-3公司期间费用率同增0.75pct至14.42%,其中销售费用率同增0.05pct至0.97%,管理费用率同减0.60pct至6.54%,财务费用率同增1.39pct至0.74%,研发费用率同减0.09pct至6.16%。
现金流稳健增长,保障未来扩产资金来源。2026Q1-3,公司实现经营性现金流净额3.17亿元,同比增长超44%,其中单Q3实现经营性现金流净额1.44亿元,同比增长超37%,经营质量优秀,保障未来扩产资金来源。
静待大马力发动机产品放量,打造业绩新增长点。2026H1,公司重点推进大马力发动机业务拓展,内燃机、燃气轮机两类产品均实现较快增长,客户开拓取得积极进展,已进入多家全球头部客户供应链体系。依托"铸造+机械加工"全工序一体化能力,公司在大马力发动机核心结构件领域的技术水平与批量交付能力逐步获得客户认可,产品配套数据中心电源、燃气电站、分布式发电等下游场景。
盈利预测与估值
预计公司2026-2028年营收分别为16.20、23.14、29.77亿元,同比增速分别为29.19%、42.82%、28.62%;归母净利润分别为3.09、4.90、6.63亿元,同比增速分别为35.91%、58.19%、35.40%。公司2026-2028年业绩对应PE估值分别为25.00、15.80、11.67,维持“买入”评级。
风险提示
海外市场开拓不及预期风险;新产品开发不及预期风险。
最新盈利预测明细如下:
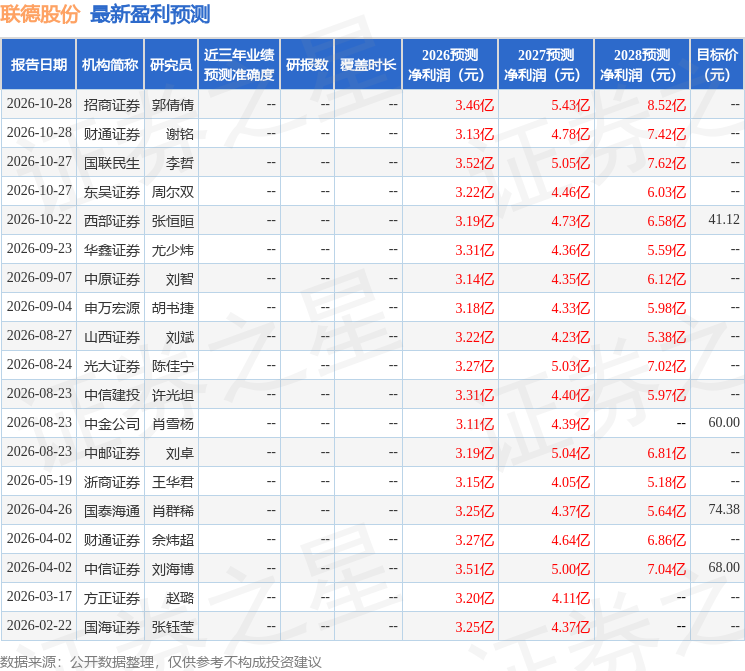
该股最近90天内共有13家机构给出评级,买入评级9家,增持评级4家;过去90天内机构目标均价为60.0。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



