国金证券股份有限公司姚遥近期对宏发股份进行研究并发布了研究报告《营收加速增长,盈利延续改善趋势》,给予宏发股份买入评级。
宏发股份(600885)
业绩简评
10 月 29 日,公司披露 2026 年三季报,26 年前三季度实现营业收入 173.4 亿元,同比+34.3%,归母净利润 18.1 亿元,同比+23.1%,毛利率 32.9%,同比-1.7pct;Q3 实现营业收入 63.2 亿元,同比+38.3%,归母净利润 6.5 亿元,同比+29.4%,毛利率 33.4%,同比-2.0pct,环比+0.2pct。
经营分析
提价+份额提升驱动 Q3 收入加速增长,看好后续盈利持续修复。Q3 公司收入同比+38.3%,加速增长,我们认为,一方面受产品涨价影响,另一方面继电器各下游持续景气,其中高压直流、数据中心、储能等下游增长强劲。受汇率、产品&市场结构影响,Q3 毛利率修复不明显,考虑到原材料价格回落叠加公司提价仍在进行,Q4及 27 年毛利率有望进一步修复。
新门类持续导入下游客户, AIDC 相关产品节奏加快。
受产品涨价、国内外部分客户需求拉动,我们预计前三季度公司中低压开关电器实现较高增长;其他新门类高压控制盒、熔断器、连接器等产品目下游客户突破整体进展顺利;公司积极布局 AIDC 相关产品,高压直流产品推进节奏加快,其他产品也存在突破潜力,未来有望进一步打开成长空间
经营效率持续提升,在手订单充沛、费用管控良好。
公司持续推进研、产、供、销及财务等各领域的数字化应用深度与广度不断拓展,核心生产企业智能制造水平稳步提升,26 年前三季度人均回款 118.5 万元,同比增长 18.8%。截止三季度末,公司合同负债 1.4 亿元,同比+144%;销售/管理/研发费用率分别为2.6%/8.9%/4.7%,同比-0.3/-0.4/-0.2pct,费用控制良好。
盈利预测、估值与评级
公司是全球继电器龙头,受益全球需求稳健增长,AIDC 释放高压直流继电器增长潜力,新产品拓展开辟成长空间。预计 2026-2028年 公 司 实 现 归 母 净 利 润 24.2/29.4/35.3 亿 元 , 同 比 增 长38%/21%/20%,对应 PE 为 19/16/13 倍,维持“买入”评级。
风险提示
下游需求不景气、新业务拓展不及预期、原材料价格上涨等
最新盈利预测明细如下:
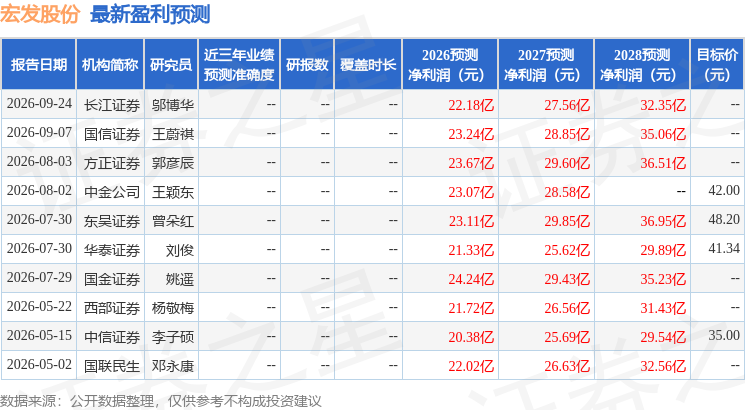
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构目标均价为41.67。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



