近期昊志机电(300503)发布2026年三季报,证券之星财报模型分析如下:
经营业绩表现亮眼,盈利能力显著提升
昊志机电(300503)2026年前三季度实现营业总收入18.39亿元,同比+60.90%;归母净利润达3.74亿元,同比+207.62%;扣非净利润为3.55亿元,同比+265.69%。单季度来看,第三季度实现营业总收入6.73亿元,同比+52.97%;归母净利润1.42亿元,同比+143.40%;扣非净利润1.38亿元,同比+160.99%。
盈利能力方面,本期毛利率为42.67%,同比+13.90%;净利率达20.30%,同比+90.77%。期间费用控制良好,销售、管理、财务三项费用合计占营收比例为12.10%,同比-31.99%。
资产与现金流状况:货币资金大幅增长,但债务压力同步上升
截至报告期末,公司货币资金为3.68亿元,较去年同期+297.83%;应收账款为11.61亿元,同比+50.28%;存货同比+40.18%;在建工程同比+52.62%;其他非流动资产同比+138.47%。
有息负债达14.86亿元,同比+64.29%;其中长期借款同比+139.98%。应付票据同比+333.62%;应付账款同比+61.32%;应交税费同比+133.73%。
经营活动产生的现金流量净额同比+82.61%,主要得益于销售规模扩大带来的回款增加;投资活动产生的现金流量净额同比-103.41%,因购建固定资产等长期资产支付现金增加;筹资活动产生的现金流量净额同比+269.21%,主要系取得金融机构借款增加所致。
分业务板块:主轴类产品为核心收入来源,多项业务高速增长
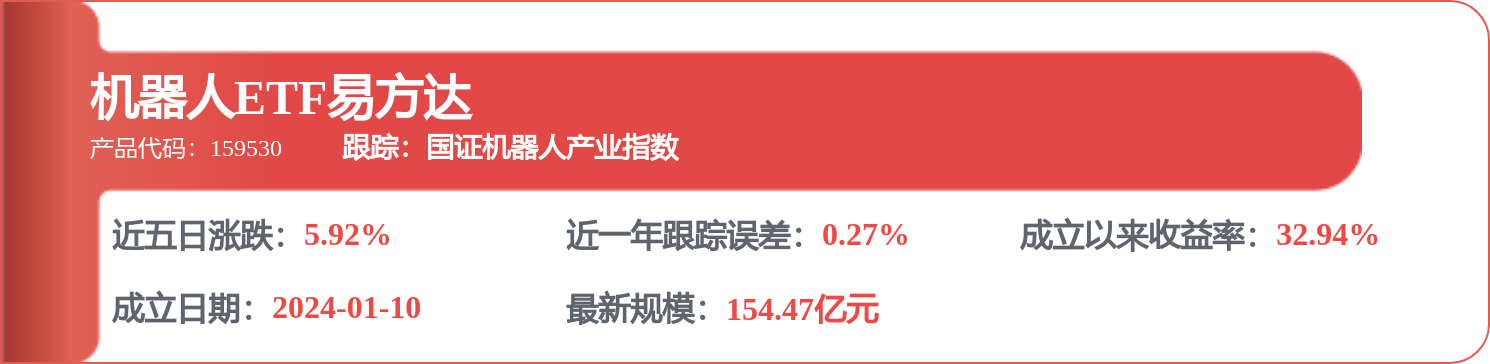
主轴类产品实现收入12.82亿元,占总营收69.69%,同比+69.10%;转台、直线电机等功能部件收入2.35亿元,同比+93.60%;机器人核心功能部件收入2538.60万元,同比+152.82%;丝杆导轨收入6461.61万元,同比+74.70%;Infranor集团运动控制产品收入2.08亿元,同比+3.40%;其他业务收入2446.71万元,同比+58.44%。
风险提示:应收账款与有息负债占比偏高,需关注偿债能力
财报体检工具提示多项潜在风险:
此外,信用减值损失同比-30.33%,反映部分客户未按期付款导致坏账计提增加;资产处置收益同比-1549.78%,因本期设备处置产生损失。
综合来看,公司当前处于高速成长阶段,收入和利润大幅增长,费用管控有效,但需警惕应收账款回收风险及债务结构带来的流动性压力。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


