国金证券股份有限公司赵中平,毕先磊近期对英科医疗进行研究并发布了研究报告《Q3主营盈利保持韧性》,给予英科医疗买入评级。
英科医疗(300677)
2026年10月28日,公司披露2026年三季报。前三季度实现营业收入106.19亿元,同比+43.02%;归母净利润2.12亿元,同比-77.05%;扣非归母净利润12.39亿元,同比+155.75%。其中,26Q3实现营业收入37.10亿元,同比+47.72%;归母净利润亏损6.25亿元;扣非归母净利润1.78亿元,同比+111.79%。主营业务延续增长,理财及汇兑损失拖累报表利润。
经营分析
提价与扩产支撑收入增长,饱满订单保障新增产能消化。前三季度收入增长主要来自产能增加、销量增长及销售单价上涨。公司年内新增三个车间,目前均已满产满销,11月订单已满,新增产能具备订单支撑。现有产能保持高负荷运行,新增车间贡献销量增量,四季度收入增长具备较好基础。
主营盈利仍为正,毛利率较Q2回落。Q3综合毛利率28.88%,同比+6.22pct、环比-17.01pct,Q2原料供应偏紧推动手套提价,公司依托自产胶乳的成本及供应优势,获得部分额外利润。Q3原材料成本上升后,前期提价形成的利润空间收窄。前三季度经营利润21.8亿元,其中Q3单季超过5.5亿元,主营业务仍保持盈利。理财浮亏、汇兑损失扰动表观业绩,经营现金流保持较强。Q3公允价值变动损失10.90亿元,非经常性损益净额为-8.04亿元,拖累当季归母净利润转亏;同期财务费用1.67亿元,汇率变化继续影响盈利。前三季度经营现金流净额25.21亿元,同比+127.84%,其中Q3为7.64亿元,同比+111.43%,销售回款增长支撑经营现金流。公司后续拟采取更稳健的投资策略,并择机控制美元持仓、结汇或套保,降低资金配置对报表利润的影响。
盈利预测、估值与评级
公司为全球一次性手套龙头,具备丁腈产能优势、原料自供优势、能源成本优势及海外产能布局优势。我们预计公司2026-2028年归母净利润分别为10.3/22.0/25.9亿元,同比增长+2%/+114%/18%。当前股价对应PE估值为26/12/10倍,维持"买入"评级。
风险提示
原材料价格大幅波动风险;行业竞争加剧风险;海外基地投产不及预期风险;汇率波动风险;关税扰动风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券陈渊文研究员团队对该股研究较为深入,近三年预测准确度均值为51.17%,其预测2026年度归属净利润为盈利25.25亿,根据现价换算的预测PE为11.48。
最新盈利预测明细如下:
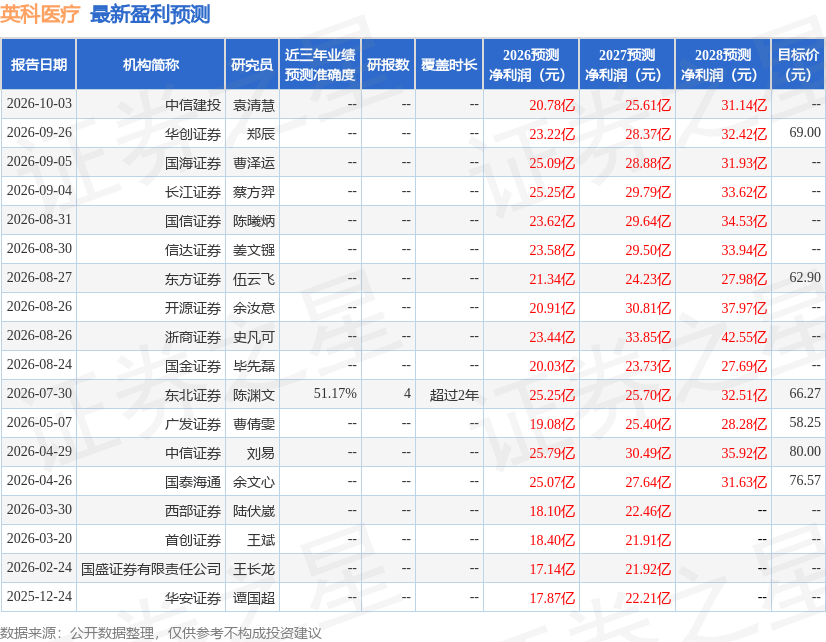
该股最近90天内共有10家机构给出评级,买入评级9家,增持评级1家;过去90天内机构目标均价为65.89。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



