国金证券股份有限公司满在朋,倪赵义近期对徐工机械进行研究并发布了研究报告《单季利润恢复增长,盈利水平保持稳健》,给予徐工机械买入评级。
徐工机械(000425)
2026年10月29日,徐工机械发布2026年三季报,2026年前三季度实现营收868.88亿元,同比+11.17%;归母净利润56.08亿元,同比-6.18%。其中,单三季度实现营收256.41亿元,同比+9.81%;归母净利润16.46亿元,同比+1.66%。
经营分析
毛利率保持稳定,汇兑损失影响净利率表现。2026年前三季度公司毛利率约22.4%,同比基本持平;归母净利率约6.5%,同比下降1.2pct。前三季度财务费用21.5亿元,上年同期为2.5亿元,同比增加19.0亿元,主要受汇兑损失增加影响,对盈利形成拖累。土方与起重机械构成核心支撑,行业需求回升带动增长。土方机械与起重机械是公司核心业务,产品覆盖挖掘机、装载机、汽车起重机及履带起重机等多个品类。2026年1-9月,全国挖掘机国内销量10.5万台,同比增长16.3%;出口销量11.0万台,同比增长30.4%。同期装载机累计销量11.7万台,同比增长24.9%,其中内销增长16.7%、出口增长34.2%。挖掘机、装载机内外销均实现增长,行业需求回升有望为公司土方机械业务提供支撑,并与起重机械形成协同。
矿山机械布局成套化,培育中长期增长新动能。公司矿山机械已形成涵盖矿用挖掘机、电铲、矿卡、铰接式卡车及宽体自卸车的露天矿山“挖、装、运”成套解决方案,可为大型矿山客户提供综合设备服务,目前国内第一、世界第五。公司提出2030年矿业机械板块收入超过400亿元的目标。随着矿山设备大型化、成套化需求提升,公司有望依托较完整的产品谱系,从单机供应向成套解决方案延伸,拓展大型矿山客户与海外市场,矿山机械有望成为中长期业务增长的重要来源。
盈利预测、估值与评级
我们预计2026-2028年公司实现营收1142.85/1296.89/1462.81亿元,同比+13.4%/13.5%/12.8%;归母净利润71.08/97.29/116.82亿元,同比+8.2%/36.9%/20.1%,对应PE为12X/9X/7X,维持“买入”评级。
风险提示
国内工程机械需求不及预期;海外市场需求或竞争加剧;汇率大幅波动;原材料价格上涨。
最新盈利预测明细如下:
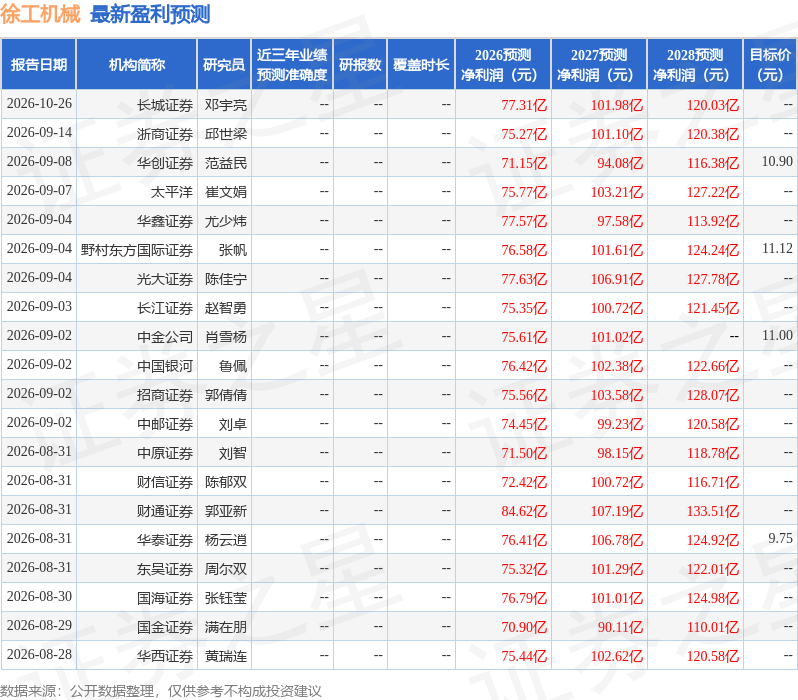
该股最近90天内共有19家机构给出评级,买入评级18家,增持评级1家;过去90天内机构目标均价为10.93。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



