国金证券股份有限公司赵中平近期对家联科技进行研究并发布了研究报告《3D耗材多材料平台加速成型,关注新业务放量下的利润修复》,给予家联科技买入评级。
家联科技(301193)
2026年10月28日,公司披露26年三季报,营收29.42亿元,同比+57.78%,归母净利润亏损0.98亿元,其中汇兑损失约0.94亿元。单Q3营收10.84亿元,同比+46.14%,归母净利润亏损0.07亿元,其中汇兑损失约0.3亿元。
经营分析
3D耗材深度绑定核心客户,全矩阵材料布局卡位行业高增。26年前三季度3D打印业务累计营收5.33亿元,单Q3营收2.2亿元,环比持平,Q3为行业出货淡季,Q4进入海内外旺季(黑五、圣诞备货叠加年末交付高峰),放量弹性值得关注。公司在传统PLA材料改性领域技术领先,可通过改性工艺有效应对原材料批次性缺陷问题,保障产品性能与打印需求的精准匹配。同时公司PETG线材自2026年Q2至Q3放量;ABS线材处于产品投入期,预计27年有望快速放量;同时公司布局TPU等FDM工艺所需的全矩阵材料,实现从单一PLA向多品类平台的跃迁。此外,公司逐步向3D打印线盘、相关包材等供应链配套环节延伸,单客户价值量与供应链粘性同步提升。当前3D打印市场仍处于发展初期,行业维持高景气。根据海关总署数据,2026年前三季度中国消费级桌面3D打印机出口592.15万台、出口金额145.18亿元,终端需求强劲。随着打印技术持续迭代、AI建模加速落地,3D打印耗材有望率先且持续受益于行业扩容。
传统塑料稳健发展。26年前三季度塑料制品实现营收19.24亿元,同比+40%,内销/外销占比分别为56%/44%。分市场看:内销市场竞争相对激烈、价格端压力大于外销,公司以稳固成熟业务基本盘为主;外销方面截至三季度,泰国经营主体剔除汇兑影响后净利率已达7%-8%。
纸浆模塑蓄势待发。纸浆模塑(植物纤维)26年前三季度纸浆模塑业务同比+21.1%。该业务为公司新推出品类,泰国工厂作为客户新供应商,前期认证周期较长,公司作为行业后来者的导入周期天然长于同行。公司坚持差异化、中高端定位,避开低价竞争红海;随着大客户认证落地、订单放量,2027年纸浆模塑有望复制3D打印业务的成长路径。
盈利预测、估值与评级
我们预测26-28年公司归母净利润将达到-1.04/2.46/4.39亿元,同比N/A/N/A/+78.44%。考虑到公司海外产能具备稀缺性,且3D打印业务逐步投放打开增长天花板,维持“买入”评级。
风险提示
新业务不及预期;外部环境不确定性;汇率风险;市场竞争加剧;原材料价格波动;募投项目实施不及预期风险;可转债风险。
最新盈利预测明细如下:
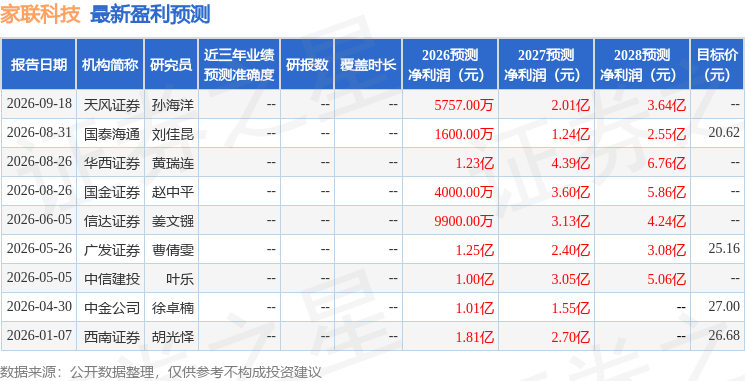
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为22.89。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



