国金证券股份有限公司赵中平,毕先磊近期对慕思股份进行研究并发布了研究报告《AI战略加速兑现,精细化控费助力利润修复》,给予慕思股份买入评级。
慕思股份(001323)
26年10月28日,公司披露26年三季报,26Q1-Q3实现营收37.13亿元,同比-1.28%,归母净利润2.43亿元,同比-47.86%;其中Q3单季营收12.22亿元,同比-4.83%,归母净利润0.58亿元,同比-46.97%。公司已披露三年分红计划,26-28年每年派发现金红利合计金额原则上不低于人民币5.5亿元。
经营分析
AI战略持续兑现,端侧新品构筑差异化壁垒。分业务看,前三季度公司床垫/床架/沙发/床品营收分别为6.55/3.27/0.61/0.75亿元,同比变动分别为-0.7%/-12.7%/-29.4%/+23.9%。公司资源持续向床垫核心主业倾斜,主动优化业务结构。AI战略加速兑现,26Q1-3公司AI产品实现收入3.46亿元,同比+92.45%。9月正式发布行业首款端侧AI智能床T12,依托本地算力实现端侧推理与数据本地化处理,构建产品差异化优势。入门级产品方面,公司正布局价格更低的轻智能产品,以加快提升产品渗透率。渠道端,截至三季度末,智慧睡眠直营门店达到49家,鸿蒙合作产品已入驻210家华为全屋智能门店。
品牌出海纵深推进,自主品牌为核。26Q1-3公司海外收入约2亿元,其中自主品牌收入约1亿元,同比+40%;跨境电商收入约7000万元,同比-5%;OEM收入约2000万元,盈利能力相对偏弱。公司明确以自主品牌作为出海核心抓手,已在新加坡设立公司并搭建人员组织架构,推动管理人员与当地团队融合。同时,公司将“金管家”服务模式向海外复制,引入专业运输车辆、除螨车辆等中国专业化服务。AI产品出海也在同步推进,目前东南亚AI产品已可顺利出海,海外定价高于国内。
关注盈利修复拐点。单Q3公司毛利率为50.80%,同比-2.38pct,主要受海绵、乳胶、无纺布、胶水等大宗原材料涨价影响。费用端,Q3销售/管理/研发费用分别为3.98/0.84/0.67亿元,同比-3.79%/-3.77%/+9.56%,费用率分别为32.57%/6.89%/5.47%。其中,销售费用同比转降;销售费用率同比上升0.35pct,但增幅环比收窄。公司明确将利润作为当前经营优先关注指标,费用精细化管控将成为后续利润修复的重要抓手。
盈利预测、估值与评级
预计公司26-28年归母净利润为3.4、4.1、4.7亿元,同比-37.12%、+22.22%、+13.99%,当前股价对应26-28年PE为23X、19X、17X。考虑到公司AI睡眠战略与品牌出海战略推进,维持“买入”评级。
风险提示
新品拓展不畅;原材料价格波动;渠道变革不畅;宏观经济风险。
最新盈利预测明细如下:
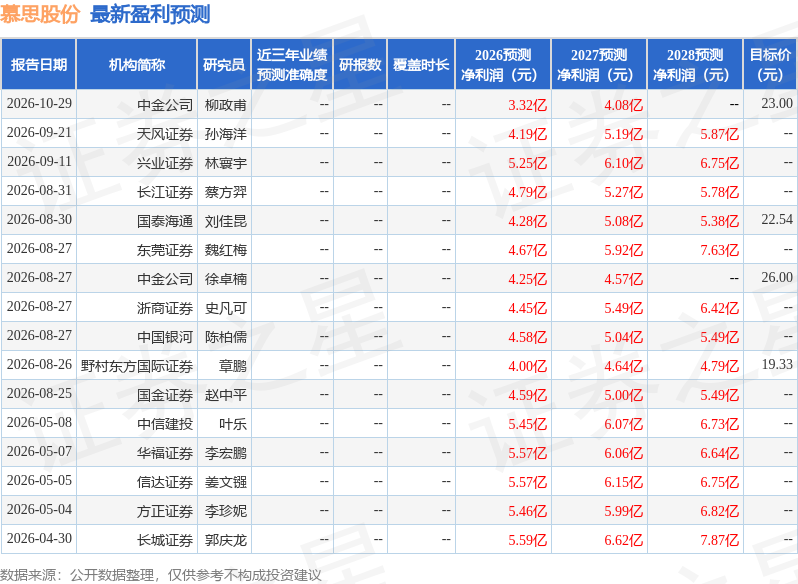
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为26.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



