华鑫证券有限责任公司杜飞近期对神火股份进行研究并发布了研究报告《公司事件点评报告:煤铝主业推动业绩增长,子公司分拆上市推进》,给予神火股份买入评级。
神火股份(000933)
事件
神火股份发布2026年三季报:2026年三季度公司营业收入为130.45亿元,同比+23.34%,环比+5.35%;归母净利润为27.05亿元,同比+70.66%,环比+8.58%;扣除非经常性损益后的归母净利润为26.99亿元,同比+71.99%,环比+7.37%。
投资要点
Q3铝价环比小幅回落,煤价同环比上涨明显
价格方面,2026年三季度有色市场A00铝均价23746元/吨,同比+14.66%,环比-2.07%;2026年三季度氧化铝均价2725元/吨,同比-14.44%,环比+0.08%;2026年三季度西南电解铝用辅料预焙阳极市场价均价6277元/吨,同比+17.17%,环比+1.18%。2026年三季度河南郑州贫瘦煤车板价均价764元/吨,同比+31.27%,环比+17.09%。
股权激励首次授予,神火新材分拆上市持续推进
公司推进股权激励与子公司分拆上市,完善长效激励机制并助力铝加工业务发展。公司以2026年9月29日为首次授予日,向459名激励对象首次授予1384.95万股限制性股票,授予价格为13.83元/股,进一步完善管理层及核心员工的长效激励机制。截至三季报披露日,公司正在办理限制性股票登记工作。同时,神火新材分拆至境内证券交易所上市的相关工作仍在有序推进,铝加工板块资本运作持续开展。
盈利预测
预测公司2026-2028年营业收入分别为445.86、446.58、449.08亿元,归母净利润分别为94.16、95.38、96.64亿元,当前股价对应PE分别为6.2、6.1、6.0倍。考虑到铝价坚挺,煤炭价格环比同比走高,因此维持“买入”投资评级。
风险提示
1)电解铝限产风险;2)煤炭与电解铝等主要产品价格下跌风险;3)公司煤炭及电解铝生产成本大幅上升等。
证券之星数据中心根据近三年发布的研报数据计算,德邦证券翟堃研究员团队对该股研究较为深入,近三年预测准确度均值为56.28%,其预测2026年度归属净利润为盈利93.44亿,根据现价换算的预测PE为6.22。
最新盈利预测明细如下:
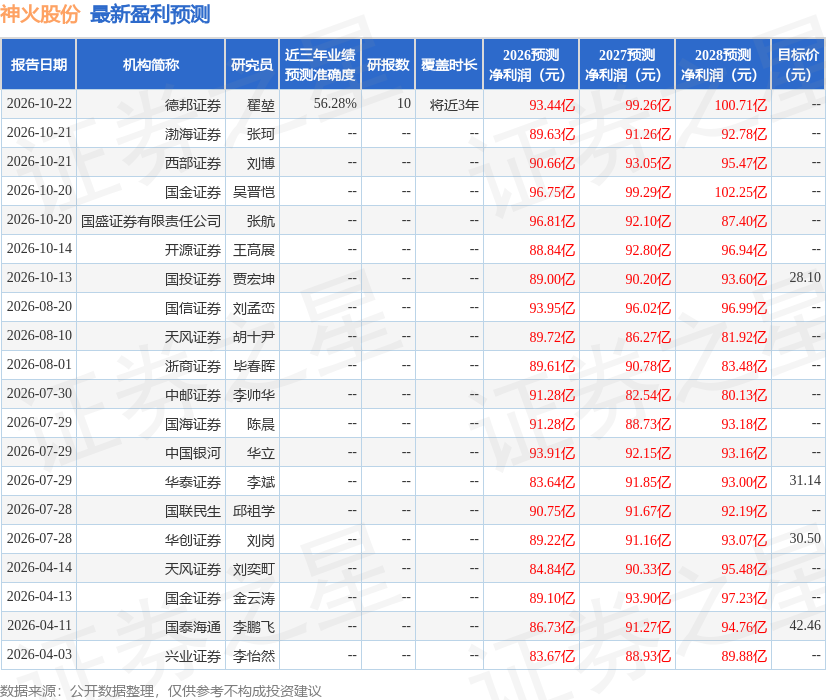
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为28.1。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



