华龙证券股份有限公司李浩洋近期对北特科技进行研究并发布了研究报告《2026年三季报点评报告:资本开支加速支撑昆山&泰国丝杠项目建设》,给予北特科技增持评级。
北特科技(603009)
事件:
10月27日,北特科技发布2026年三季报:2026年前三季度公司实现营收18.84亿元,同比+10.04%,实现归母净利润1.03亿元,同比+11.22%,实现扣非归母净利润0.99亿元,同比+16.76%;2026Q3实现营收6.79亿元,同比+13.47%,实现归母净利润0.40亿元,同比+6.04%,实现扣非归母净利润0.39亿元,同比+19.58%。
观点:
Q3收入增速环比抬升,费用控制优秀。营收端,2026Q3公司营收同比+13.47%,较Q2的+8.35%环比抬升,或系电动重卡及电动工程机械用集成式热管理系统订单释放、商用车电动压缩机放量等作用下空调压缩机业务增长推动。毛利端,2026Q3公司毛利率同比/环比-0.83/-1.01pct至20.40%,我们认为主要系下游车企降价压力及上游原材料涨价传导影响。费用端,公司2026Q3费用控制优秀,期间费用率同比-0.19pct至12.63%,其中销售/管理/研发/财务费用率分别同比+0.60/-0.90/+0.28/-0.17pct。利润端,2026Q3公司扣非归母净利润同比+19.58%,核心盈利能力持续提升。
资本开支加速支撑昆山&泰国丝杠项目建设。公司资本开支加速,2026Q3公司购建固定资产、无形资产和其他长期资产支付的现金1.66亿元,同比/环比+256.80%/+137.71%,据公司2026年半年报,主要系机器人零部件基建及产能扩充。截至2026Q3,公司在建工程4.48亿元,较2025年底增长137.60%。我们认为主要系公司加速昆山&泰国丝杠生产基地建设。据公司披露,截至2026年9月初,公司昆山生产基地厂房主体工程已施工完毕,上海产线已搬迁至昆山;泰国生产基地已完成追加的5.5亿元投资中的3.09亿元,昆山/泰国丝杠基地分别规划260(不包含追加的5.5亿元投资)/80万套丝杠产能,均预计于年内投产,有望与人形机器人客户爬产共振,带动丝杠业务放量。
关注丝杠产品量产及出货节奏。公司凭借二十余年在金属精密加工领域的技术积累,持续配合客户开发多种丝杠产品(含微型),如行星滚柱丝杠、滚珠丝杠、梯形丝杠,涵盖螺母、行星滚柱、丝杆、齿圈等一系列关键零部件。这些产品主要应用于汽车后轮转向、智能制动系统,以及机器人用肢体关节执行器、灵巧手为代表的新兴市场领域,截至2026年上半年,公司已具备规模化量产的基本条件并持续推进产能建设。
盈利预测及投资评级:规模效应驱动公司业绩高增,产能扩展有望持续推动公司成长,布局人形机器人领域积蓄发展潜力,我们预计公司2026-2028年归母净利润分别为1.57/2.45/4.15亿元,当前股价对应PE为117.0/74.8/44.1倍,维持“增持”评级。
风险提示:宏观经济不及预期;产品定点不及预期;人形机器人商业化落地不及预期;上游原材料涨价;地缘政治风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李恒光研究员团队对该股研究较为深入,近三年预测准确度均值为79.63%,其预测2026年度归属净利润为盈利1.81亿,根据现价换算的预测PE为95.26。
最新盈利预测明细如下:
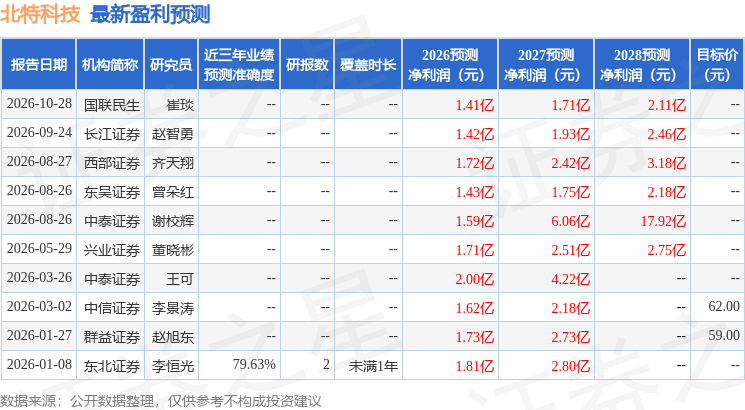
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



