华鑫证券有限责任公司胡博新近期对药康生物进行研究并发布了研究报告《公司事件点评报告:工业客户需求旺盛,业绩快速提升》,首次覆盖药康生物给予买入评级。
药康生物(688046)
事件
药康生物发布公告:2026年Q1~3,营业收入7.24亿元,同比增长25.79%,归母净利润1.70亿元,同比增长54.79%,扣非后归母净利润1.53亿元,同比增长64.88%。
投资要点
Q3季度收入增长持续加速,行业高景气
2026年Q3单季度公司实现收入2.64亿元,同比增速31.71%,环比Q2增速5.16%,对比2026年Q1和Q2,公司收入增速逐季度提升。工业端需求景气度提升,Q3单季度毛利率为64.78%,同比2025年Q3提升1.25个pp。
工业端+出口高增长,新增产能满足需求
受益于创新药早研需求提升,公司工业端收入加速增长,2026年Q3工业收入增速提升至63.95%,占比提升至58.24%。非工业端(科研端)保持相对稳定。2026Q3单季度海外收入6211万元,同比增长57.56%,收入占比提升至23.53%。为满足快速增长需求,公司按规划推进产能建设,其中广东药康1.8万笼新产能已于2026Q3投产,预计将于2026年底达产。
AI赋能,探索模式动物新范式
2026年10月,公司发布人源化模型技术平台Geminula,Geminula并非简单的检索资源平台,而是融合AI技术的智能体,平台由“中枢神经”Nebula与“外周神经”Stella协同运。Nebula依托智能体持续汇聚、清洗靶点、品系资源、药物研发、科研成果与市场需求等多维度数据,经高维重组与关联挖掘,从复杂信息流中精准定位实验动物与动物模型领域的关键突破点;Stella则在此基础上,以全平台统一数据流为底座,借助智能体加快人源化小鼠研发,让模型更快、更好地贴合药物研发的实际需求。
盈利预测
预测公司2026-2028年收入分别为9.96、11.87、13.94亿元,EPS分别为0.53、0.71、0.92元,当前股价对应PE分别为54.5、40.6、31.4倍,考虑到新药早研需求增加,公司工业收入保持快速增长,首次覆盖,给予“买入”投资评级。
风险提示
工业段需求景气度变化;药效服务新竞争者进入;新增固定资产折旧增加风险。
最新盈利预测明细如下:
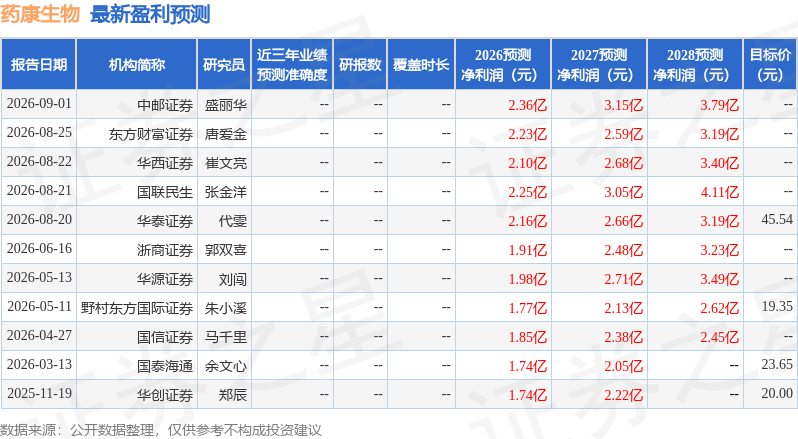
该股最近90天内共有8家机构给出评级,买入评级5家,增持评级3家;过去90天内机构目标均价为45.54。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



