交银国际证券有限公司陈庆,李柳晓近期对奥比中光进行研究并发布了研究报告《3Q26收入短期增长仍显乏力,机器人视觉业务持续拓展;下调目标价》,下调奥比中光目标价至136.58元,给予买入评级。
奥比中光(688322)
3Q26收入表现偏弱,费用投入影响盈利表现。3Q26公司实现收入2.73亿元(人民币,下同),同/环比-1.9%/+16.5%;归母净利润3,222万元,同比下降32.6%,扣非归母净利润2,279万元,同比下降40.6%。前三季度收入7.11亿元,同比下降0.4%,归母净利润7,386万元,同比下降31.6%。收入同比下滑主要受传统生物识别相关整机及方案业务调整影响,传感器业务仍保持较快增长。前三季度毛利率49.1%,同比提升6.3个百分点,主要受低毛利生物识别支付终端业务收缩影响,产品结构持续优化;同期研发投入同比增长19.2%,研发投入占收入比例提升4.1个百分点至24.6%,管理费用同比增长40.1%,持续的费用投入仍对盈利形成压力。
机器人视觉业务保持较快增长,数据采集商业化仍需时间。根据公司三季报及投资者关系活动记录,前三季度面向全球机器人市场的视觉方案销售收入达到上年同期2倍以上,公司直接境外收入同比翻倍,累计服务全球超千家机器人客户。EGO、UMI、WristCam及Hub等具身智能数据采集产品推出后不到两个月,已有超百家客户下单,初步反映下游客户需求。我们认为,新产品有望拓展机器人视觉及数据采集市场,逐步贡献收入增量,但相关产品仍处于客户导入阶段,适配、验证及交付验收需要时间,短期收入贡献存在不确定性。
下调盈利预测及目标价,维持买入评级。考虑前三季度收入表现及新业务商业化兑现节奏慢于我们的预期,我们下调2026–28年收入预测8%/5%/3%至11.31/18.80/27.89亿元,上调毛利率预测1.7/0.4/0.3个百分点至47.1%/46.3%/45.4%,主要反映产品结构优化带来的积极影响;同时考虑费用投入压力,归母净利润预测下调28%/23%/21%至1.52/3.66/6.15亿元。我们看好公司在3D视觉领域的技术积累及客户基础,机器人视觉与具身智能数据采集业务有望打开长期成长空间。维持30倍2027E P/S估值,目标价下调至136.58元人民币,维持买入评级。
最新盈利预测明细如下:
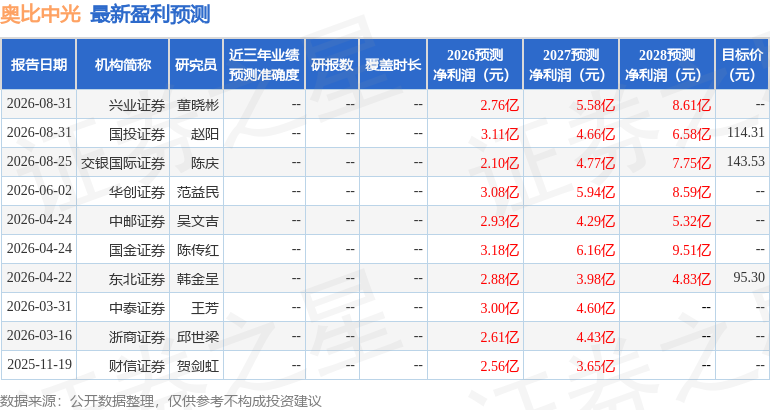
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为128.92。
本文数据来源于交银国际证券有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



