中邮证券有限责任公司李帅华,魏欣近期对正海磁材进行研究并发布了研究报告《三季度业绩环比高增,人形机器人用磁体规模化出货》,给予正海磁材增持评级。
正海磁材(300224)
投资要点
事件:公司发布2026年三季报,前三季度实现营收57.19亿元,同比+15.00%;归母净利润2.99亿元,同比+31.32%;扣非归母净利润2.79亿元,同比+34.79%。其中26Q3实现营收22.65亿元,同比+18.22%、环比+8.37%;归母净利润1.63亿元,同比+41.74%、环比+81.11%;扣非归母净利润1.51亿元,同比+39.81%、环比+75.58%。
汽车市场收入增长带动业绩改善。公司业绩增长主要由于下游行业需求向好、产品结构持续优化及海外布局持续深化。前三季度公司重点布局的汽车市场营业收入同比增长26%,节能与新能源汽车业务营业收入同比增长37%。
汇兑损益影响减弱,增值税抵减贡献其他收益0.43亿元。费用端,公司第三季度销售费用/管理费用基本持平,研发费用同环比-0.85%/+67.14%,财务费用同环比-81.82%/-88.89%,汇兑影响减弱,其他收益为0.50亿元,环比Q2+0.43亿元,主要由于期末增值税加计实际抵减金额增加所致。
市场开拓与项目定点持续推进,机器人产品批量出货。(1)在节能与新能源汽车领域,公司新获多项优质项目定点,承接核心客户增量订单,并首次落地北美智能纯电龙头车企项目,相关项目陆续进入开发与量产筹备阶段。(2)人形机器人领域,公司已完成从技术配套到批量交付的跨越,推进无重稀土材料开发、适配巧小高密电机的高精微磁体加工技术迭代,对全球知名人形机器人客户实现规模化量产,并逐步贡献收益,公司与其他客户的合作亦在稳步推进。(3)海外业务方面,收入约占营业收入的30%,产品出口量环比增幅超过40%,海外市场覆盖面进一步扩大。
产能方面,公司拥有烟台基地产能1.8万吨/年,南通基地产能1.2万吨/年,南通基地新增的6000吨产能未来将视市场变化适时调整。
投资建议:考虑到公司在汽车及新能源市场开拓卓有成效,产能利用率提升,人型机器人业务批量出货,贡献新增长点,预计公司2026/2027/2028年实现归母净利润4.71/6.55/8.60亿元,分别同比+53.34%/+38.90%/+31.40%。
以2026年10月27日收盘价为基准,2026-2028年对应PE分别为22.37/16.11/12.26倍。给予公司“增持”评级。
风险提示:
价格波动风险,项目进度不及预期风险等。
最新盈利预测明细如下:
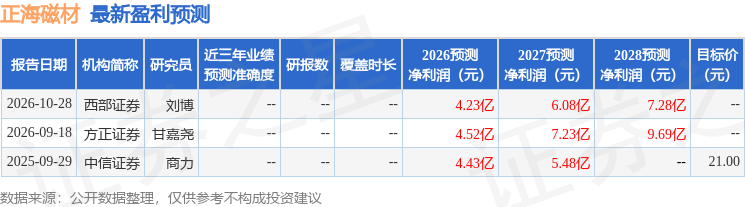
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



